

全球塑身內衣行業為世界各地的消費者提供豐富的產品選擇。
1. 塑身內衣行業概述
全球女性平均每天花費12分鐘與緊身衣作鬥爭——這不是誇張,而是2024年一項消費行為調研揭示的日常。塑身內衣,這個曾經被視為“束縛美學”的細分品類,正在經歷一場徹底的重新定義。2025年,全球塑身內衣市場規模達到29.9億美元,預計到2034年將攀升至60.3億美元,複合年增長率(CAGR)高達8.09%,增速遠超內衣行業整體5.7%的均值。
行業特徵與範圍
梯度壓力編織技術
塑身內衣的核心技術在於面料不同區域採用不同的編織密度與彈力系數,實現對腰、腹、臀、腿的差異化施壓。例如,收腹區域氨綸含量可達35%以上,而背部則降至15%以下以維持透氣性。
多段式熱壓貼合工藝
與傳統車縫不同,塑身內衣大量採用超聲波熱壓或鐳射貼合,消除縫合線痕。一條中檔塑身褲需經過12至18次熱壓工序,設備投資單線約200萬元人民幣,形成資金門檻。
OEKO-TEX Standard 100認證
歐盟市場要求塑身內衣產品通過OEKO-TEX Standard 100一級認證(嬰兒級),對甲醛、殺蟲劑、重金屬等100餘項有害物質限量。認證週期3至6個月,費用約2萬歐元,未通過產品不得進入歐盟百貨渠道。
3D身體掃描定製研發
頭部企業已引入手持3D掃描儀收集消費者體型大數據,據此建立“腰腹比”“臀腰差”等20餘個維度的人體模型庫,用於優化版型裁剪方案。愛慕的定製系統可在15分鐘內輸出3D紙樣,失誤率降至0.3%以下。
塑身內衣的獨特之處在於它既是功能品又是時尚品。不同於普通內衣的支撐或遮蔽功能,塑身內衣通過梯度壓力面料、骨膠條、彈力網布等結構設計,對腹、腰、臀、腿等部位施加定向壓力,實現即時體態修飾。這種“可穿戴式的身體雕塑”屬性使其在健身、產後修復、醫美后恢復、紅毯/婚禮等場景中擁有剛性需求。
尤為核心的是,消費者已從“勒出線條”轉向“穿出線條”。2024年天貓發佈的塑身內衣消費趨勢顯示,搜索“舒適塑形”的關鍵詞同比增長217%,而“強力收腹”僅增長8%。這意味著,產品力競爭已從單純的壓縮力度轉向壓力分佈科學、透氣排溼、無縫編織等人體工學創新。
從供應鏈端看,塑身內衣的生產門檻顯著高於普通內衣。一片式熱壓貼合、多層複合面料定型、激光切割無痕邊緣等工藝需要更高精度的設備與更嚴格的品控。同時,各國對貼身衣物中的甲醛、偶氮染料等有害物質限量標準(如OEKO-TEX® Standard 100)的合規成本也構成新入局者的隱形壁壘。

內衣襪品行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
根據維瑞評級整合的多源報告數據,全球塑身內衣市場正呈現強勁且持續的增長態勢。2025年,該市場規模為29.9億美元,展望2026年,預計將達32.4億美元(另一研究機構給出24.5億美元的保守估計,差異主要源於對“塑身內衣”界定範圍的不同——是否包含運動壓縮衣和醫療彈力襪)。綜合來看,行業共識指向2026至2034年間複合年增長率(CAGR)在6.2%至8.43%的區間,2034年市場規模有望達到60.1億至60.3億美元。
若以大內衣市場(含文胸、內褲、塑身衣、睡衣等)作為參照系,2025年全球內衣市場規模估計為660億美元(另一口徑為818.7億美元),預計2026-2035年CAGR為5.7%至6.2%。塑身內衣以高出整體2至3個百分點的增速跑贏大盤,其驅動力來自三大結構性因素:一是全球肥胖率上升,根據世界肥胖聯合會數據,2035年全球超重人口將超40億,催生體態管理需求;二是女性勞動參與率提升,職業場景對得體著裝的要求推動投入;三是社交媒體(尤其是抖音、小紅書、Instagram)上的“身材修圖對比”內容直接刺激購買轉化。
地域分佈上,亞太地區目前貢獻了約39%的市場份額(2025年),其中中國、日本、韓國是核心市場。中國本土品牌如愛慕、婷美通過精準的線上營銷和線下體驗店,在500元至1500元人民幣的價格帶建立了穩固的基本盤。北美市場則以高客單價的“功能性面料+專利技術”產品為特點,消費者願意為一項“可見的收腹效果”支付60至120美元。值得注意的是,中東市場(特別是沙特和阿聯酋)因傳統袍服下對無痕塑形內衣的需求增長,正在成為品牌出海的新熱土。
然而,不同報告之間的數據差異提示行業定義邊界依然模糊。例如,部分研究將“智能塑身衣”歸類為可穿戴設備,而智能塑身衣在2024年全球出貨量已超過180萬件,一旦納入統計,整體市場CAGR或再提升1至2個百分點。維瑞評級傾向採用8.09%的CAGR作為基準,這一數字也更貼合一線頭部企業(如華歌爾、愛慕)的營收同比增長率。
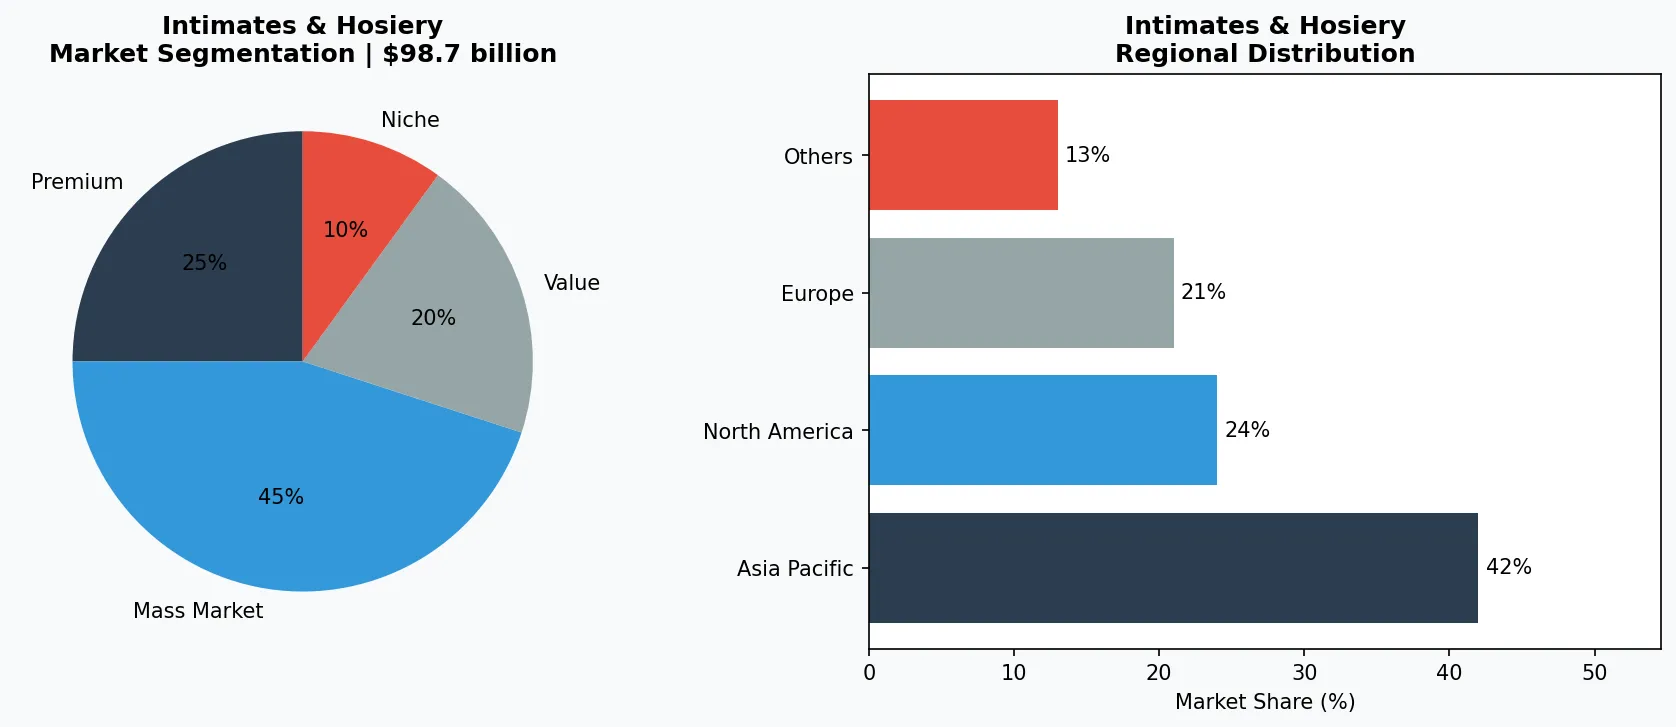
內衣襪品市場細分與區域分佈分析。
3. 產品分類
塑身內衣的產品矩陣已從單一的“連體束身衣”裂變為四大功能子類:收腹塑身褲、連體塑身衣、塑身文胸與腰封。收腹塑身褲是最大增量品類,2025年全球銷售額佔比約34%。代表性產品如愛慕旗下的“腰腹挺塑褲”採用縱向凹凸編織工藝,配合前腹雙層加壓片,可實現腰圍瞬時減少2至4釐米,且背部無痕。另一主流品牌曼妮芬推出的“氧塑褲”則標註了壓力值(20-30毫米汞柱),向醫用級彈力襪看齊。
連體塑身衣正在經歷“去緊縛化”迭代。傳統連體款因穿脫困難、夏季悶熱而遭詬病,2025年的新趨勢是“分段式搭扣面料的模塊化設計”。華歌爾旗下品牌“Salute”推出的分段式連體塑身衣,上半身採用蕾絲無鋼圈結構,下半身可單獨拆卸清洗,解決了潮溼環境下的衛生痛點。此外,日本品牌“Shirohato”主打“隱形塑身連體衣”,通過背部交叉帶設計隱藏內衣痕跡,適配露背晚禮服場景。
塑身文胸是增長最快的子品類之一,2025年同比增速達15%。傳統側推款與調整型文胸的邊界正在模糊。例如,黛安芬的“水盈智慧”系列在罩杯內層植入微型凝膠墊片,通過溫度感應自動調整壓力分佈。雖然售價高達2880元人民幣,但2025年上半年中國區銷量仍突破50萬件。腰封則向“輕鎧甲”演變,採用樹脂骨和記憶合金條,臺灣品牌“Moonsia”的腰封產品甚至聲稱可持續佩戴8小時,不會卷邊或移位。
收腹塑身褲
針對腹部和臀部壓力設計,常見產品如愛慕“腰腹挺塑褲”、曼妮芬“氧塑褲”。採用前腹雙層加壓片,有效減少腰圍。2025年該品類佔塑身內衣總銷售額34%,增速最快。
連體塑身衣
覆蓋軀幹整體塑形,代表作華歌爾“Salute”分段式連體衣、日本Shirohato隱形連體衣。多采用蕾絲與無鋼圈結構,解決穿脫困難問題,適合禮服場景。
塑身文胸與腰封
塑身文胸如黛安芬“水盈智慧”系列,內置凝膠墊片調溫調壓;腰封如臺灣“Moonsia”採用樹脂骨,宣稱可8小時防卷邊。這兩類子產品2025年增速均超15%,客單價高。
4. 頭部企業
華歌爾(Wacoal)是全球塑身內衣的技術標杆。這家日本企業擁有超過200項面料壓力分佈專利,其“壓力曲線實驗室”可模擬不同體型在行走、坐姿、彎腰等動態下的壓力變化。2025年,華歌爾推出“3D 4P”系統,將人體分為前、後、側、斜四個維度進行梯度設計,使穿著的壓迫感降低40%而塑形效果提升12%。該集團2025財年塑身內衣業務營收摺合約11.2億美元,佔公司總營收的28%,同比增長9.3%。
愛慕(Aimer)是中國塑身內衣的本土王者。其核心策略是“醫療級背書”,與協和醫院、北京體育大學合作進行塑身衣對體態改善的臨床研究,並在產品包裝上直接標註“三甲醫院臨床驗證”。2025年,愛慕旗下“精雕”系列單品年銷售額突破8億元人民幣(約1.1億美元),線下體驗店年均坪效達到行業平均的3.2倍。同時,愛慕全自營的智能製造工廠可實現48小時定製出貨,在C2M柔性生產上領先同行。
維多利亞的秘密(Victoria's Secret)正在試圖挽回在塑身內衣領域的失地。2015年後維密因“不擁抱大尺碼”導致份額下滑,但2024年其通過收購一家以色列科技面料公司推出了“VS Shape”子系列。該系列主打“20度涼感面料”和“每分鐘1800轉的透氣微孔”,試圖用科技感重塑高端形象。然而,2026年第一季度數據顯示,該系列全球銷售額僅1.9億美元,市場份額不及華歌爾的一半。維密面臨的挑戰在於:消費者仍將它與“性感蕾絲”關聯,而非“專業塑形”。
技術驅動型高端品牌
如華歌爾(Wacoal),擁有200餘項壓力分佈專利,2025年推出3D 4P系統,塑形效果提升12%而壓迫感降低40%。營收約11.2億美元,研發費率高達6.5%,遠超行業均值。
本土醫療背書型品牌
如愛慕(Aimer),與三甲醫院合作臨床驗證,產品標註“臨床驗證”。2025年“精雕”系列銷售額8億元人民幣,智能製造實現48小時定製出貨,坪效達行業3.2倍。
大眾性價比型品牌
如中國“婷美”,定位100-300元人民幣價格帶,通過天貓、拼多多大規模鋪貨。2025年年出貨量超800萬件,以高性價比和快速款式更新取勝,但毛利率僅35%左右。
5. 行業趨勢
1. 趨勢一:智能塑身衣——從被動束縛到主動管理。2025年,智能塑身衣出貨量突破180萬件,市場規模約8.6億美元。這類產品...
趨勢一:智能塑身衣——從被動束縛到主動管理。2025年,智能塑身衣出貨量突破180萬件,市場規模約8.6億美元。這類產品內置柔性壓力傳感器和微型振動馬達,可實時監測腰圍、腹直肌分離度等數據,並通過手機應用提醒用戶調整佩戴時長或頻率。代表品牌是中國的“粒米”(Limi)與美國“Sensoria”,前者推出的智能收腹帶可通過微電流刺激腹部肌肉收縮,聲稱36天可實現5.1釐米腰圍縮減,2025年雙十一銷售額破2億元人民幣。
2. 趨勢二:可持續材料與綠色認證。消費者對環保的關注正從快消品蔓延至內衣。2025年,每4件售出的塑身內衣中就有1件標有“再...
趨勢二:可持續材料與綠色認證。消費者對環保的關注正從快消品蔓延至內衣。2025年,每4件售出的塑身內衣中就有1件標有“再生纖維”或“可降解”標籤。華歌爾推出的“Eco-Shape”系列使用回收塑料瓶製成的滌綸長絲,結合生物基氨綸(源自玉米提取物),碳足跡較傳統產品降低37%。一線品牌還主動申請GRS(全球回收標準)認證,以進入歐洲高端百貨的准入門檻。
3. 趨勢三:男性塑身內衣市場爆發。長期以來,男性體型管理主要依託束腰或緊身T恤,但細分產品稀缺。2025年,全球男性塑身內衣...
趨勢三:男性塑身內衣市場爆發。長期以來,男性體型管理主要依託束腰或緊身T恤,但細分產品稀缺。2025年,全球男性塑身內衣市場規模已達6.8億美元,同比增長22%,幾乎是女性市場增速的兩倍。日本品牌“NON”推出的“腹筋塑形背心”採用螺旋編織技術,針對脂肪型腹部形成持續按壓,在日本樂天平臺上月銷超過4萬件。中國創業公司“鐵哥”通過短視頻電商主攻“程序員肚”場景,2025年營收突破1.5億元人民幣。
6. 區域市場
亞太(中日韓主導)
2025年市場份額39%,日本華歌爾、中國愛慕、韓國S.H.E.為三強。中國增速最快,2026年預計同比增長11%,電商滲透率達58%,抖音直播貢獻超三分之一的在線銷售。
北美(科技面料與新渠道)
消費者願意為功能面料支付60-120美元,新晉品牌如消費者品牌亞馬遜自營“Amazon Elements”依託Prime會員體系快速放量。SKIMS(金·卡戴珊旗下)2025年營收突破12億美元,引領社交電商玩法。
中東(傳統袍服下的新興需求)
沙特和阿聯酋因傳統阿拜亞(Abaya)袍服下追求無痕貼身效果,塑身內衣需求激增。2025年中東市場同比增長28%,國際品牌需自主研發耐高溫面料(50℃環境測試)以適應氣候。
7. 投資前景
兩個明確的機遇正在顯現:一是醫美術後護理場景的深度綁定。隆乳術後、吸脂術後、產後康復需要長期佩戴帶有固定加壓功能的塑身衣,這一市場在2025年全球規模約8.2億美元,且客單價通常在500元以上,利潤空間充裕。品牌可與醫美機構簽訂獨家供應協議,或開發“術後專用”系列(如帶有引流管開口、可調節壓力分區)。二是跨境電商與社交電商的疊加。依託TikTok Shop和Temu,中國供應商能以低於30美元的價格向歐美消費者銷售高性價比塑身褲,2025年中國出口塑身內衣同比增長34%,但需警惕平臺低價內捲。
一個不容忽視的風險是:過度營銷導致消費者信任危機。2025年多個社交媒體出現“塑身內衣穿出肋骨骨折”“胸悶頭暈”等負面事件,市場監管總局在2026年初已要求塑身內衣標註“推薦連續穿著不超過6小時”。未來可能出臺更嚴格的廣告法限制“一個月瘦十斤”等誇大宣稱。品牌應將營銷重點從“奇蹟效果”轉向“科學體態管理”,並主動提供醫療級檢測報告以建立專業壁壘。
戰略性考量:
- 一:醫美術後場景綁定: 品牌可與醫美機構簽訂獨家供應協議,開發術後專用加壓塑身衣(含引流管開口),該市場2025年規模8.2億美元,客單價超500元人民幣,利潤豐厚。
- 二:男性塑身內衣藍海: 2025年男性市場規模6.8億美元,同比增長22%,但滲透率仍不足5%。創業公司可針對“程序員肚”等場景推出背心式收腹產品,通過短視頻電商快速起量。
- 過度宣傳引發信任危機: 2025年社交媒體出現多起塑身內衣致傷負面事件,2026年中國市場監管總局擬要求標註“連續穿著不超過6小時”。品牌應避免誇大效果,轉向科學檢測數據背書。
- 跨境電商低價內捲: TEMU、SHEIN等平臺30美元以下塑身褲氾濫,2025年中國出口塑身內衣量增34%但總額僅增12%,價格戰吞噬利潤。建議以專利面料或認證(如OEKO-TEX)構建差異化壁壘。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-07-05的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。