

全球文胸種類與選購行業為世界各地的消費者提供豐富的產品選擇。
1. 文胸種類與選購行業概述
全球女性平均一生會消耗超過200件文胸,但超過80%的女性穿著尺碼不正確的產品——這個認知缺口背後,是價值273.8億美元(2025年)且仍在高速膨脹的市場。文胸早已不是單純的服飾配件,它兼具支撐塑形、健康防護甚至運動科技屬性。從普通聚攏款到智能溫控面料,從鋼圈到無痕膠條,品類裂變的速度遠超多數消費品。維瑞評級調研發現,2026年至2034年,全球文胸市場複合年增長率(CAGR)將達9.16%,這一數字在全球耐用品中屬於第一梯隊。驅動因素並非簡單的消費升級,而是女性健康意識覺醒、運動休閒風潮持續滲透以及電商渠道對個性化選購的賦能。對於B2B採購商而言,理解文胸的品類矩陣與選購邏輯,已從“憑經驗進貨”升級為“數據驅動的選品決策”。
行業特徵與範圍
品類差異度高,SKU管理複雜
文胸按罩杯(A~G)、鋼圈類型、肩帶設計等維度可組合出超過200種SKU,不同尺碼的庫存配比直接影響週轉效率,B2B採購商需藉助歷史銷售數據的AI預測來優化訂單結構。
代工與品牌兩極化分工
頭部代工廠如維珍妮掌握熱壓一體成型等核心工藝,品牌方則側重面料研發與營銷,二者形成“技術+流量”的共生模式,但代工廠自建品牌的案例極少(技術端缺乏品牌能力)。
安全標準日趨嚴格
中國GB 18401-2010《國家紡織產品基本安全技術規範》要求文胸的甲醛含量不超過75mg/kg,歐盟REACH法規對偶氮染料、鎳釋放量有零容忍條款,出口型企業必須持有OEKO-TEX認證。
智能穿戴與生物傳感試驗田
2025年智能文胸出貨量達320萬件,主要集中於心率、呼吸頻率監測,但續航與洗滌耐用性是瓶頸——目前洗滌30次後傳感器準確率下降至75%,石墨烯導電織物或成突破方向。
內衣襪品行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
2025年全球文胸市場規模為273.8億美元,預計2026年將攀升至298.1億美元,並在2034年突破600億美元大關,達到601.3億美元,對應複合年增長率(CAGR)為9.16%。這一增速顯著高於整體內衣市場(同期預計CAGR約5.7%~6.2%),說明文胸作為內衣品類中的“高價值單品”正在加速增長。從區域看,亞太市場貢獻了超過35%的增量,中國、印度和東南亞國家的中產女性消費力提升是主因。按渠道拆分,電商渠道在2025年已佔文胸銷售額的42%,預計2030年將超過55%。值得注意的是,高端文胸(單價超過500元人民幣)的增速為11.2%,遠高於大眾市場(6.8%),消費升級趨勢明顯。但另一面,平價無鋼圈文胸在拼多多、蝦皮(Shopee)等平臺年增長超過20%,說明市場呈現“兩頭熱”格局——高端定製與極致性價比並行。
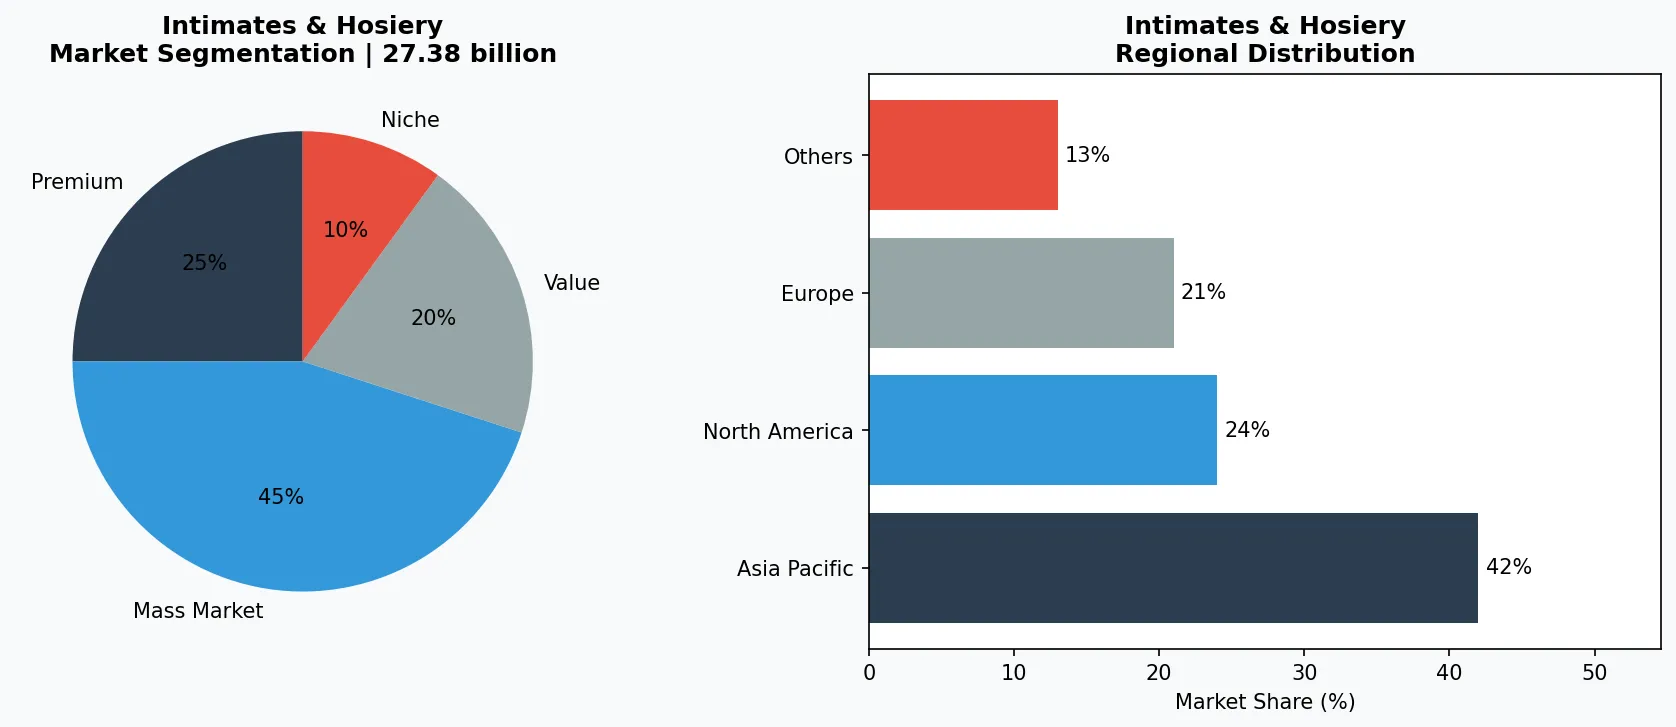
內衣襪品市場細分與區域分佈分析。
3. 產品分類
文胸按功能與結構可分為五大子類別。第一類是全罩杯與調整型文胸,以支撐性和包裹性為核心,代表品牌如德國黛安芬(Triumph)的“自然優雅”系列和中國愛慕的“背部鏤空調整型”,這類產品在35歲以上女性客群中滲透率超過60%。第二類是無鋼圈與無痕文胸,憑藉“零束縛”定位成為年輕消費者的首選,日本華歌爾(Wacoal)的“快樂時光”系列和國內品牌“奶糖派”的大胸專用無鋼圈款均年增長超過25%。第三類是運動文胸,受穿瑜伽、慢跑等場景拉動,2025年中國運動文胸銷售額突破120億元人民幣,美國品牌耐克(Nike)的“Dri-FIT”系列和露露樂蒙(Lululemon)的“Energy Bra”長期佔據熱榜。第四類是哺乳文胸,受益於三孩政策及餵養觀念升級,2025年市場規模約45億美元,意大利品牌“普麗蒂”(Prima Donna)的彈性面料款在高端母嬰店復購率達35%。第五類是智能文胸,雖仍屬小眾(2025年全球約8億美元),但年增長超過40%,如美國公司“OMsignal”(已被收購)的心率監測文胸已進入專業運動隊採購目錄。
全罩杯調整型文胸
主打側翼加高、多排扣設計與記憶鋼圈,代表產品為愛慕“穩若磐石”系列(背部Y型支撐帶)和黛安芬“魔塑”系列(四向伸縮面料)。
無鋼圈無痕文胸
採用熱壓貼合技術取消鋼圈,應用氨綸與錦綸混織實現承托,代表產品有Ubras“小花瓣”系列和奶糖派“大胸顯小”款(專利月牙托片)。
運動文胸
按支撐強度分為低/中/高,高支撐款採用交叉揹帶與防震罩杯,代表產品為露露樂蒙“Run Times Bra”(吸溼排汗)和迪卡儂“Kalenji”系列(性價比導向)。
4. 頭部企業
維珍妮國際(Regina Miracle)是全球最大的文胸代工廠商,2025年營收超過210億港元,為維多利亞的秘密(Victoria's Secret)、優衣庫等品牌提供從設計到生產的一站式服務。維珍妮的核心競爭力在於“無縫一體成型”技術,其“熱壓貼合”工藝將文胸部件從30個減少到8個,生產效率提升40%,良品率穩定在97%以上。日本華歌爾(Wacoal)則是品牌端的標杆,2025財年文胸業務同比增長8.7%,智能體感檢測文胸“Wing”系列在日本百貨渠道復購率達28%。華歌爾的策略是“精準數據驅動”——通過線下3D掃描儀積累超過200萬亞洲女性胸型數據,再反向指導產品設計。中國愛慕(Aimer)是本土品牌代表,2025年集團營收突破80億元人民幣,其“無感內衣”系列採用環保莫代爾面料,在天貓文胸類目長期排名前三。愛慕的差異化在於“全場景覆蓋”:同時推出睡眠文胸、辦公文胸和節日紀念款,拉高用戶粘性。此外,新興品牌“Ubras”以“無尺碼”概念切入市場,2025年線上銷售額超50億元人民幣,但其在B端供應鏈整合能力較弱,代工佔比超過70%。
OEM技術型巨頭(維珍妮)
以“全流程模具開發+自動化縫紉”形成壁壘,客戶包括維密、優衣庫等,2025年研發投入佔營收6.2%,新推出“零膠水貼合”工藝降低過敏率。
品牌數據型玩家(華歌爾)
擁有全球最大的亞洲女性胸型數據庫(200萬+樣本),通過3D掃描門店為顧客定製尺碼,轉化率比傳統門店高30%,2025年定製文胸業務增長41%。
渠道流量型新銳(Ubras)
以“無尺碼”概念實現線上快反,2025年雙十一全渠道銷售額破12億元,但依賴代工且退貨率約18%,目前正向自建面料研發中心轉型。
5. 行業趨勢
1. 趨勢一:面料科技化與可持續轉型。消費者不再滿足於“好看”,轉而追求“好透氣和好環保”。2025年全球再生纖維文胸產量同比...
趨勢一:面料科技化與可持續轉型。消費者不再滿足於“好看”,轉而追求“好透氣和好環保”。2025年全球再生纖維文胸產量同比增長33%,萊卡公司(The Lycra Company)推出的“Lycra EcoMade”纖維已被黛安芬、華歌爾等品牌採用。中國面料企業“盛虹集團”研發的“虹彩絲”涼感面料,在2025年優衣庫夏季文胸系列中應用,使得產品退貨率降低12%。趨勢二:無尺碼與智能推薦系統。Ubras帶火的“無尺碼”概念正演變為行業標準,但隨之而來的問題是壓胸或空杯——真正的解法是AI量體。2026年,天貓、京東均上線了“AI試衣間”功能,用戶上傳三張照片即可生成胸圍、下圍數據,推薦準確率從早期的60%提升至88%。品牌“奶糖派”將此技術內嵌到小程序,成交轉化率提升22%。趨勢三:運動文胸的日常化。運動休閒(Athleisure)風潮使得運動文胸不再侷限於健身房。2025年中國運動文胸銷售額中,有34%來自非運動場景——作為打底或外穿。耐克2025年秋季推出的“One Luxe”系列在設計上加入可拆卸肩帶與蕾絲邊,直接對標傳統時尚文胸。這一趨勢倒逼傳統品牌調整產品線:黛安芬2026年將運動系列佔比從15%提升至30%。
6. 區域市場
亞太(中國及東南亞)
2025年亞太文胸市場佔比37.8%,中國女性人均文胸年消費3.2件,僅為日本的50%,增長空間巨大;東南亞代工產能以越南為核心,年出口文胸超6億件。
北美
美國是全球最大的單一國家市場(2025年約82億美元),大碼文胸(D罩杯以上)增速達14%,但百貨渠道衰退明顯,電商佔比已突破45%。
歐洲
歐洲以德、法、英為前三,意大利高端手工文胸品牌(如La Perla)在2025年營收下降6%,但有機棉和再生面料文胸增長26%,可持續認證成為入場券。
7. 投資前景
兩大機遇值得B2B採購方關注。機遇一:東南亞代工轉移紅利。越南和孟加拉國的文胸代工產能2025年同比增長28%,人工成本僅為中國的60%,但良品率已追平至85%——維珍妮已在越南投資3億美元建設新工廠。機遇二:銀髮經濟與專業調整型文胸。中國50歲以上女性佔比達32%,針對懸垂鬆弛的“提拉型”文胸年增速超過18%,目前供給端仍有缺口。一個主要風險是原材料價格上漲。2025年全球棉花價格同比上漲15%,氨綸上漲22%,而終端零售價僅能提價5%左右,代工廠的毛利率平均壓縮了3至4個百分點。庫存積壓風險同步升溫——2025年中國文胸行業庫存週轉天數從70天延長至92天,品牌方需警惕“爆款陷阱”,加強柔性供應鏈能力。
戰略性考量:
- 技術與人工智能融合: AI和物聯網正在革新整個供應鏈的生產效率、質量保證和需求預測。
- 可持續發展作為商業戰略: 監管壓力和消費者期望使環境承諾變得不可或缺。
- 透明度與可追溯性: 消費者對產品來源、配料和生產方法的詳細信息需求日益增長。
- 新興市場滲透: 非洲、拉丁美洲和亞洲二線城市代表著下一波銷量增長。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-07-01的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。