

全球浴巾尺寸面料行業為世界各地的消費者提供豐富的產品選擇。
1. 浴巾尺寸面料行業概述
一條浴巾的尺寸從70×140釐米跨越到100×180釐米,其背後的面料從傳統純棉演進到竹纖維、超細纖維甚至混紡抗菌紗線——這個看似簡單的家紡品類,正在成為全球家紡布藝行業增長最快的細分市場之一。2025年全球浴巾市場規模已達118億美元,預計到2035年將突破208億美元,複合年增長率(CAGR)高達5.8%。但真正驅動增長的並非單純的家紡消費升級,而是B2B採購端對尺寸標準化與面料功能性的雙重訴求:酒店集團要求統一尺寸以降低洗滌損耗,零售品牌則通過差異化的高克重、長絨棉或抗菌工藝實現溢價。維瑞評級調研發現,亞太地區(尤其是中國和印度)的純棉毛巾市場在2025年已佔據全球47.3億美元中的約45%份額,且預測期內複合年增長率達6.54%,遠高於全球整體水平。浴巾尺寸面料不再是一個簡單的規格描述,而是供應鏈效率、品牌定位與技術創新的交匯點。
行業特徵與範圍
尺寸誤差控制是B2B採購的第一道門檻
酒店洗衣房對浴巾摺疊後尺寸一致性要求極高(公差±0.8釐米),這倒逼供應商必須配備激光切割和AI視覺檢測設備,而非傳統人工裁剪。
棉紡產業鏈地域集中度極高
全球約70%的浴巾用棉紗產自中國山東、江蘇及印度古吉拉特邦,純棉浴巾的生產週期通常需90-120天,對原材料期貨價格敏感度遠高於其他家紡品。
多重認證成為標配門檻
出口型浴巾企業需同時持有OEKO-TEX Standard 100、GOTS有機棉認證、CE抗菌檢測報告,一項認證缺失即可能被國際採購商排除在供應商名單之外。
無水染色技術落地加速行業綠色轉型
2025年國內已有孚日、華紡等5家企業引入超臨界二氧化碳無水染色線,每噸浴巾節水率達95%,染色固色率提高至98%,預計2028年該工藝滲透率將達15%。
家紡布藝行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
全球浴巾市場正處於多級並行的增長軌道上。2025年基礎市場規模為118億美元,2026年預計增至125億美元,至2035年將達到208億美元,年複合增長率(CAGR)為5.8%。這一數字背後隱藏著兩個關鍵子市場的不同增速:一是主流的純棉毛巾市場,2025年規模為47.3億美元,2026年預計49.9億美元,至2034年將增至83.0億美元,CAGR高達6.54%;二是新興的連帽浴巾(常見於嬰幼兒及戶外場景)市場,2025年規模為10.3億美元,預計2034年達16.8億美元,CAGR為6.27%。值得注意的是,廣義浴巾市場(含非棉材質)增速為5.8%,低於純棉子賽道的6.54%,說明棉製品仍是需求主力,但合成纖維混紡產品的滲透率正在快速提升。從區域看,亞太不僅主導純棉毛巾生產,也主導消費:中國、印度、日本合計佔全球浴巾消費量的34%。歐洲市場增速放緩(CAGR約1.63%),但高端酒店及醫療機構對合規尺寸、抗菌面料的需求提供了結構性支撐。維瑞評級認為,尺寸規格的統一化趨勢(酒店標準70×140cm、90×160cm)與家庭場景的大尺寸化(100×180cm及以上)形成了兩條並行增長曲線,這直接決定了面料供應商的產能配置方向。
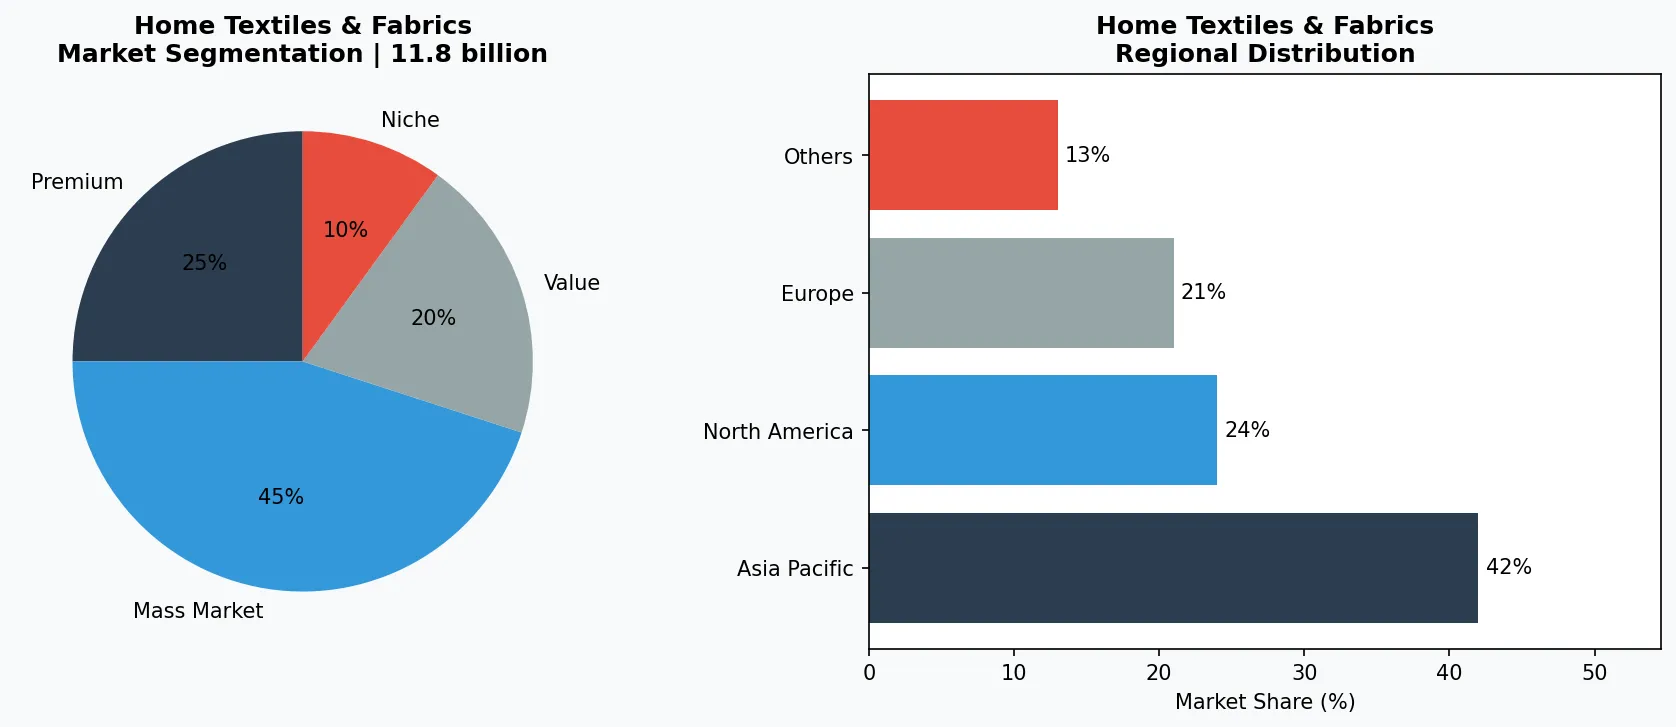
家紡布藝市場細分與區域分佈分析。
3. 產品分類
按尺寸與面料兩個維度交叉分類,浴巾產品呈現三大主流細分。第一類:標準尺寸純棉浴巾(70×140cm至90×160cm),克重400-600g/條,是酒店、洗浴中心等B2B渠道的絕對主力。代表性品牌如潔麗雅的“經典純棉系列”和金號的“五星酒店定製款”,均採用新疆長絨棉或埃及棉,通過OEKO-TEX認證。第二類:大尺寸/加厚型浴巾(100×180cm以上),克重800-1200g,主打家庭SPA和高端住宅場景。孚日股份旗下“潔玉”品牌推出的“雲朵浴巾”採用無捻紗工藝,吸水性較常規產品提升40%,單價可達150元人民幣以上。第三類:功能性面料浴巾,包括竹纖維浴巾(天然抗菌)、超細纖維速幹浴巾(適合健身、游泳)以及抗菌銀離子塗層浴巾(醫療場景)。康爾馨(Canasin)的“抑菌速幹浴巾”採用滌錦複合超細纖維,吸水速度比純棉快3倍,且支持機洗500次後仍保持80%抗菌活性。該品類複合年增長率(CAGR)預計超過10%,是未來利潤增長的引擎。
標準型純棉浴巾(70×140cm/90×160cm)
以潔麗雅‘經典’系列和金號‘酒店定製款’為代表,克重400-600g,採用新疆長絨棉或埃及棉,通過OEKO-TEX認證,主要面向連鎖酒店及洗浴中心B2B市場。
大尺寸加厚浴巾(100×180cm及以上)
孚日股份‘潔玉’品牌推出‘雲朵浴巾’(無捻紗工藝,克重1000g),吸水率提升40%,單價超150元,主打家庭SPA及高端住宅零售渠道。
功能性速幹/抗菌浴巾
康爾馨‘抑菌速幹浴巾’(滌錦複合超細纖維),吸水速度比純棉快3倍,抗菌活性保持率80%;竹纖維及銀離子抗菌系列出口增速超200%。
4. 頭部企業
全球浴巾尺寸面料市場呈現‘頭部集中、區域割據’的格局。第一梯隊為中國家紡巨頭:孚日股份(股票代碼002083)2024年浴巾類營收約32億元人民幣,其核心競爭力在於從棉花種植到織造染整的全產業鏈控制,可承接30萬條以上的酒店大批量訂單,且能將尺寸公差控制在±0.5釐米內。潔麗雅則以品牌零售見長,2025年線上浴巾銷售額同比增長22%,其‘尺寸標準化+面料差異化’策略(推出90×160cm專為電商渠道打造的‘加長款’)幫助其在天貓家紡類目維持前三。第二梯隊為國際奢侈家紡品牌如意大利的Frette和葡萄牙的ABYSS,前者在超高端酒店市場(四季酒店、麗思卡爾頓)幾乎壟斷定製浴巾訂單,一條浴巾定價可達300歐元,核心壁壘在於Giza 45長絨棉及手工修剪毛圈工藝。第三梯隊為專業化功能性面料供應商,如日本的內野(Uchino)和中國的舜潔(Sunline)。內野開發的‘棉+莫代爾+滌綸’三合一混紡浴巾,能將乾燥時間縮短至常純棉的60%,被日本多家溫泉連鎖採用。維瑞評級觀察到,2026年行業整合加速:中國前十大浴巾企業市佔率已從2020年的18%提升至26%,中小代工廠正面臨尺寸精度不穩定和麵料檢測成本上升的雙重壓力。
全產業鏈整合型巨頭
孚日股份擁有從棉花種植到織造染整的全鏈路,可承接30萬條以上酒店大單,尺寸公差控制在±0.5釐米,2024年浴巾板塊營收32億元人民幣。
品牌零售與渠道深耕者
潔麗雅以電商和經銷商體系為核心,2025年線上浴巾銷售額同比增長22%,通過‘加長款’尺寸差異化策略在天貓家紡類目保持前三。
細分功能面料創新者
日本內野開發‘棉+莫代爾+滌綸’三合一混紡浴巾,乾燥時間縮短40%,被日本多家溫泉連鎖採用;中國舜潔專注抗菌銀離子浴巾,出口中東高端酒店。
5. 行業趨勢
1. 趨勢一:尺寸標準化倒逼供應鏈數字化。酒店集團與洗衣連鎖對浴巾摺疊後尺寸的一致性要求從±2釐米收緊至±0.8釐米。2025...
趨勢一:尺寸標準化倒逼供應鏈數字化。酒店集團與洗衣連鎖對浴巾摺疊後尺寸的一致性要求從±2釐米收緊至±0.8釐米。2025年,希爾頓集團宣佈其全球超過7000家酒店將採用統一浴巾規格(70×140cm,280gsm),並要求供應商提供每批次尺寸檢測報告。這一趨勢推動孚日等企業引入AI視覺檢測設備,單條浴巾尺寸檢測時間從3秒降至0.5秒,次品率下降至0.3%。
2. 趨勢二:再生纖維與生物基面料商業化提速。2025年全球瑜伽服品牌Lululemon和酒店集團萬豪聯合測試了50%再生棉+...
趨勢二:再生纖維與生物基面料商業化提速。2025年全球瑜伽服品牌Lululemon和酒店集團萬豪聯合測試了50%再生棉+50%天絲混紡浴巾,其碳足跡比傳統純棉減少38%。中國再生纖維龍頭企業賽得利(Sateri)已開發專用於浴巾的萊賽爾纖維(Lyocell)短纖,吸水性達到棉的85%但乾燥速度快40%,預計2027年將推出商用產品。
3. 趨勢三:抗菌抗病毒功能成為B2B硬要求。後疫情時代,歐洲酒店協會(HOTREC)2026年新規要求所有公共浴室用浴巾必須...
趨勢三:抗菌抗病毒功能成為B2B硬要求。後疫情時代,歐洲酒店協會(HOTREC)2026年新規要求所有公共浴室用浴巾必須通過ISO 20743抗菌測試。國內品牌如金號推出的‘銀盾系列’在紡紗階段植入銀離子微膠囊,經SGS檢測對金黃色葡萄球菌抑菌率達99.9%,且耐洗50次。該系列2025年出口額同比暴增210%,主要銷往中東和東南亞高端酒店。
6. 區域市場
亞太主導純棉消費與生產網絡
2025年亞太純棉毛巾市場份額約45%(21.3億美元),中國、印度、日本合計佔全球消費量34%,且擁有全球最大棉紗產能,CAGR達6.54%。
歐洲高端定製驅動尺寸與面料升級
歐洲浴巾市場整體增速緩慢(CAGR 1.63%),但超高端酒店(四季、麗思卡爾頓)對Giza 45長絨棉及手工毛圈工藝需求穩定,單品定價可達300歐元。
中東及東南亞為新興高增長地帶
中東酒店業擴張(2026年新增客房超12萬間)帶動抗菌浴巾需求,中國品牌金號‘銀盾系列’2025年對中東出口同比增長210%。
7. 投資前景
機遇一:酒店集團浴巾替換週期從傳統的24個月縮短至18個月,疊加亞太地區新增酒店數量(2026年預計新增1700家)帶來的首購需求,標準尺寸純棉浴巾訂單量將持續增長。供應商若能提供‘尺寸認證+抗菌附加’的打包方案,可鎖定3-5年長期合同。機遇二:戶外運動及母嬰場景催生連帽浴巾新品類,其CAGR 6.27%快於整體市場,但尺寸和麵料門檻更高(需兼顧300g/m²以下輕量化和高吸水性),頭部代工廠可率先切入。風險:歐盟2027年擬實施的《可持續紡織品法規》要求浴巾面料中再生纖維比例不低於20%,當前中國多數代工廠仍依賴原生純棉,若不提前佈局再生材料產能,出口業務將面臨6%-15%的成本上浮。
戰略性考量:
- 酒店替換週期縮短疊加亞太新增酒店: 亞太地區2026年預計新增1700家酒店,每家平均需4000條浴巾,標準尺寸純棉浴巾訂單量將持續增長;供應商打包‘尺寸認證+抗菌附加’可鎖定3-5年長期合同。
- 連帽浴巾與功能性面料開闢新賽道: 連帽浴巾CAGR 6.27%,但輕量化(<300g/m²)與高吸水性門檻高,頭部代工廠可藉此切入戶外及母嬰藍海市場。
- 歐盟再生纖維法規增加成本壓力: 歐盟2027年擬要求浴巾面料再生纖維比例≥20%,中國多數代工廠依賴原生棉,若不提前佈局將面臨6%-15%出口成本上浮。
- 技術風險:無水染色改造需要重資本投入: 超臨界無水染色線單條投資超3000萬元人民幣,中小企業難承擔;但率先改造者可獲得歐美客戶‘綠色供應鏈’溢價,每噸浴巾生產成本下降約8%。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-07-10的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。