

全球無線吸塵器行業為世界各地的消費者提供豐富的產品選擇。
1. 無線吸塵器行業概述
2025年,全球無線吸塵器市場規模達到218.7億美元,較2024年增長14.3%。這一數字背後,是消費者對無繩化、輕量化清潔工具的剛性需求。無線吸塵器並非簡單的“去掉電線”,而是通過鋰離子電池技術、無刷電機和高效氣旋分離系統的協同進化,實現了與傳統有線機型相當的吸力,同時擺脫了電源線的束縛。其核心價值在於“隨時取用”的便利性——從地板到天花板,從車內到沙發縫隙,無線形態讓清潔場景從單一地面擴展到全屋乃至車載。據行業測算,2026年全球無線吸塵器市場滲透率將首次突破35%,這意味著每三臺售出的吸塵器中就有一臺是無線的。
行業特徵與範圍
無繩化與輕量化技術壁壘
無線吸塵器核心差異在於高速無刷電機(轉速超12萬轉/分鐘)與輕量化鋰電系統的集成,這決定了產品能否在吸力、續航和重量之間取得平衡。
馬達與電池供應鏈集中度高
全球80%的高速馬達產能集中在中國深圳和蘇州,鋰電池電芯則主要來自寧德時代、億緯鋰能和三星SDI,供應鏈穩定性直接影響產品交付週期。
HEPA過濾與過敏原認證
高端無線吸塵器需通過美國哮喘與過敏基金會(AAFA)認證或歐洲EN 60312標準,確保排出的空氣顆粒物濃度低於0.3微米每立方米。
激光探測與智能路徑規劃
2025年旗艦機型普遍搭載激光雷達或結構光傳感器,實現微塵可視化識別與自主避障,算法迭代週期已縮短至3個月一次。
清潔電器行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
全球吸塵器市場整體規模預計將從2026年的543.3億美元增長至2034年的1097億美元,複合年增長率(CAGR)為9.20%。其中,無線吸塵器是增長最快的細分品類。2026年全球棒式吸塵器市場價值為191.8億美元,到2035年將攀升至267.5億美元,2026年至2035年的複合年增長率(CAGR)為3.7%。值得注意的是,亞太地區在2025年貢獻了最大的增量,中國、日本和韓國合計佔全球無線吸塵器出貨量的42%。中國本土品牌如追覓、石頭科技在3000元至5000元人民幣價格帶持續擠壓戴森份額,推動行業均價從2023年的280美元降至2025年的245美元,但出貨量增長彌補了單價下滑,整體收入仍保持兩位數增長。
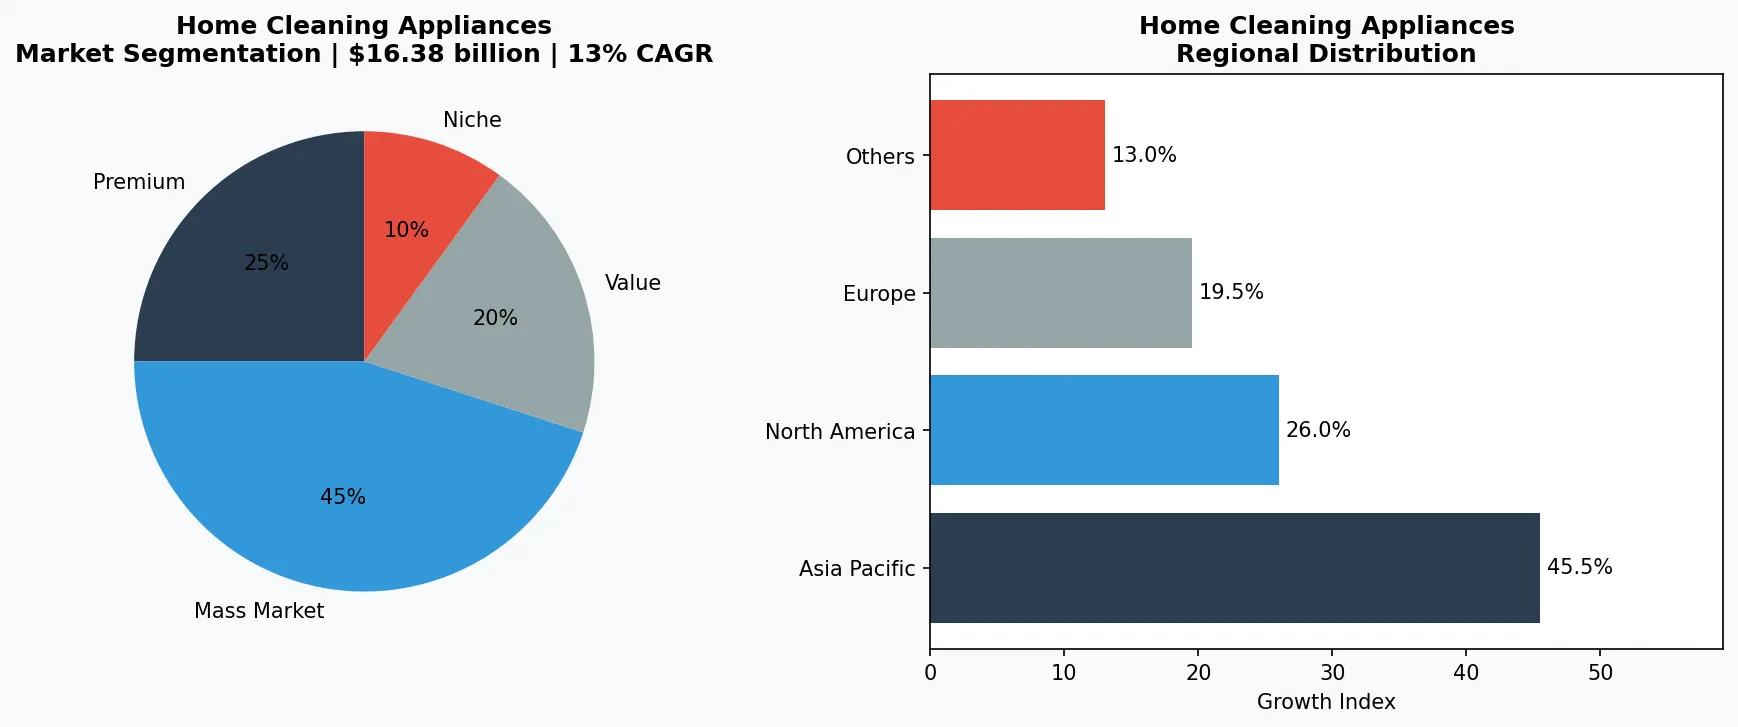
清潔電器市場細分與區域分佈分析。
3. 產品分類
無線吸塵器產品按形態可分為三大細分類別。第一類是棒式無線吸塵器,佔據市場60%以上的份額,典型代表為戴森V15 Detect和追覓V16 Pro,兩者均搭載激光探測和LCD屏顯技術,實時顯示顆粒物大小和數量。第二類是手持式無線吸塵器,主打車載和桌面場景,小米生態鏈企業睿米推出的NEX 2 Plus因輕量化設計(僅1.2公斤)在2024年雙十一期間銷量突破50萬臺。第三類是智能無線吸塵器,即具備路徑規劃、自動回充功能的掃拖一體機,石頭科技G20和科沃斯X2在5000元人民幣以上價位段佔據主導,其核心差異在於激光雷達導航與AI視覺避障的融合方案。
棒式無線吸塵器
市場佔比超60%,代表產品有戴森V15 Detect和追覓V16 Pro,均配備激光探測和LCD屏顯,主打全屋深度清潔。
手持式無線吸塵器
主打車載和桌面場景,小米生態鏈企業睿米NEX 2 Plus整機僅1.2公斤,2024年雙十一銷量突破50萬臺。
智能掃拖一體無線吸塵器
具備路徑規劃和自動回充功能,石頭科技G20和科沃斯X2在5000元人民幣以上價位段主導,核心差異在於激光雷達與AI視覺融合方案。
4. 頭部企業
戴森仍佔據全球無線吸塵器高端市場第一的位置,2025年全球營收約85億美元,但其在中國市場的份額已從2020年的45%下降至2025年的28%。戴森應對策略是推出更輕的Gen5系列(整機重量降至1.9公斤),並強化售後服務網絡。追覓科技是增長最快的挑戰者,2025年全球營收突破120億元人民幣,其核心優勢在於自研高速數字馬達(轉速達每分鐘15萬轉)和全鏈路成本控制,在3000元人民幣價位段實現了戴森5000元產品的吸力性能。石頭科技則專注於智能清潔生態,其P10 Pro無線吸塵器可與自清潔基站聯動,實現“吸塵+拖地+自動集塵”全流程無人化,2025年該產品線貢獻了公司35%的營收。
高端技術引領者
戴森憑藉專利氣旋技術和全球品牌溢價,在5000元人民幣以上價位段保持28%市場份額,但面臨追覓在性價比端的持續衝擊。
垂直整合成本殺手
追覓科技自研高速馬達和電池管理系統,將3000元人民幣價位產品吸力做到戴森5000元級別,2025年全球營收突破120億元人民幣。
智能生態平臺型企業
石頭科技以自清潔基站為核心,構建“吸塵+拖地+自動集塵”全流程閉環,P10 Pro系列貢獻公司35%營收,復購率行業領先。
5. 行業趨勢
1. 趨勢一:鋰電技術升級推動續航革命。2025年主流無線吸塵器電池容量已從2500毫安時提升至4000毫安時,續航時間突破6...
趨勢一:鋰電技術升級推動續航革命。2025年主流無線吸塵器電池容量已從2500毫安時提升至4000毫安時,續航時間突破60分鐘。追覓V16 Pro採用21700電芯和電池管理系統(BMS),在強力模式下仍可持續工作45分鐘,較上一代提升30%。趨勢二:智能傳感與可視化交互。戴森V15 Detect引入壓電式傳感器,可實時統計吸入灰塵的顆粒大小和數量,並在LCD屏幕上以柱狀圖呈現。石頭科技則在前端集成激光雷達和RGB攝像頭,實現毫米級建圖和避障。趨勢三:全屋清潔生態整合。科沃斯和追覓均推出“一機多用”方案,通過更換吸頭組件實現地毯、床褥、窗簾、鍵盤等不同場景的清潔,2025年這類多功能產品的復購率比單一功能產品高出22個百分點。
6. 區域市場
亞太區:增長引擎與價格戰中心
2025年亞太區佔全球無線吸塵器出貨量42%,中國品牌追覓、石頭科技在3000元至5000元人民幣價格帶與戴森展開激烈競爭,推動行業均價下降12.5%。
北美:高端市場仍由戴森主導
北美消費者對無線吸塵器均價敏感度較低,戴森在500美元以上價位段佔據55%份額,但追覓和石頭科技正通過亞馬遜渠道滲透300美元至400美元市場。
歐洲:環保法規驅動產品迭代
2025年歐盟新版電池法規要求無線吸塵器電池可拆卸並標註碳足跡,推動戴森和德國卡赫研發模塊化電池設計,預計2026年合規成本將增加5%至8%。
7. 投資前景
機遇一:商用場景滲透。酒店、寫字樓對低噪音、無線化的清潔設備需求旺盛,2026年商用無線吸塵器市場規模預計將突破45億美元,戴森和德國卡赫已推出針對酒店走廊的靜音版機型。機遇二:下沉市場放量。中國三四線城市及農村地區的無線吸塵器滲透率仍不足15%,隨著物流和售後體系完善,2026年有望成為增量主力。風險:電池回收與環保合規。2025年歐盟新版電池法規要求無線吸塵器電池必須具備可拆卸設計並標註碳足跡,這將增加企業5%至8%的製造成本,對中小品牌構成合規壓力。
戰略性考量:
- 商用場景滲透機遇: 2026年商用無線吸塵器市場規模預計突破45億美元,酒店和寫字樓對低噪音、無線化清潔設備需求旺盛,戴森和卡赫已推出針對酒店走廊的靜音版機型。
- 下沉市場放量機遇: 中國三四線城市及農村地區無線吸塵器滲透率不足15%,物流和售後體系完善後,2026年有望成為增量主力,建議企業佈局千元人民幣價位產品。
- 電池回收合規風險: 歐盟新版電池法規要求2026年起無線吸塵器電池具備可拆卸設計並標註碳足跡,將增加5%至8%製造成本,中小品牌面臨淘汰壓力。
- 技術同質化競爭風險: 隨著馬達和電池技術趨同,2025年行業前五大品牌產品吸力差距縮小至5%以內,價格戰可能進一步壓縮行業毛利率至18%以下。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-05-26的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。