

全球船襪隱形襪行業為世界各地的消費者提供豐富的產品選擇。
1. 船襪隱形襪行業概述
每年全球生產超過480億雙襪子,其中船襪隱形襪以年均6%以上的增速成為襪品行業中增長最活躍的細分品類。與傳統短襪不同,船襪隱形襪的核心賣點在於“無痕”——在穿著淺口鞋、樂福鞋或帆布鞋時完全隱於鞋內,避免襪口外露的尷尬。但實現真正的“隱形”並非易事:防滑脫落是用戶第一痛點,據2025年某電商平臺調研,72%的隱形襪差評集中指向“走路後跟滑脫”。
行業特徵與範圍
防滑膠條熱壓一體成型技術
船襪隱形襪最核心的技術特徵在於後跟防滑條的附著力與柔軟度平衡。目前主流工藝為硅膠熱壓貼合,先進工廠採用全自動點膠機配合紅外定位,可控制膠條厚度誤差在±0.1毫米,確保洗滌30次後防滑力仍保留80%以上。
差異化原料與供應鏈協同
該品類對原料彈性要求極高——氨綸含量通常在15%—25%,高於常規短襪的5%—10%。義烏、諸暨產業集群形成“原料-織造-後整理”就近配套,但高端錦綸(如萊卡)仍依賴進口,2025年中國隱形襪行業對進口錦綸的依存度為22%。
嚴格的安全與環保合規
出口歐盟的隱形襪需通過OEKO-TEX Standard 100認證,對硅膠中的鄰苯二甲酸酯、多環芳烴含量有限值要求。國內則執行GB 18401—2010(B類直接接觸皮膚),但2026年擬升級版標準將增加防滑條揮發性有機物(VOC)檢測。
智能化織襪與柔性快反
新一代雙針筒電腦襪機(如意大利羅納地品牌)可同時編織襪身與防滑提花,減少後續貼膠工序。諸暨頭部工廠已實現“掃碼排產-自動配色-單雙包裝”全流程數字化,最低起訂量降至100雙,交貨週期縮短至5天,滿足品牌商的小批量補貨需求。
這一品類的技術壁壘並非面料本身,而是後跟防滑條的設計與材料。當前主流方案包括硅膠點膠、乳膠條、PU膜貼合以及熱熔膠定型。硅膠條因粘性持久、耐水洗而佔據約65%的市場份額,但部分低端產品在洗滌10次後防滑力下降50%以上,催生了品牌對微注塑一體成型、複合塗層等新工藝的投入。
船襪隱形襪的消費場景正從女性時尚鞋履向男性商務休閒延伸。2025年男性隱形襪銷售額同比增長22%,其中“超薄透氣+抗菌防臭”成為男款標配。此外,兒童運動隱形襪因校園著裝規範(要求不露襪口)而成為新增長點,2026年第一季度線上銷量同比上升31%。
該市場的競爭格局呈現“兩頭擠”態勢:頭部襪業集團利用規模化優勢壓低成本,新興DTC品牌則通過專利防滑技術、社交電商打法搶佔30至50元價格帶。據維瑞評級估算,2025年中國船襪隱形襪市場規模約為87億元人民幣,預計在2026年至2030年間保持複合年增長率(CAGR)8.3%。
內衣襪品行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
全球襪類市場在2025年的價值為247億美元(據全球市場洞察公司數據),另一份研究則報告2025年規模為441.6億美元(預計2034年達573.7億美元,複合年增長率2.95%)。無論採用哪一統計口徑,船襪隱形襪作為細分品類,其增速均快於大盤。2025年全球隱形襪市場規模約64億美元,佔襪類總市場的14.5%,預計到2030年將突破95億美元。
中國是全球最大的襪子生產國和消費國,2025年產量佔全球65%以上。浙江省諸暨市大唐鎮、義烏市以及廣東省汕頭市構成隱形襪的核心產業集群,其中僅大唐鎮一地就貢獻了全國約35%的船襪產量。然而,工廠端價格競爭激烈,出廠價從每雙0.8元到4.5元不等,品牌端售價則在9.9元至89元區間。
渠道結構正在發生深刻變化:傳統商超渠道佔比從2020年的38%下降至2025年的24%,而電商(含直播、短視頻)佔比升至49%。2026年一季度,抖音平臺上“船襪隱形襪”相關話題播放量突破12億次,帶動該渠道銷售額同比增長41%。值得注意的是,B2B分銷——如企業工裝定製、酒店拖鞋配套襪套、健身房會員禮盒——正成為隱形襪的增量市場,2025年規模約7.2億元人民幣,預計2026年將增長18%。
原料成本波動是影響行業利潤的關鍵變量。棉價在2025年經歷12%的漲幅,迫使工廠轉向更高比例的錦綸、氨綸混紡(佔比從2020年的30%升至2025年的55%)。同時,再生纖維(如再生滌綸)在隱形襪中的應用率已達8%,頭部品牌如浪莎推出“環保隱形襪”系列,採購價較常規產品高出15%,但渠道溢價可達30%。
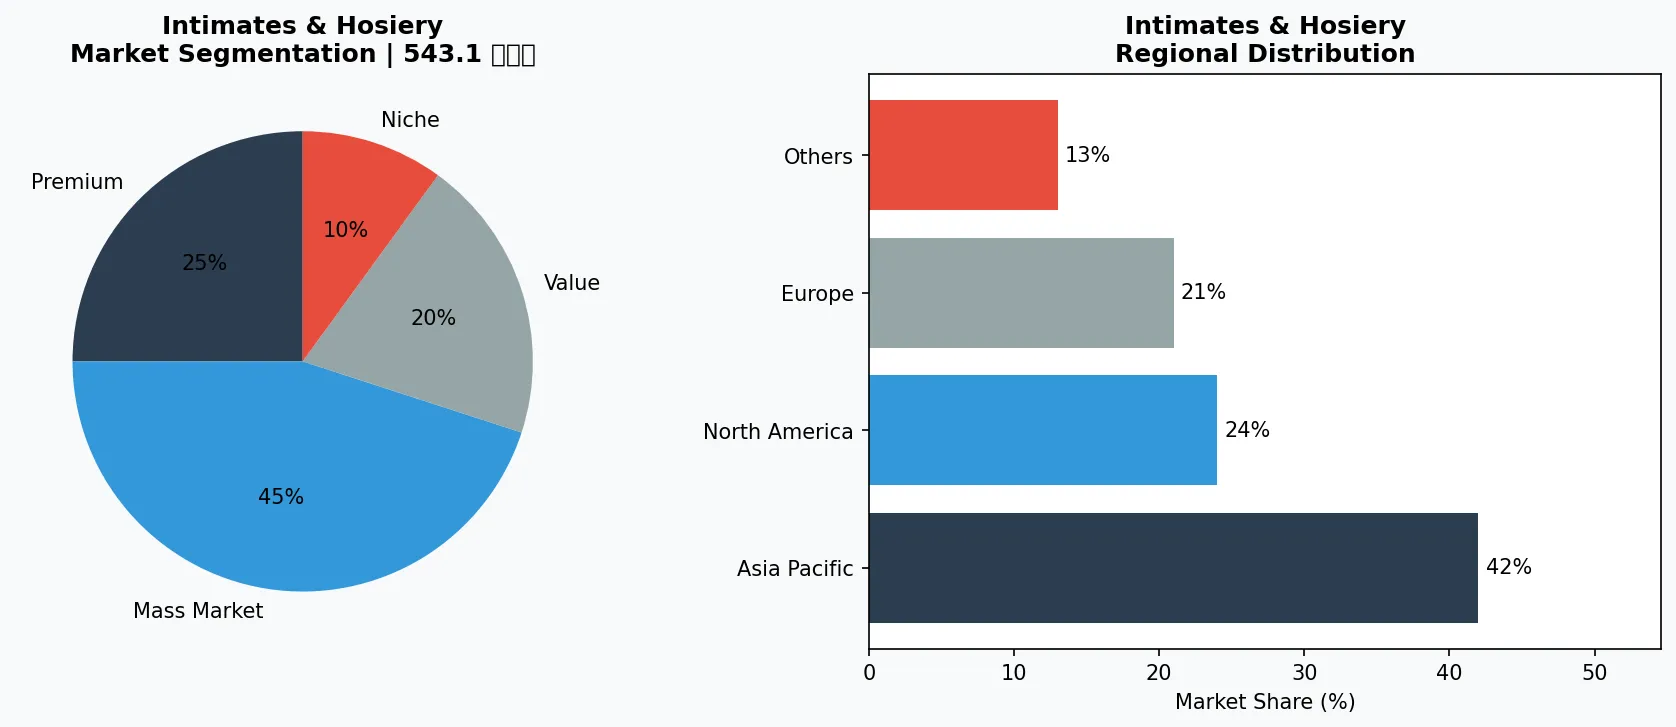
內衣襪品市場細分與區域分佈分析。
3. 產品分類
極致隱形系列
:針對女性尖頭淺口鞋、芭蕾鞋設計,襪口高度低於1.5釐米,前掌採用超薄高彈面料(15D至25D),後跟通過全掌硅膠環或Y型防滑條固定。代表產品如“浪莎超薄隱形襪”(零售價29.9元/3雙),採用德國進口點膠設備,防滑條附著牢度達48次機洗不脫落。此外,“舒跑零感系列”使用醫用級硅膠,並在腳掌處增加防滑顆粒,解決前掌滑移痛點。
運動防滑系列
:專為跑步、健身、瑜伽等動態場景設計,襪身加長至腳踝以上2釐米以覆蓋運動鞋的鞋口,後跟防滑條採用寬幅乳膠與蜂窩狀紋路。以“七匹狼運動隱形襪”為例,其內裡增加導氣槽和抗菌銀離子塗層,抑菌率(金黃色葡萄球菌、大腸桿菌)大於99%。價格帶在39元至69元/3雙,是男性消費的主力區間。
兒童校園隱形襪
:根據教育部“校服著裝規範”要求,小學男生需穿不露襪口的船襪搭配皮鞋。產品重點在安全性與耐穿性——不含甲醛、偶氮染料,襪口鬆緊度符合GB 31701標準。品牌如“巴拉巴拉”推出的兒童隱形襪,後跟防滑條使用食品級硅膠,且襪筒內部印有尺碼標識,2025年該系列銷售額突破2億元。
醫療與功能隱形襪
:針對糖尿病足、靜脈曲張患者設計的隱形襪,採用漸變壓力編織,分佈式防滑條避免局部壓迫。該細分市場滲透率極低(約1.2%),但客單價高(80至150元/雙),利潤率是普通隱形襪的3倍。目前主要玩家為專業襪品品牌如“健足”。
超薄隱形襪(15D-25D)
針對尖頭淺口鞋、芭蕾鞋場景,襪口極低(<1.5釐米),前掌採用高彈錦綸微孔編織。代表產品:浪莎“冰絲隱形襪”(零售價29.9元/3雙),採用德國進口點膠設備,後跟全掌硅膠環防滑。
運動防滑隱形襪
襪身加長至腳踝以上2釐米,後跟防滑條為寬幅乳膠+蜂窩紋路。舒跑“動態貼合系列”在腳底增加壓力感應分區防滑,售價59元/3雙,2026年一季度抖音銷量破百萬雙。
兒童校園隱形襪
符合GB 31701安全標準,不含甲醛、可分解致癌芳香胺染料,後跟防滑條為食品級硅膠。巴拉巴拉“校園系列”2025年銷售額突破2億元,襪筒內印有尺碼標識便於區分。
4. 頭部企業
浪莎集團(傳統龍頭)
:作為中國最大襪業企業之一,浪莎2025年隱形襪品類營收約12.6億元人民幣,佔其襪品總收入的23%。其戰略核心是“技術下沉”——將原本用於高端絲襪的20針以上細針距織機投入隱形襪生產,使面料更薄更透。同時,浪莎在諸暨自建硅膠熱壓車間,實現防滑條從外採到自產的切換,單位成本降低18%。渠道上,浪莎通過“千店計劃”下沉至縣城便利店,用9.9元引流款搶佔下沉市場心智。
舒跑(新銳科技品牌)
:2018年創立,專注運動隱形襪。2025年完成B輪融資1.2億元,估值8.5億元。其差異化在於自主研發“動態貼合系統”——通過腳底壓力分佈數據調整防滑條的疏密位置,已申請7項實用新型專利。舒跑在抖音平臺實現單月銷量85萬雙,復購率達34%。但其短板在於供應鏈深度不足,目前仍依賴代工,2025年因旺季產能不足損失約4000萬元訂單。
溢達集團(垂直整合供應商)
:作為全球知名紡織服裝製造商,溢達旗下擁有自有襪品品牌“派”以及多個隱形襪OEM/ODM業務。2025年其隱形襪出貨量達1.2億雙,主要客戶包括優衣庫、H&M、李寧等。溢達的核心壁壘在於全棉色紡紗技術,可將隱形襪的捻度降低15%,避免面料發硬。同時,溢達在越南、緬甸佈局工廠,利用關稅優勢向歐盟出口,綜合成本比浙江工廠低8%。該集團正推動“防滑條編織一體化”技術,未來有望消除膠貼工序。
浙江大唐中小企業集群
:以大唐鎮為核心的數百家中小工廠形成隱形襪產業帶,以價格和柔性快反見長。典型如“超捷襪業”,擁有50臺意大利羅納地織襪機,可承接500雙起訂的小單,交期7至10天。該集群2025年隱形襪出廠均價為1.6元/雙,利潤僅0.15元/雙。但隨著環保執法收緊(2026年大唐鎮實施VOC排放新規),部分小廠被迫關停,行業集中度正在提升。
傳統襪業集團(規模化防滑工藝)
以浪莎為代表,自建硅膠熱壓車間和20針以上細針距織機,通過規模化採購降低原料成本,單位防滑條成本較外採降低18%。渠道覆蓋縣城便利店,用9.9元爆款搶佔下沉市場。
新銳科技品牌(專利防滑系統)
以舒跑為代表,研發“動態貼合系統”——基於腳底壓力大數據優化防滑條佈局,擁有7項實用新型專利。2025年完成B輪融資1.2億元,在抖音實現單月銷量85萬雙,但供應鏈依賴代工,旺季產能不足。
垂直整合製造商(OEM/ODM巨頭)
以溢達集團為代表,2025年隱形襪出貨量1.2億雙,客戶包括優衣庫、李寧等。核心壁壘在於全棉色紡紗技術和越南、緬甸低成本工廠,正推進“防滑條編織一體化”技術以減少膠貼工序。
5. 行業趨勢
1. 趨勢一:防滑技術進入“無感化”階段。2025年以前,防滑條主要靠硅膠和乳膠的物理摩擦力,但用戶抱怨“勒腳”“起痘”。20...
趨勢一:防滑技術進入“無感化”階段。2025年以前,防滑條主要靠硅膠和乳膠的物理摩擦力,但用戶抱怨“勒腳”“起痘”。2026年,頭部企業開始量產“微針孔陣列”防滑膜——通過激光在PU膜上打出1000餘個微米級孔洞,既能吸汗又不產生異物感。浪莎已將該技術用於其“冰絲隱形襪”系列,首月銷量超過200萬雙。同時,“熱熔膠纖維編織”方案(將防滑顆粒直接織入襪底)由溢達率先投產,可將防滑條厚度減少40%,這一趨勢將倒逼供應鏈設備升級。
2. 趨勢二:抗菌與溫控功能深度融合。後疫情時代消費者對腳部衛生關注度提升。2025年隱形襪中標註“抗菌”的產品佔比從22%躍...
趨勢二:抗菌與溫控功能深度融合。後疫情時代消費者對腳部衛生關注度提升。2025年隱形襪中標註“抗菌”的產品佔比從22%躍升至41%,其中銅離子改性纖維(如“萊卡銅”)和銀離子塗層是主流方案。此外,“相變材料(PCM)”開始應用於運動隱形襪——在25℃至30℃觸發吸熱或放熱,保持腳部乾爽。舒跑與清華大學材料學院合作開發的“恆溫隱形襪”已於2026年3月上市,定價89元/雙,預售期即售罄。
3. 趨勢三:可持續材料從營銷噱頭變為成本剛需。歐盟2025年生效的《紡織品生態標籤條例》要求進口襪子提供碳足跡標籤,直接衝擊...
趨勢三:可持續材料從營銷噱頭變為成本剛需。歐盟2025年生效的《紡織品生態標籤條例》要求進口襪子提供碳足跡標籤,直接衝擊中國隱形襪出口業務。為此,浙江企業紛紛採購再生滌綸(如“伊士曼”再生纖維)和有機棉。以“中紡綠洲”為代表的原料供應商推出100%再生氨綸,但價格比常規產品高20%。2026年上半年,國內一線品牌(如七匹狼、海瀾之家)的隱形襪產品中,可持續材料使用率已達到12%,預計2027年將突破25%。
6. 區域市場
中國浙江產業集群(製造與出口)
諸暨大唐鎮與義烏構成全球最大的船襪隱形襪產地,2025年產量約佔全國65%。工廠端價格競爭激烈,出廠價低至0.8元/雙;但環保新規(VOC排放)正在淘汰落後產能,行業集中度加速提升。
東南亞(成本與關稅優勢)
越南、緬甸新建襪廠利用歐盟GSP關稅優惠,綜合成本比浙江低8%。溢達、申洲國際等已佈局,主要承接優衣庫、H&M的隱形襪訂單,但當地配套輔料(如硅膠條)仍依賴中國進口。
歐美(品牌與渠道高地)
歐盟隱形襪市場以中高端品牌為主(如Happy Socks、Bombas),單價可達15歐元/雙。它們強調可持續認證(OEKO-TEX)和設計聯名,2025年電商滲透率達58%。但對中國產品的反傾銷稅(最高29.5%)限制直接出口。
7. 投資前景
機遇一:企業工裝與酒店B2B定製市場。2025年酒店業復甦後,一次性拖鞋配襪套正在被可水洗的隱形襪替代,單間客房年採購量約8雙。維瑞評級預計該細分市場2026—2028年複合年增長率(CAGR)可達15%,頭部品牌可聯手酒店集團推出聯名款。機遇二:日韓及東南亞出口擴張。日韓消費者對隱形襪的防滑性能要求極高(上市前需通過JIS S 1030標準),但單價可達18元/雙以上。中國企業若能通過BSCI認證並在越南設廠,有望搶佔現有歐洲品牌份額。
風險:原材料成本與貿易壁壘雙重擠壓。2026年棉花價格因極端天氣上漲預期強烈,同時美國對華襪品加徵關稅稅率已升至29.5%。若船襪隱形襪的出口導向型企業不能快速通過東南亞佈局或產品升級提高議價能力,2027年行業毛利率可能跌破15%。此外,防滑硅膠的老化問題(用戶平均丟棄週期為3個月)導致環保壓力,歐盟PFAS禁令可能波及含氟防滑塗層,研發替代方案急需提上日程。
戰略性考量:
- B2B工裝定製市場爆發: 酒店、健身房、企業工服對可水洗隱形襪的需求在2025年已達7.2億元人民幣,預計2026年增長18%,頭部品牌可聯合酒店集團推出抗菌聯名款,鎖定年度採購合同。
- 日韓高端市場準入窗口: 日韓消費者對防滑性能要求嚴格(需通過JIS S 1030標準),但單價18元/雙以上。中國企業通過BSCI認證後,可利用越南工廠規避關稅,有望取代目前佔主流的歐洲品牌。
- 棉花價格與貿易壁壘雙重風險: 2026年棉花價格因極端天氣可能上漲15%以上,疊加美國對華襪品關稅29.5%,出口導向企業毛利率或跌破15%。需加速東南亞產能佈局或開發再生纖維替代方案。
- 環保法規倒逼技術迭代: 歐盟PFAS禁令預計2027年生效,將淘汰含氟防滑塗層。企業需研發不含氟的聚氨酯微孔膜或天然橡膠基防滑方案,否則將失去歐洲市場份額。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-07-05的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。