

全球護目鏡防護眼鏡行業為世界各地的消費者提供豐富的產品選擇。
1. 護目鏡防護眼鏡行業概述
全球每年有超過120萬例眼部工傷事故,其中近半數發生在製造業和建築業——而正確佩戴的護目鏡可以消除90%以上風險。護目鏡防護眼鏡並非普通光學眼鏡的簡單改裝,而是針對衝擊、飛濺、激光、化學輻射等特定危害設計的個人防護裝備(PPE)核心品類。其核心差異在於:鏡片需通過嚴格抗衝擊測試(如ANSI Z87.1標準),框架需貼合面部並提供側向防護,且常需集成防霧、防刮、可更換鏡片等功能。2025年,全球工業眼部防護市場規模已達37.8億美元,護目鏡防護眼鏡作為其中最高技術壁壘的子類,正從“合規消費品”向“智能化防護終端”演進。
行業特徵與範圍
光學性能與防護性能的極致平衡
護目鏡防護眼鏡必須同時滿足嚴苛的光學畸變標準(如球鏡度≤±0.06D)和抗高速衝擊(符合ANSI Z87.1 150英尺/秒 鋼球測試),這使得雙曲面注塑模具精度要求達到微米級。
上游材料高度依賴特種塑料與塗層
鏡片基材以拜耳(Covestro)的Makrolon聚碳酸酯為核心,而防霧、防刮、防化學塗層(如3M的Scotchgard)則被日本AGC和德國默克等少數企業壟斷,導致中小廠商議價能力弱。
認證壁壘構成准入門檻
進入美國市場需通過ANSI/ISEA Z87.1-2020認證,歐盟則需CE標誌及EN166標準測試,中國強制性國標GB 14866-2006等效採用ISO 16321。合規週期長達6-12個月,但一旦通過可形成顯著護城河。
可更換鏡片系統成為設計主流
為降低用戶更換成本,霍尼韋爾Uvex推出“click’n’fit”快拆鏡片托架,無需工具即可在10秒內完成更換,該設計已被中國國家標準《護目鏡技術規範》修訂草案參考採納。
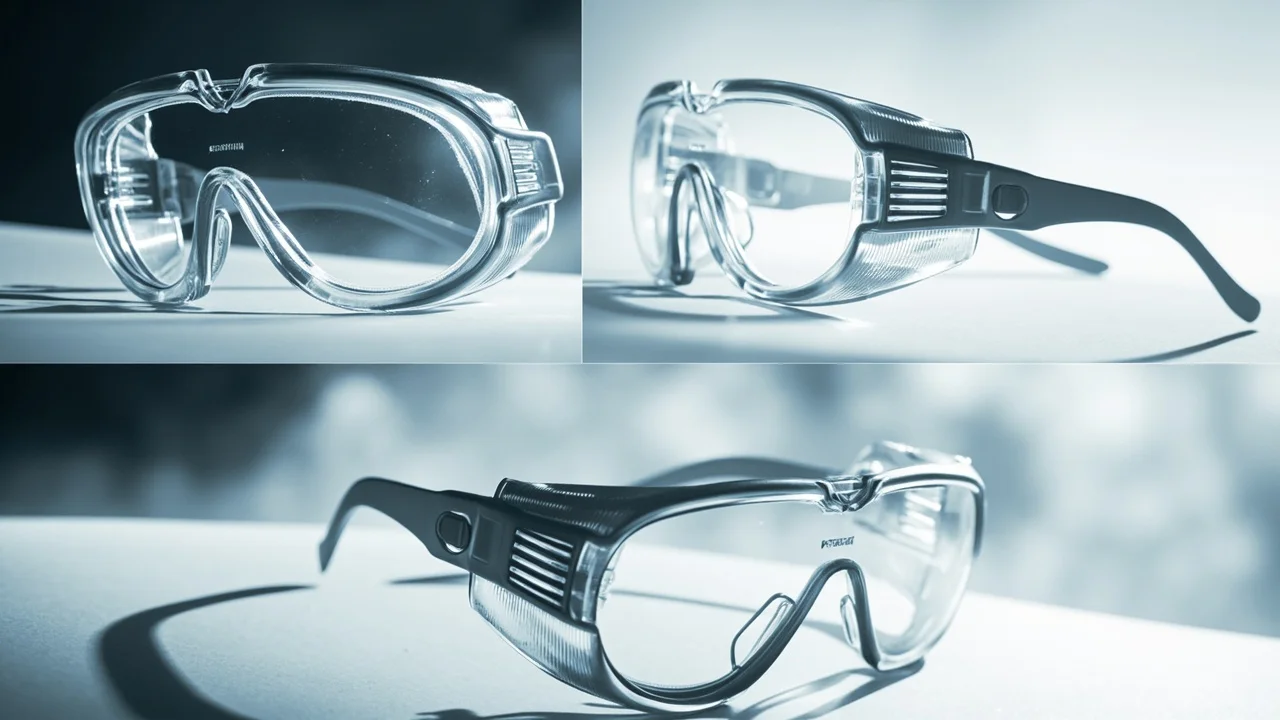
功能防護產品行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
全球護目鏡防護眼鏡市場由多個細分子市場構成,數據交叉驗證顯示其整體增速穩健。2025年,全球安全眼鏡市場(含護目鏡)規模為19.2億美元,預計2026年突破20億美元,到2035年將增至29.3億美元,2026-2035年複合年增長率(CAGR)為4.3%。工業眼部防護市場(涵蓋更廣的護目鏡、面罩等)2025年達37.8億美元,預計2034年上升至63.6億美元,期間總潛在市場(TAM)約459.3億美元。激光防護眼鏡作為高附加值細分市場,2026年預計規模為17.1億美元,到2035年達24.1億美元,CAGR為3.9%。儘管軍用防護眼鏡基數較小(2024年1.5億美元),但其複合年增長率(CAGR)達5.18%,反映了國防領域對尖端光學防護的持續投入。
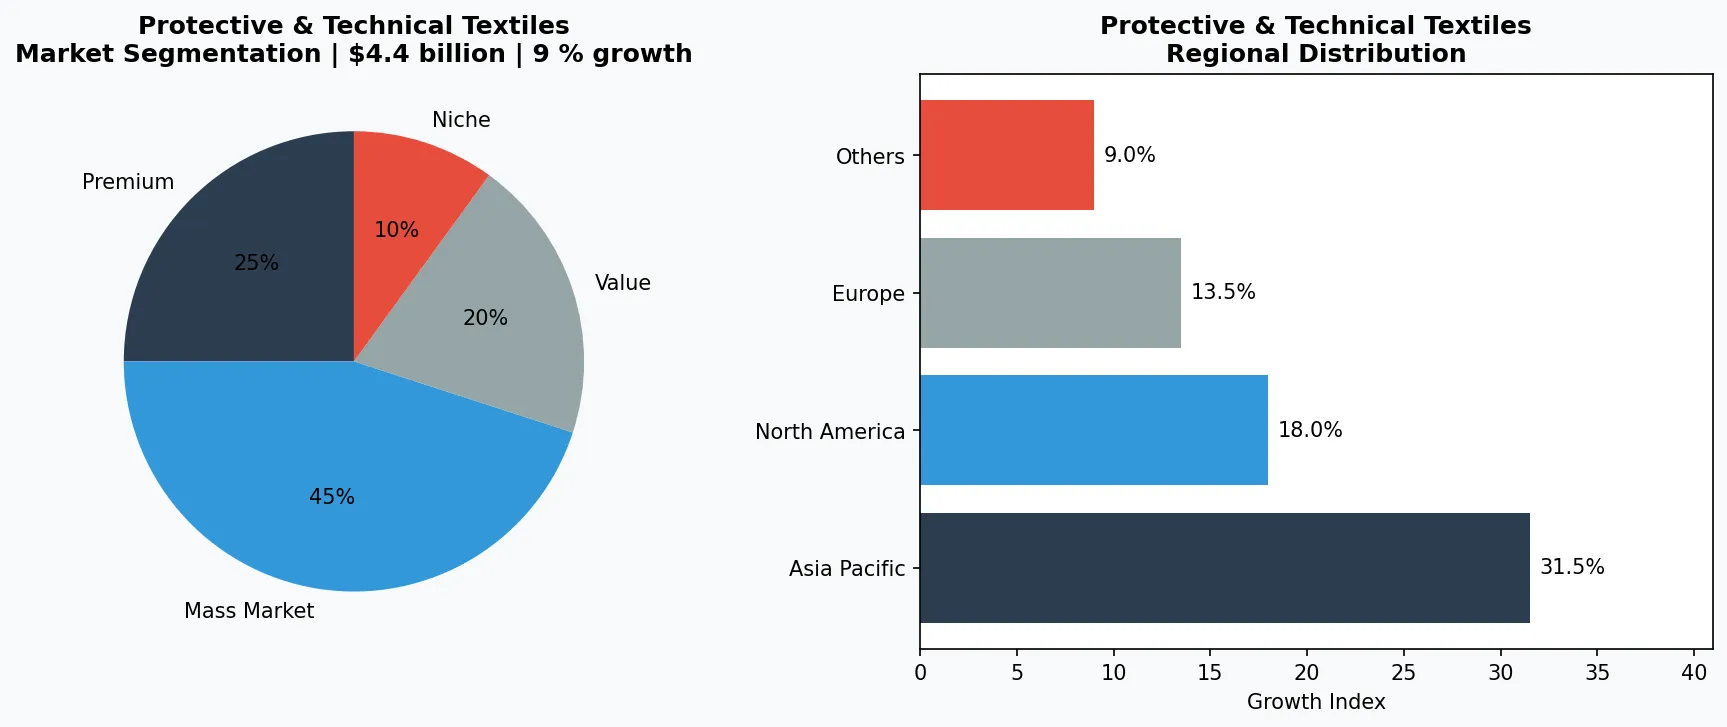
功能防護產品市場細分與區域分佈分析。
3. 產品分類
護目鏡防護眼鏡按防護場景可劃分為三大子類。第一類:工業防衝擊護目鏡,以3M的GoggleGear系列和霍尼韋爾的Uvex Pivot為代表,採用聚碳酸酯鏡片和間接通風設計,適用於打磨、切割、鑽孔等高碎屑環境。第二類:激光防護眼鏡,覆蓋190納米至11000納米波段,德國迪科(Dico)和英國Lasermet提供針對特定波長(如1064納米YAG激光)的窄帶吸收型產品,醫療和科研院所是主要採購方。第三類:防化學品飛濺護目鏡,如金佰利(Kimberly-Clark)的Jackson V20,採用PVC/硅膠鏡框與防霧塗層,用於實驗室、化工車間和製藥潔淨區。
工業防衝擊護目鏡
代表產品包括3M GoggleGear 500系列(間接通風、防霧塗層)和霍尼韋爾Uvex Pivot(鏡框可旋轉90度,便於與呼吸面罩配合),廣泛用於建築、礦山、汽車製造工序。
激光防護眼鏡
德國迪科(Dico)的LaserSafety系列涵蓋OD6+級別防護,覆蓋190-11000納米;中國蘇州特銳的TR-1064N專為1064納米YAG激光設計,已進入華中科技大學激光加工實驗室。
防化學品飛濺護目鏡
金佰利Jackson V20採用PVC鏡框與硅膠密封圈,耐酸鹼;威特(Wert)的Y型護目鏡通過8mm高速液滴飛濺測試(符合EN 166:2001標準),為化工企業首選。
4. 頭部企業
第一類:綜合性安全巨頭——3M與霍尼韋爾。3M憑藉專利的多層防霧技術和全球分銷網絡,在工業護目鏡領域佔據約25%市場份額,其2024年PPE業務營收超80億美元,持續加碼越南、墨西哥產能。霍尼韋爾則通過收購uvex(德國百年護目鏡品牌)補齊高端激光防護產品線,近期將Uvex Laser Vision系列整合入自家工業安全事業部。第二類:專精型光學防護企業——德國uvex。uvex在激光防護和防衝擊領域技術積澱深厚,其SK4鏡片採用無塗層防霧技術,壽命是普通塗層的3倍,已進入中國中車、巴斯夫等頭部製造商的合格供應商名錄。第三類:中國本土崛起者——浙江東亞電子。該公司從代工起家,近年推出自有品牌“東亞防護”,其防衝擊護目鏡通過美國ANSI Z87.1和歐洲EN166雙認證,2025年出口額同比增長32%,東南亞和中東市場為其增長引擎。
全品類安全防護巨頭
3M憑藉全球最寬的PPE產品線和萬級經銷商網絡,在護目鏡領域市佔率領先,其專利防霧塗層(3M™ Optic™)可維持8小時清晰視野,且在全球設有區域化配方調整團隊。
德國高端光學防護專家
uvex深耕護目鏡近百年,在激光防護細分市場技術積澱深厚,其SK4鏡片採用無塗層防霧技術(物理防霧),壽命是傳統塗層的3倍,與西門子醫療、蔡司等企業建立長期定製合作關係。
中國垂直整合型製造商
浙江東亞電子以OEM/ODM起家,近年轉型自有品牌“東亞防護”,其EH-101防衝擊護目鏡通過ANSI Z87.1和EN166雙認證,成本較3M同類產品低35%,2025年出口額達2800萬美元,主攻東南亞基建工地。
5. 行業趨勢
1. 趨勢一:智能增強型護目鏡從概念走向落地。以色列企業Platypus Tech推出集成增強現實(AR)顯示和熱成像模塊的焊...
趨勢一:智能增強型護目鏡從概念走向落地。以色列企業Platypus Tech推出集成增強現實(AR)顯示和熱成像模塊的焊接護目鏡,實時顯示焊接參數和熔池溫度,已獲波音和空客試點訂單,單價超過800美元,推動護目鏡從“被動防護”轉向“主動作業輔助”。趨勢二:輕量化與極端材料成型技術突破。陶氏化學最新開發的超高分子量聚乙烯(UHMWPE)與聚碳酸酯共擠板材,使護目鏡重量降低40%但抗衝擊性能提升20%,3M已計劃在2027年將該材料用於新一代GoggleGear Pro系列。趨勢三:激光防護眼鏡需求向民用醫療領域下沉。隨著醫療美容激光設備(如皮秒激光、CO2點陣激光)普及,中國衛健委數據顯示2025年醫美激光防護眼鏡採購量同比激增58%,本土企業如深圳凡賽特推出適配755納米/1064納米雙波長護目鏡,價格僅為進口同類產品的60%。
6. 區域市場
北美:法規驅動更新換代
美國職業安全與健康管理局(OSHA)2025年更新29 CFR 1910.133標準,要求所有金屬加工崗位必須使用帶側翼防護的護目鏡,直接拉動2026年北美市場規模預計突破8.5億美元。
歐洲:環保法規倒逼材料革新
歐盟REACH法規最新修訂要求護目鏡鏡框材料中雙酚A含量限值降至0.02%,3M已推出生物基聚碳酸酯(Bio-Makrolon)鏡框,預計2027年實現批量供貨。
亞太:基建與製造業雙輪驅動
中國2025年建築業固定資產投資同比增長6.8%,印度“國家基礎設施管道(NIP)”計劃投入1.4萬億美元,兩地合計貢獻全球護目鏡增量需求的40%以上,但低價競爭也導致行業利潤率低於歐美。
7. 投資前景
戰略性考量:
- 智能護目鏡與工業物聯網融合: 整合AR顯示與傳感器數據的護目鏡(如支持設備遠程診斷)將在高端製造和油氣田巡檢領域率先放量,預計2028-2030年市場規模突破3億美元,建議企業提前佈局底層光學顯示模組。
- 中國“工業上雲”政策帶動標準升級: 中國應急管理部推動2027年前完成所有規上工貿企業護目鏡合規改造,預計釋放約15億元人民幣的招標需求,本土認證(GB 14866-202X新版)與海外標準(ANSI/EN)雙合規產品將享受溢價。
- 低價次品氾濫侵蝕行業利潤: 拼多多、Shopee等平臺上存在大量無認證、實際抗衝擊性能不足的護目鏡(售價低於3元人民幣),可能引發監管嚴打併連累正規品牌聲譽,企業需要加強防偽溯源和渠道管控。
- 技術顛覆:可變透光率電致變色護目鏡: 日本保谷(HOYA)已實驗室驗證電致變色鏡片嵌入護目鏡,在焊接作業中0.3秒內從透明切換至遮光等級5,若成本降至100美元以下,將顛覆傳統焊接濾光片市場。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-07-15的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。