

全球防指紋鍍膜技術行業為世界各地的消費者提供豐富的產品選擇。
1. 防指紋鍍膜技術行業概述
當你在旗艦智能手機上按壓指紋後,屏幕留下的油汙印記不僅影響觀感,更可能讓光學屏下指紋傳感器的識別率下降30%以上——而防指紋鍍膜技術正是解決這一痛點的核心方案。不同於傳統疏油塗層簡單的臨時效果,現代防指紋鍍膜通過納米級氟化聚合物在玻璃或薄膜表面形成緻密的低表面能層,使水接觸角超過110°,指紋油脂在其表面呈現“荷葉效應”般快速坍塌而非附著。
行業特徵與範圍
納米級疏油層構建技術
防指紋鍍膜的核心是在基材表面形成厚度僅10-50納米的氟化聚合物單分子層,通過分子自組裝實現水接觸角>110°、油接觸角>70°,指紋油脂無法持續附著。
真空蒸鍍-噴塗-卷繞塗布三類工藝並行
消費電子蓋板多采用真空蒸鍍(日本昭和真空設備為主),柔性薄膜則偏好卷對卷狹縫塗布;噴塗方案因設備成本低、材料利用率高正在崛起。
耐久性認證門檻極高
主流品牌要求鍍膜通過鋼絲絨耐磨測試(17N壓力/5000次以上)及高溫高溼雙85測試(1000小時),塗層的附著力須達到ISO 2409百格測試5B級。
PFAS替代研發是下一輪護城河
歐盟擬2030年限制全氟烷基物質,贏創、信越等企業已推出短鏈C4氟硅烷及無氟聚硅氧烷替代方案,但耐磨性仍比傳統配方低30%,突破點在於引入納米交聯劑。
2025年全球超薄玻璃市場規模已達241.9億美元,並將在2034年以9.89%的複合年增長率(CAGR)攀升至565.4億美元,這為防指紋鍍膜提供了最直接的下游載體——每片超薄玻璃在終端應用前幾乎都必須經過防指紋處理。與此同時,薄膜封裝市場2025年僅為1.6121億美元,但預計2026-2034年複合年增長率(CAGR)高達20.56%,核心驅動力正是柔性OLED顯示屏對多層高阻隔膜的需求,而防指紋鍍膜正是這些薄膜最外層的功能化關鍵。
防指紋鍍膜技術的獨特之處在於它並非單一產品,而是一套“配方+工藝”體系:氟硅烷偶聯劑的分子結構設計、真空蒸鍍或噴塗的工藝參數、以及基材預處理(如等離子活化)共同決定了塗層的耐久性與光學透明度。在B2B領域,這一技術的採購方不再是終端消費者,而是面板製造商(如京東方、三星顯示)、蓋板玻璃供應商(如康寧、肖特)以及ODM組裝廠。
行業正在從“可擦寫”的消費級塗層轉向“不可修復”的工業級硬鍍層——後者耐磨次數從5萬次提升至20萬次,且透光率損失低於0.5%。2026年,隨著可摺疊手機出貨量預計突破5000萬部,其鉸鏈區域及UTG(超薄玻璃)對防指紋鍍膜的耐彎折性提出了全新要求,這正在倒逼上游材料企業重新設計分子交聯結構。
功能防護產品行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
全球防指紋鍍膜市場目前尚無獨立的公開統計口徑,但其核心應用領域——智能手機屏幕保護膜——在2024年的全球市場規模已達573.2億美元,預計2024-2029年複合年增長率(CAGR)為6.8%。若僅算防指紋鍍膜的材料與加工環節,行業內普遍估算其佔屏幕保護膜成本的8%-15%,相當於2024年約45-85億美元的市場空間,且增速明顯高於保護膜大盤,因為高端機型正將防指紋鍍膜從選擇性配置變成標配。
超薄玻璃市場是另一個關鍵水源。2025年全球超薄玻璃產值241.9億美元,其中用於顯示蓋板的份額約佔65%。每一片出廠的超薄玻璃都需要至少一道防指紋處理工序,以陸系面板廠為例,2026年京東方計劃將UTG產能提升至每月300萬片,對應的防指紋鍍膜加工費採購額將超過5億元人民幣。更值得注意的是,薄膜封裝市場的爆發式增長(2026年1.9436億美元→2034年8.6741億美元,複合年增長率20.56%)意味著未來防指紋鍍膜的戰場將從單一硬質玻璃擴展到柔性薄膜——這些薄膜的卷對卷塗布工藝要求鍍膜液具備更快的固化速度和更高的延展率。
從區域看,亞太地區佔據全球防指紋鍍膜需求的78%以上,中國、韓國、日本是三大核心生產國。中國在2025年已成為全球最大的防指紋鍍膜加工基地,東莞、蘇州、成都三地聚集了超過200家專業鍍膜廠,但其中具備20萬次以上耐磨認證的供應商不足15家。印度市場正在崛起,受智能手機本地製造推動,2026年預計消耗1200萬片防指紋鍍膜玻璃,但90%依賴從中國進口鍍膜液。
競爭格局呈現“啞鈴型”:上游氟化工巨頭(如信越化學、大金工業)壟斷了高性能氟化聚合物樹脂的供應,利潤率維持在55%以上;下游加工環節則極度分散,CR5不足20%。但這一格局正在被打破——2025年,一家江蘇鍍膜企業通過自研等離子體增強化學氣相沉積(PECVD)設備,將鍍膜成本降低了30%,直接導致其2026年一季度訂單增長120%。
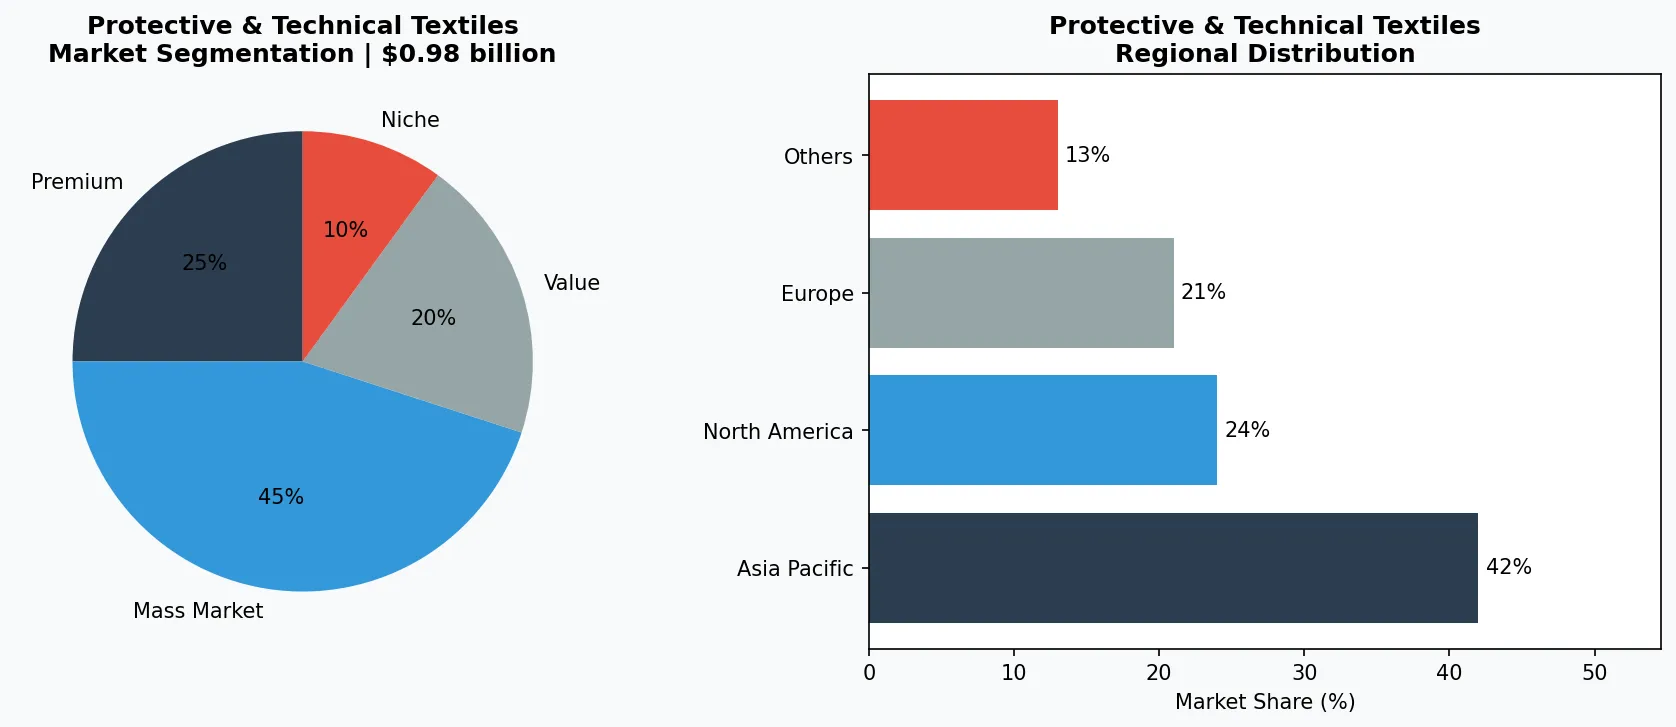
功能防護產品市場細分與區域分佈分析。
3. 產品分類
1. 智能手機蓋板防指紋鍍膜:這是最成熟也是競爭最激烈的細分市場。主流方案為真空蒸鍍型氟硅烷塗層,典型產品如日本大金工業的“OPTOOL DSX”系列,其靜態水接觸角可達114°,動態滑移角低於8°,在華為Mate 60系列及三星Galaxy S24 Ultra上均有應用。該塗層通常配合AF(防指紋)蒸鍍機在玻璃蓋板上進行,單片加工成本約0.8-1.2元人民幣,耐磨次數須通過鋼絲絨摩擦測試(1000次/4.5N壓力下無劃傷)才可入廠。
2. 可摺疊/可捲曲屏防指紋鍍膜:針對CPI(無色聚酰亞胺)或UTG基材,需要同時兼顧彎折壽命與抗指紋性能。目前業內標杆是德國默克(Merck)開發的“Licristal FLEX”系列液態塗層,支持卷對卷狹縫塗布,固化後斷裂伸長率超過30%,在20萬次摺疊測試後防指紋性能僅衰減12%。另一個代表性方案是韓國KCTech的塗覆型高硬度層:在UTG上預先沉積二氧化硅-氟硅烷複合層,硬度達到7H鉛筆硬度,同時保持0.3%以下的霧度。
3. 車載與工業顯示防指紋鍍膜:汽車中控大屏、HUD(抬頭顯示)對防指紋鍍膜的耐候性要求遠高於消費電子——要求在85℃/85%RH雙85測試中持續1000小時不出現彩虹紋或剝落。日本信越化學的“KR-900”系列專門針對此場景,採用雙固化樹脂體系(UV+熱固化),交聯密度更高,耐化學品性能突出,已進入特斯拉Cybertruck的供應商清單。值得注意的是,該細分市場2026年增速預計達22%,遠超消費電子的8%。
智能手機蓋板用真空蒸鍍型防指紋鍍膜
代表產品為大金工業OPTOOL DSX系列,應用於華為Mate 60 Pro及三星Galaxy S24 Ultra,靜態接觸角114°,動態滑移角<8°,單片成本約0.8-1.2元。
可摺疊屏用高延展液態塗布型防指紋鍍膜
德國默克Licristal FLEX系列,斷裂伸長率>30%,通過20萬次摺疊測試,適配CPI和UTG基材,已用於OPPO Find N5摺疊屏。
車載顯示用雙固化高耐久型防指紋鍍膜
信越化學KR-900系列,UV+熱雙固化體系,通過85℃/85%RH 1000小時無彩虹紋測試,已進入特斯拉Cybertruck供應鏈。
4. 頭部企業
1. 上游氟化學巨頭——日本大金工業:作為全球最大的聚四氟乙烯及含氟化學品生產商,大金在防指紋鍍膜領域的核心競爭力在於其專利分子結構——將全氟聚醚鏈段與硅烷偶聯劑通過獨特的三嗪環連接,使塗層在保持超疏油特性的同時,附著力提升至5B級(百格刀測試無脫落)。其“OPTOOL”系列佔據全球智能手機AF材料市場約45%份額。2025年大金投資120億日元在江蘇常熟新建氟硅烷樹脂工廠,預計2027年投產,專門服務中國面板廠。
2. 中游鍍膜設備整合者——江蘇華科創智:這家中國公司通過收購日本真空鍍膜設備企業“昭和真空”的技術團隊,將蒸發源設計與等離子清洗模塊整合至一條產線,使鍍膜節拍縮短至12秒/片,良率達到98.5%。2025年華科創智實現營收9.2億元人民幣,其中防指紋鍍膜代工業務佔比70%。其核心策略是綁定一家手機ODM龍頭(聞泰科技),以“設備+材料+加工”一體化模式降低客戶端成本20%。
3. 下游方案型供應商——美國PPG工業:PPG並非氟材料出身,但通過收購塗料企業“艾仕得”的工業特種塗層部門,跨界進入防指紋鍍膜賽道。其差異化在於提供“塗覆+後續激光修復”方案:在生產線末端配備激光退除單元,一旦檢測到塗層缺陷,可精準去除局部並重新噴塗,使整體良率從95%提升至99.2%。該方案已通過蘋果MFi認證,正被富士康深圳龍華工廠批量導入。
上游氟硅烷樹脂專利壟斷型企業
日本大金工業憑藉全氟聚醚-三嗪環專利分子結構,佔據全球手機AF材料45%份額,2025年投資120億日元在江蘇常熟擴產,專供中國面板廠商。
中游鍍膜設備+代工一體化整合商
江蘇華科創智通過收購日本真空團隊,將蒸鍍機與等離子清洗集成,節拍12秒/片、良率98.5%,綁定聞泰科技,2025年營收9.2億元。
下游全流程方案型供應商
美國PPG工業通過激光修復+塗覆組合方案將鍍膜良率提至99.2%,已通過蘋果MFi認證,正被富士康深圳工廠批量導入。
5. 行業趨勢
1. 趨勢一:從“減反射”到“多合一”功能集成。傳統防指紋鍍膜僅負責疏油,但2026年起,面板廠要求一片鍍膜同時實現防指紋、防...
趨勢一:從“減反射”到“多合一”功能集成。傳統防指紋鍍膜僅負責疏油,但2026年起,面板廠要求一片鍍膜同時實現防指紋、防眩光(AG)和減反射(AR)三重功能。日本日東電工推出的“三合一鍍膜液”通過在氟化聚合物中摻雜平均粒徑20nm的二氧化硅微球,使塗層同時具備0.5%以下的低反射率(AR)和30光澤度以下的霧面效果(AG),同時水接觸角仍保持在108°以上。這一方案在2025年已被OPPO Find N5摺疊屏採用,鍍膜總成本上升至傳統方案的2.3倍,但大幅減少了後道工序,綜合成本反而降低15%。
2. 趨勢二:無溶劑塗布工藝加速替代蒸鍍。真空蒸鍍儘管成熟,但設備投資高(單臺蒸鍍機約300萬元人民幣)且材料利用率僅40%。...
趨勢二:無溶劑塗布工藝加速替代蒸鍍。真空蒸鍍儘管成熟,但設備投資高(單臺蒸鍍機約300萬元人民幣)且材料利用率僅40%。廣東一家初創企業“博納新材料”在2025年全球首發無溶劑紫外固化噴塗技術:將高粘度氟硅烷樹脂通過超聲霧化形成亞微米級液滴,在常壓下噴塗至基材,固化僅需1秒。該技術材料利用率超過90%,且無需真空腔體,整線投資降低至蒸鍍方案的30%。2026年一季度,該技術已進入小米供應鏈驗證階段,若通過,預計2027年將搶佔15%的產能份額。
3. 趨勢三:可降解防指紋鍍膜的研發突圍。歐盟PFAS限制法案不斷收緊,傳統全氟辛酸(PFOA)類鍍膜液麵臨2030年全面禁用...
趨勢三:可降解防指紋鍍膜的研發突圍。歐盟PFAS限制法案不斷收緊,傳統全氟辛酸(PFOA)類鍍膜液麵臨2030年全面禁用的風險。德國贏創工業在2025年推出了基於短鏈氟代烷基(C4)的替代配方“Tego 2600”,生物降解性達到OECD 301B標準的60%,且耐磨次數仍可維持15萬次。儘管初期成本較傳統配方高25%,但已獲得蘋果、谷歌和三星三家OEM的“優先選用”資格。預計2026-2028年,短鏈氟基鍍膜將逐步滲透30%的市場份額,成為法規合規主旋律。
6. 區域市場
亞太:全球78%防指紋鍍膜需求與核心生產基地
中國、韓國、日本佔據主導,中國東莞、蘇州、成都聚集超200家鍍膜廠,但僅15%具備20萬次耐磨認證;韓國KCTech在UTG鍍膜領域領先。
北美:高端研發與法規驅動型市場
蘋果、特斯拉對鍍膜耐候及環保要求極高,推動無氟配方研發;PPG、3M等本土企業在方案整合上佔優,但加工環節仍依賴亞洲代工。
歐洲:PFAS法規最強監管區催生替代材料窗口
歐盟擬2030年禁PFAS,贏創短鏈C4配方獲蘋果、三星優先選用,2026-2028年短鏈氟基鍍膜有望佔據30%份額,成本高於傳統方案25%。
7. 投資前景
機遇一:可摺疊設備爆發帶來的UTG鍍膜增量。據Display Supply Chain數據,2026年全球可摺疊手機出貨量將突破5000萬部,平均每部需要2片UTG(內屏+外屏),這意味著防指紋鍍膜新增1億片/年需求,對應加工產值約6億元人民幣。上游材料商若能在鍍膜液中同時解決彎折疲勞與抗指紋的平衡,將獲得訂單鎖定優勢。
機遇二:車載顯示從裝飾面板向功能屏的跨越。2026年起,智能座艙內嵌顯示屏數量將從平均2.3塊增至4.1塊,且全部要求防指紋抗眩光。全球車載蓋板玻璃塗覆量預計達到1.8億片,複合年增長率25%。可操作點:佈局雙85可靠性認證能力,並與Tier 1(如博世、大陸集團)簽署獨家供應協議。
風險:全氟化合物法規的不確定性。若2030年PFAS全面禁令提前至2028年,目前80%以上的氟硅烷配方將面臨斷供風險。投資短鏈氟或無氟替代方案的企業在2026-2027年將承受成本劣勢,但若法規如期收緊,則會反向獲得定價權。建議在2026年底前完成至少一條無氟鍍膜液的中試線建設。
戰略性考量:
- 可摺疊UTG增量機遇: 2026年可摺疊手機出貨5000萬部,2片UTG/部新增1億片鍍膜需求,對應加工產值約6億元,彎折疲勞+抗指紋平衡是技術高地。
- 車載顯示高速增長機遇: 座艙屏幕數從2.3塊增至4.1塊,全球車載蓋板鍍膜需求1.8億片,複合年增長率25%,提前獲取雙85可靠性認證可與Tier 1簽訂獨家協議。
- PFAS禁令提前實施的斷供風險: 若2030年全氟禁令提前至2028年,80%現有配方面臨斷供,建議2026年底前完成至少一條無氟鍍膜中試線建設以對沖政策風險。
- 無溶劑UV噴塗技術顛覆風險: 博納新材料無溶劑噴塗方案使設備投資降低70%、材料利用率達90%,若2027年通過小米驗證,可能重構加工環節競爭格局,傳統蒸鍍產能面臨閒置風險。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-07-18的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。