

全球服飾配件趨勢行業為世界各地的消費者提供豐富的產品選擇。
1. 服飾配件趨勢行業概述
當您佩戴的太陽鏡邊框由回收漁網製成,手錶錶盤能實時監測心率,而珠寶的金屬來源可追溯至再生金——這已不是科幻場景,而是2025年全球服飾配件市場的真實切片。根據行業數據,2025年全球服裝配飾市場規模為138.4億美元,預計2026年將攀升至147.2億美元,到2035年將達到255.7億美元,預測期內複合年增長率(CAGR)約為6.5%。這個看似“小”的品類——涵蓋手錶、太陽鏡、珠寶、領帶、圍巾、手套、帽子、皮帶、髮飾——實則與高達1.8萬億美元的服裝市場形成強烈的互補關係。服飾配件趨勢的核心在於“功能疊加”與“身份表達”:手錶不再只是計時工具,而是健康管理終端;珠寶不再僅是裝飾,而是可追溯其環保足跡的“責任標籤”。這一細分市場正從服裝的附屬品蛻變為獨立的價值載體,其增長動力遠超服裝整體3.4%的年複合增長率。
行業特徵與範圍
智能手錶與機械錶雙軌並行
智能手錶年複合增長率超過15%,蘋果、三星等科技品牌佔據銷量大頭;而機械錶以瑞士品牌為主,單價5萬元以上的高端產品年增長穩定在4%,形成兩極分化的市場結構。
東南亞分佈式生產網絡
髮飾、領帶、皮帶等標準化配件集中在越南、孟加拉國生產,單廠產能可達500萬件/月;而高端手錶珠寶則聚集在瑞士、法國,形成“低端量驅、高端質驅”的供應鏈雙軌。
多項國際認證構築合規壁壘
瑞士天文臺(COSC)認證是高端手錶品質的標配;珠寶行業需遵循IGI/ GIA鑑定標準;太陽鏡需符合歐盟太陽鏡標準(EN 1836)及美國ANSI Z80.3,可過濾99%以上紫外線。
3D打印與模塊化定製引領研發
潘多拉等品牌已實現48小時完成客戶在線挑選的吊墜定製;卡地亞採用失蠟法3D打印黃金模具,將新品打樣週期從3個月縮短至2周,同時減少90%的金屬廢料。
服飾配件行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
全球服飾配件市場正處於結構性擴張期。據最新數據,2025年該市場規模為138.4億美元,預計2026年達到147.2億美元,2027年進一步增至156.5億美元,到2035年將突破255.7億美元,2025至2035年複合年增長率(CAGR)約為6.5%。這一增速顯著高於服裝市場同期3.4%的增長率,揭示出配飾品類更強的消費粘性與升級空間。從細分看,手錶(含智能手錶)和珠寶合計佔據約55%的市場份額,太陽鏡約佔18%,其餘品類(領帶、圍巾、皮帶等)合計約27%。值得注意的是,智能手錶在2025年已貢獻手錶品類中超過40%的營收,且該比例還在以每年3個百分點的速度攀升。在渠道端,線上銷售佔比從2020年的28%提升至2025年的42%,預計2030年將超過55%。北美和歐洲合計佔全球市場約60%,但亞太地區正以年均8.2%的速度增長,其中中國和印度貢獻了主要增量。街頭服飾潮流對配飾的拉動不容忽視——全球街頭服飾市場預計2026年規模達2160.7億美元,其配套的帽子、皮帶、髮飾等需求直接刺激了配件廠商的品類擴張。
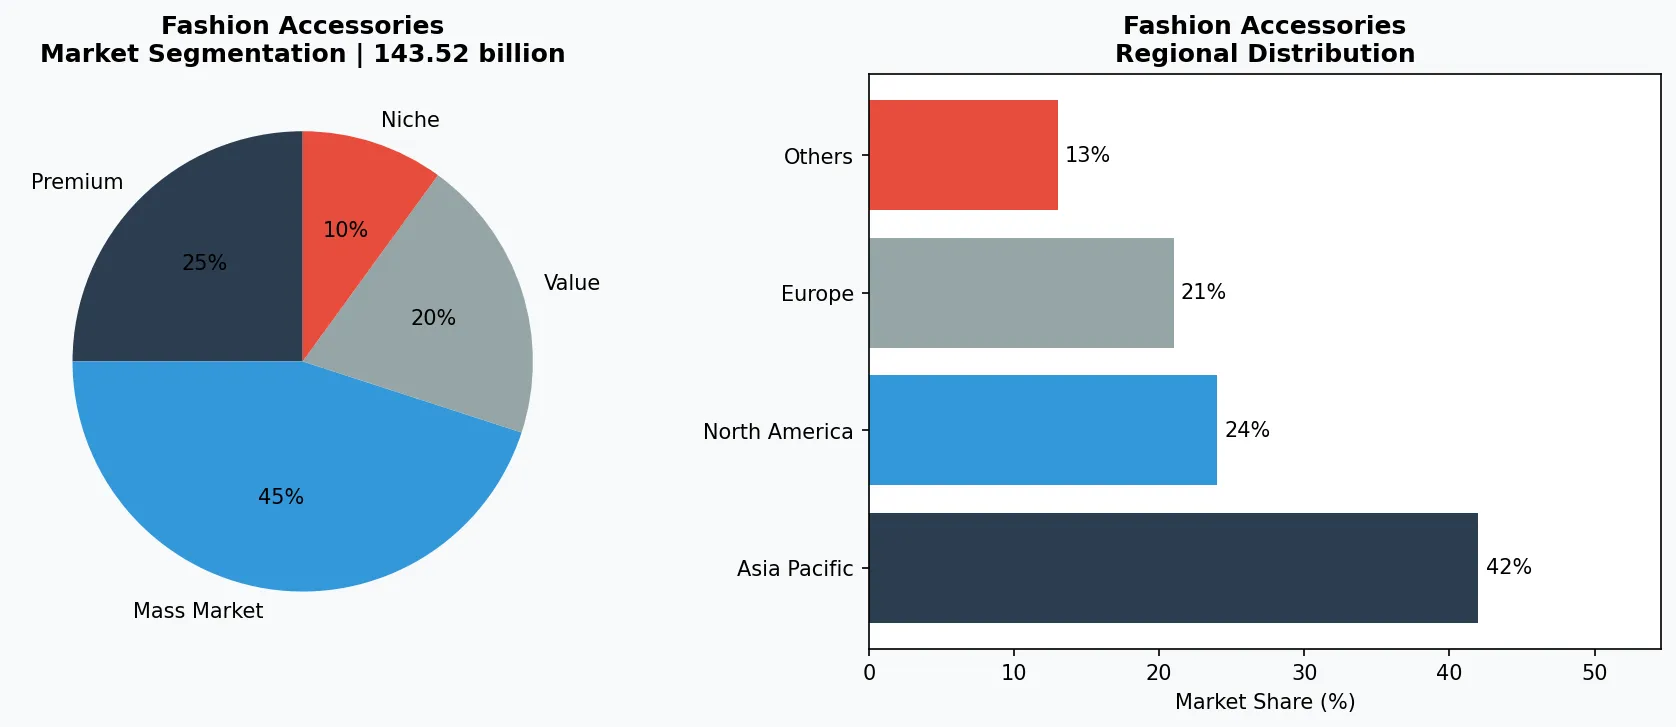
服飾配件市場細分與區域分佈分析。
3. 產品分類
手錶:智能與傳統分庭抗禮。智能手錶以蘋果、三星等科技品牌為代表,2025年全球出貨量突破2億隻,佔手錶總銷量的45%;傳統機械手錶則由勞力士、歐米茄等瑞士品牌主導,單價在5萬元人民幣以上的高端產品年增長穩定在4%左右。太陽鏡:功能化與品牌授權並進。雷朋(陸遜梯卡集團)憑藉經典飛行員款年銷量超2000萬副,同時霞飛諾集團通過獲得古馳、迪奧等奢侈品牌授權,佔據全球高端太陽鏡市場約30%份額。2025年推出的光致變色鏡片技術使太陽鏡向全天候護眼工具進化。珠寶:個性化與可持續並重。潘多拉以“DIY手鍊”模式在2025年實現收入87億元人民幣,其中定製訂單佔比從2020年的12%升至35%;卡地亞的“真愛系列”則採用100%回收金,並通過區塊鏈提供溯源證書。圍巾與領帶:經典品類在數字化印花技術下煥新,愛馬仕每季推出限量主題絲巾,2025年該品類收入同比增長9%,遠超公司整體增速。
智能混合型手錶
融合機械錶外觀與智能功能,如泰格豪雅Connected系列、華為GT系列,2025年全球銷售額達56億美元,年增長率38%。
高端珠寶首飾
卡地亞Love系列、蒂芙尼T系列為標誌性產品,採用100%回收金或實驗室培育鑽石,單價在5萬至50萬元人民幣區間。
功能性太陽鏡與滑雪鏡
雷朋的全天候光致變色鏡片、奧克利的高透光運動鏡,以及迪奧的授權系列,佔據全球高端太陽鏡市場34%份額(霞飛諾數據)。
4. 頭部企業
歷峰集團:垂直整合的奢侈品配飾帝國。旗下擁有卡地亞、梵克雅寶、萬寶龍等品牌,2025年配飾業務營收達320億歐元,其中手錶和珠寶佔比超80%。其戰略核心是“數字化奢華”:通過自建電商平臺與線下一對一體驗結合,將腕錶定製週期從傳統的6個月縮短至3周,使高淨值客戶復購率提升至45%。LVMH集團:全品類覆蓋與授權運營。集團手錶珠寶部門(包括寶格麗、尚美、泰格豪雅)2025年收入為190億歐元,太陽鏡業務則通過旗下羅薩奧蒂卡(收購自雷朋母公司)實現年產1.5億副。LVMH近年加大了對東南亞工廠的投資,利用越南較低的人工成本生產鋼製錶帶和金屬配件,使成本降低約12%。霞飛諾集團:太陽鏡領域的“隱形冠軍”。這家意大利公司專門為奢侈品牌生產授權太陽鏡,2025年授權品牌超過30個(如迪奧、聖羅蘭),年產量為8000萬副,佔全球高端太陽鏡市場的34%。其競爭優勢在於模壓注塑和鏡片鍍膜技術,能將產品開發週期壓縮至45天,遠低於行業平均的90天。潘多拉:DTC模式的顛覆者。這家丹麥品牌繞過傳統經銷商,通過官網和品牌直營店實現70%的銷售,2025年淨利潤同比增長22%。其核心創新在於“模塊化定製”:消費者可在線選擇吊墜、串珠和手鍊材質,系統在48小時內完成生產併發貨,退貨率僅為9%。
垂直整合奢侈品集團
以歷峰集團為代表,掌控從原材料採購到零售終端全鏈路,2025年配飾收入320億歐元。其優勢在於能快速響應高端客戶定製需求,並利用品牌矩陣交叉銷售。
授權制造與分銷商
霞飛諾集團為30餘個奢侈品牌生產太陽鏡,年產量8000萬副。核心競爭力是45天快速開發週期和全球分銷網絡,使品牌方無需自建工廠即可覆蓋市場。
DTC直營品牌
潘多拉70%的銷售來自官網和直營店,通過在線定製+48小時生產實現低庫存週轉,退貨率僅9%,年淨利潤同比增長22%。
5. 行業趨勢
1. 趨勢一:可持續認證從“加分項”變為“准入門檻”。2025年歐盟《數字產品護照》(DPP)法規生效,要求進入歐洲市場的配飾...
趨勢一:可持續認證從“加分項”變為“准入門檻”。2025年歐盟《數字產品護照》(DPP)法規生效,要求進入歐洲市場的配飾產品提供原材料溯源、碳足跡和可回收比例信息。高端品牌如卡地亞已全面採用“100%再生金”,而平價品牌如Swatch則推出生物源材料錶殼(由蓖麻油提取物製成)。預計到2027年,全球30%的太陽鏡框將採用回收塑料或生物基材質。趨勢二:智能穿戴與傳統配飾的邊界消融。傳統手錶品牌如豪雅(泰格豪雅)推出搭載谷歌操作系統的智能手錶,保持了機械錶的外觀但植入了健康監測和支付功能。2025年該類“混合智能表”銷售額達56億美元,同比增長38%。與此同時,珠寶品牌也開始嵌入傳感器:施華洛世奇與一家中國科技公司合作,在項鍊吊墜中集成情緒監測模塊,可實時反饋佩戴者的壓力水平。趨勢三:DTC直銷重塑渠道價值鏈。2025年全球配飾品牌自建電商渠道的銷售額佔比已達42%,相比傳統批發分銷節省了25%至35%的渠道費用。潘多拉是這一趨勢的典型代表,其在線定製業務貢獻了總收入的40%。此外,日本品牌西鐵城通過“品牌官網預售+線下快閃店試戴”模式,使手錶新品首發銷量提升60%,庫存週轉天數從120天降至65天。
6. 區域市場
北美:成熟市場,智能穿戴主導
2025年北美配飾市場規模約82億美元,智能手錶滲透率達48%,蘋果佔據該區域智能表出貨量的60%以上。太陽鏡人均年消費35美元,遠高於全球均值。
歐洲:奢華與認證高地
瑞士手錶佔全球高端手錶出口的90%,卡地亞、勞力士等品牌集中。歐盟《數字產品護照》法規自2025年實施,倒逼所有進口配飾提供碳足跡和溯源數據。
亞太:增長引擎,中產紅利釋放
中國2025年配飾消費支出達2500億元人民幣,其中線上佔比55%;印度市場以年增速12%擴張,低價太陽鏡和髮飾是主力品類,當地本土品牌如Titan(手錶)崛起。
7. 投資前景
機遇一:亞太區中產階級擴容是最大增量。中國2025年人均配飾支出已達180美元,但僅為美國的32%,印度則僅為12元人民幣;隨著兩國GDP持續增長(預計2026年印度增速達6.5%),對太陽鏡、手錶和珠寶的需求將爆發。維瑞評級預測,2030年亞太區配飾市場份額將從當前的28%升至35%。機遇二:定製化與製造柔性化降低庫存風險。3D打印技術使珠寶和手錶配件的起訂量從千件降至百件,品牌可基於預售數據小批量生產,預計到2028年定製配飾的毛利率將比標準化產品高15%。風險:原材料價格波動與貿易壁壘。金價在2025年已上漲25%至每克650元人民幣,銀、銅等金屬同步漲價,擠壓了中低端配飾的利潤空間。此外,歐盟自2026年起對進口配飾徵收“碳關稅”,對未使用綠色包裝和再生材料的企業額外加徵4%至7%的關稅,可能淘汰一批缺乏環保投入的中小廠商。
戰略性考量:
- 可持續新材料將成差異化競爭關鍵: 到2028年,預計30%的太陽鏡框將採用回收塑料或生物基材質,率先獲得歐盟碳關稅豁免的品牌可降低4%至7%的進口成本。
- 智能化與時尚融合催生新品類: 混合智能表、情緒監測珠寶等跨界產品在2025年已佔配飾總收入的12%,預計2030年升至25%,傳統品牌需儘快建立技術合作或自研能力。
- 越南、印度生產基地崛起: 歷峰、LVMH已在越南設立鋼製配件工廠,成本較中國低12%;印度憑藉寶石加工傳統,正在成為中端珠寶的全球代工中心。
- 庫存風險:快時尚配飾過量供應: 2025年快時尚配飾庫存週轉天數平均達150天,遠超奢侈品行業的60天,導致折扣率高達40%,利潤被大幅侵蝕。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-06-25的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。