

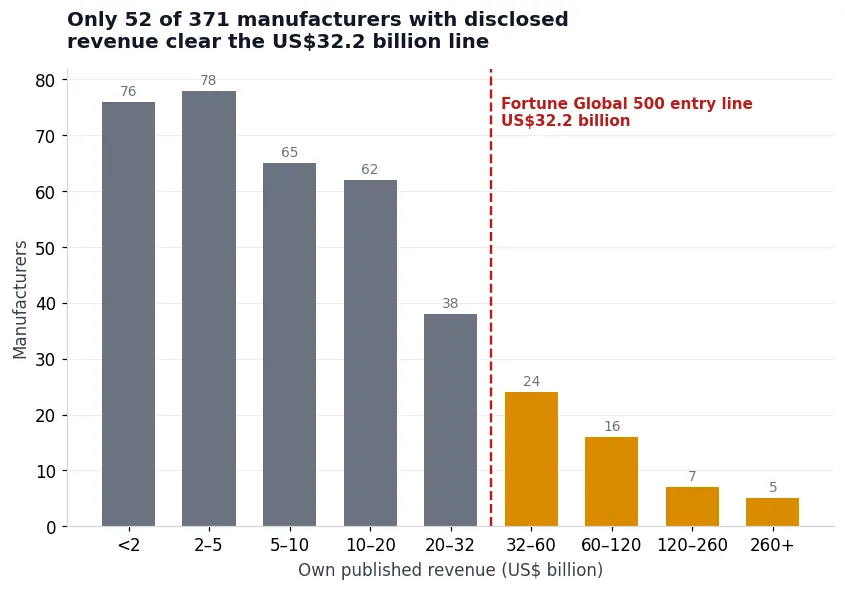
在我們資料庫中揭露營收的 371 家製造商裡,恰好有 52 家跨過《財星》全球 500 強 322 億美元的入榜門檻。占比 14%。其餘 319 家——占已揭露數字企業的 86%——則未達門檻,而這兩組之間的差距,正說明為何我們的產業評分將最高等級保留得如此嚴格。
關鍵發現一覽
371 家中有 52 家跨過門檻
已揭露營收的製造商中,有 14% 超過《財星》全球 500 強 322 億美元的入榜門檻。
能源與原物料主導
沙烏地阿美、中國石油、中國石化和埃克森美孚位居榜首——達到此等規模的營收,通常需要具備實體量的流通。
子公司從不繼承
上市母公司的全資部門,是依其自身揭露的數字評分,而非母公司的數字。
民營製造商難以看見
1,506 家經查證公司與 371 家擁有可用營收資料公司之間的落差,本身就是一項發現。
為何 322 億美元是正確的門檻
2025年《財星》世界500強的入榜門檻為營收322億美元。低於此門檻的企業,即使已是所屬產業中無可爭議的龍頭,規模仍可能比全球榜單上最小的入榜者小上一個數量級。將「產業龍頭」與「《財星》500強企業」混為一談,是產業報導中最常見的單一錯誤,這也是我們以自身公布營收而非榜單入選資格來評分的原因。
在我們的方法論中,子公司與事業部門絕不會繼承母公司的營收。《財星》500強母公司旗下全資擁有的部門本身並非《財星》500強企業,其評分反映的是自身揭露的數字。
榜上有名的製造商
整體組成以能源與材料業為主——Saudi Aramco、PetroChina、Sinopec、ExxonMobil、Shell、Glencore、BP。這並非取樣造成的偏差。此等規模的營收幾乎總是取決於實體數量的流通,而流通量最大的產業正是石油、天然氣、礦業與大宗材料。
線上企業的定位
美國占 52 家中的 15 家,中國占 10 家。再加上英國、瑞士與法國,五個國家合計占總數 37 家。
總部所在國也不等同於營運所在國。線上企業中有數家在海外市場的製造產能高於本國市場——這項區別我們的經查證的企業名錄會逐家企業記錄。
如何運用此門檻
對採購團隊而言,這條門檻是篩選財務穩健度的實用工具,但對評估供應商適配度則效果不佳。一家 400 億美元的材料公司,並不比一家 4 億美元的專業廠商更適合供應精密零組件——它只是比較不容易消失。請用營收門檻評估交易對手風險,並用我們的產業排名評估能力。
VerityRank 上的每一項排名都會在企業名次旁顯示其自行公布的營收,因此您可以自行套用 322 億美元的門檻。請從全產業製造商指數.
略低於門檻的企業
更具啟發性的一組緊接在 322 億美元之下。營收介於 150 億至 320 億美元區間的公司,規模大到足以具備全球布局、正式的法遵職能與多國製造能力,但又小到只要犯下一次策略錯誤就可能危及存亡。它們往往也是最能吸引買方注意的供應商:一家 200 億美元的公司會為客戶配置專屬窗口,而一家 4,000 億美元的公司只會把客戶導向入口網站。
我們的資料庫在該區間收錄了數百家製造商,而它們在買賣雙方關係由工程主導、而非交易性質的產業中,占比明顯偏高。動力傳動排名與流體處理排名是最清楚的例子:兩者皆由遠低於《財星》500 強門檻的公司主導,但這些公司卻掌握了不成比例的全球供應份額。
我們如何處理揭露營收
我們資料庫中的營收數字取自公司揭露資訊、年報,以及可取得時的經審計財報,並以該公司申報所用的貨幣記錄。若公司以非美元貨幣揭露,我們會依固定的公開匯率換算並標示換算結果,以便獨立查核該數字。若公司以區間揭露營收,我們會記錄該區間,而非取中間值。
我們排除那些包含母公司集團合併營收的品牌條目。這是一個重要的區別:由大型集團擁有的品牌是一條產品線,而非一家公司,將集團營收歸屬於它會使其獨立地位被高估一個數量級。在我們涵蓋的製造商中,只有 371 家以支持此項檢驗的形式揭露營收——我們名錄中的大多數私人公司不公布任何數字,我們也不進行估算。
1506 家經核實公司與 371 家擁有可用營收數據的公司之間的差距本身就是一項發現。私人製造商在全球供應鏈中的主導地位遠超《財富》500 強框架所暗示的程度,而且其中大多數永遠不會出現在任何以營收為基礎的排行榜上。
買家真正會問的問題
2025 年《財富》世界 500 強的營收門檻是多少?
322 億美元。低於該數字的公司無論行業地位如何,均不符合世界 500 強名單的資格。VerityRank 使用相同的門檻來界定其自身行業評分的最高區間,而非使用名單成員資格本身。
《財富》500 強公司的子公司是否算作《財富》500 強公司?
不算。根據我們的方法論,子公司或分部永遠不會繼承母公司的營收。上市母公司的全資分部按其自身揭露的數字進行評分,並被視為與母公司獨立的供應商。
為什麼大多數超過 322 億美元門檻的公司都集中在能源和材料領域?
因為這樣的營收規模通常需要搬運極大量的實體貨物。在我們的資料庫中,石油、天然氣、礦業與大宗物料公司主導了這條線以上的群體——371 家揭露營收的製造商中有 52 家跨越此門檻,其中規模最大的是 Saudi Aramco、PetroChina、Sinopec 與 ExxonMobil。
本分析背後的資料
如何解讀這些資料
方法論說明
當公司以非美元貨幣揭露時,我們依固定的公布匯率換算,並標示該換算。帶有母公司集團合併營收的品牌項目則予以排除。
相關排名與分析
每篇文章都取材自同一份資料集。這些頁面針對特定排名提供更深入的內容:
全產業製造商指數
在任何公司頁面上自行套用 322 億美元門檻測試。
已驗證企業名錄
1,506 家揭露總部所在地與營收的公司。
流體處理設備
這個產業由遠低於《財星》500 強門檻的公司所主導。