

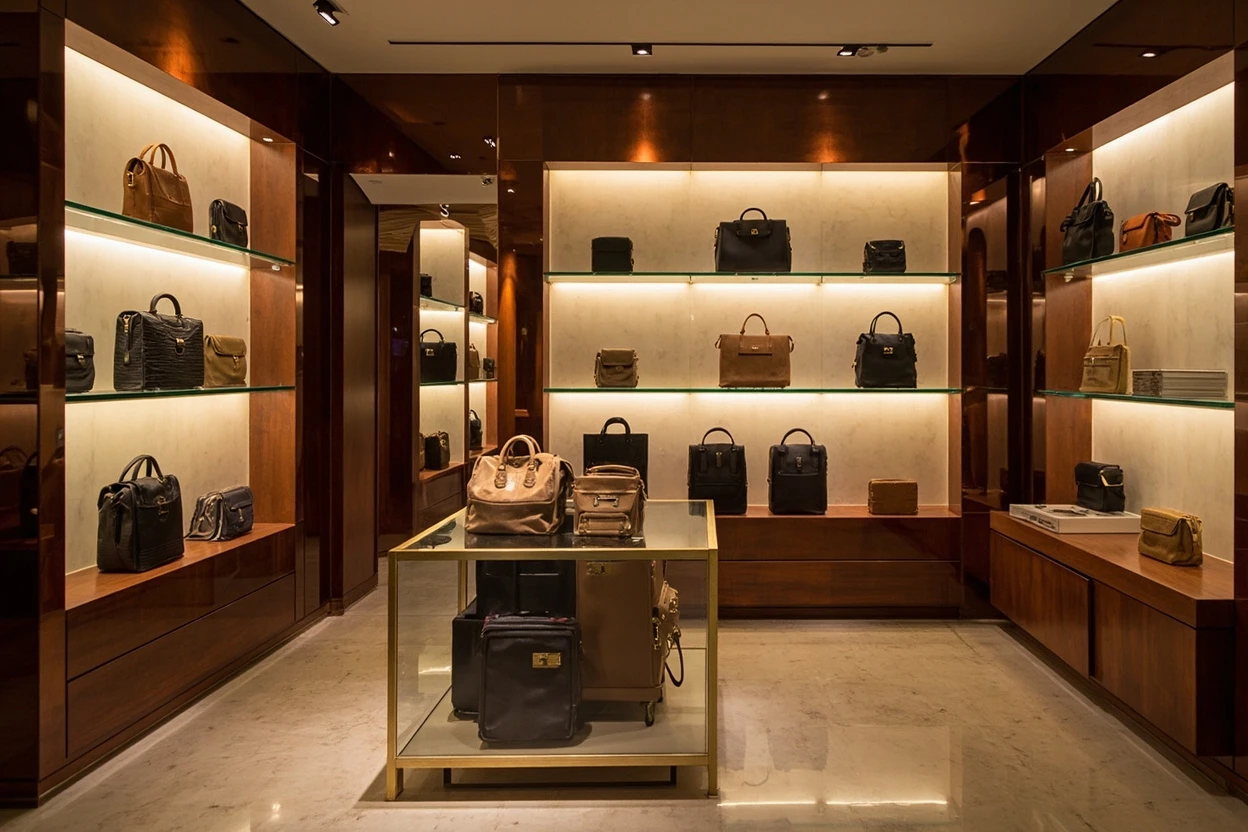
全球奢侈品包袋行業為世界各地的消費者提供豐富的產品選擇。
1. 奢侈品包袋行業概述
2025年全球奢侈品包袋市場規模達到280.9億美元,但更令市場震動的是,愛馬仕鉑金包在過去十年年均升值超過14%,跑贏同期標普500指數和黃金。這一現象揭示了一個根本轉變:奢侈品包袋正從單純的時尚配飾演變為可交易的另類資產,其價值邏輯由品牌稀缺性、工藝傳承和二級市場流動性共同構建。
行業特徵與範圍
限量與配貨機制
奢侈品包袋最獨特的特徵是品牌主動製造稀缺性。例如愛馬仕採用‘配貨制度’——顧客必須購買相當金額的其他商品才能獲得購買鉑金包的資格,這使核心產品的實際售價遠超標價。
手工整皮與皮革供應鏈
高檔奢侈品包袋使用整張無瑕疵的珍稀皮革,對動物養殖、鞣製和切割工藝要求極高。全球僅少數幾家意大利和法國鞣革廠(如Du Puy、Haas)能供應符合愛馬仕和香奈兒標準的鱷魚皮、鴕鳥皮。
防偽與認證技術
奢侈品牌普遍植入NFC芯片或RFID標籤實現一包一碼。例如香奈兒2024年起在每隻手袋內嵌隱形芯片,消費者通過官方App可讀取生產批次和流轉記錄,二手交易必須經過第三方機構解碼驗證。
二手市場估值模型創新
與傳統消費品不同,奢侈品包袋的折舊邏輯反向——部分款式隨時間增值。行業已開發出基於款號稀缺性、磨損指數、配件完整度的動態估值模型,未來可能引入實時競價機制,類似手錶拍賣行。
奢侈品包袋的核心定義是兼具極高品牌溢價、手工製作傳統和嚴格限量供應的便攜式皮具產品,涵蓋手提包、背包、錢包、行李箱、公文包、卡包、皮帶、帽子、圍巾等品類。與普通箱包配飾的根本區別在於,這些產品通常在發售前即已具備投資屬性——經典款式的轉售價經常超過原始售價,形成獨特的“期貨式”消費模式。
2026年這一趨勢將更為明顯。全球收藏家對日區大眾化奢侈品的審美疲勞正在加速,低調但控制貨源極其嚴格的品牌(如愛馬仕、香奈兒)反而獲得更高追捧。整個行業正站在稀缺性管理與資產化運營的交叉點上,B2B參與者需要重新理解供應鏈、定價策略和渠道管控的價值。
箱包配飾行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
根據多組獨立研究數據,奢侈品包袋市場呈現穩健增長態勢。預計2025年市場規模為280.9億美元,到2034年將增長至471.8億美元,2026年至2034年間的複合年增長率(CAGR)為5.93%。更廣泛的全球手袋市場(含中高端品牌)2026年預計達到688.6億美元,2034年攀升至1204.3億美元,複合年增長率(CAGR)為7.24%。另有一組數據顯示,豪華包袋市場在2023年規模為696.3億美元,預計2032年將達到1189億美元。
三個數據源的差異主要源於統計口徑不同:奢侈品包袋僅統計售價在5000元人民幣以上的高端產品,而手袋和豪華包袋涵蓋範圍更廣。但共同指向一個結論:該品類複合年增長率(CAGR)穩定在5%至7%之間,高於全球個人奢侈品市場整體增速。
區域分佈上,歐洲、北美和亞洲(特別是中國、日本、韓國)是三大核心市場。中國二手奢侈品包袋交易額在2025年首次突破800億元人民幣,日本中古市場年增長率達12%,成為全球流動性最強的兩大區域。值得注意的是,東南亞和中東地區以超15%的年增速成為新增長極,驅動品牌加速在這些區域開設直營門店和免稅渠道。
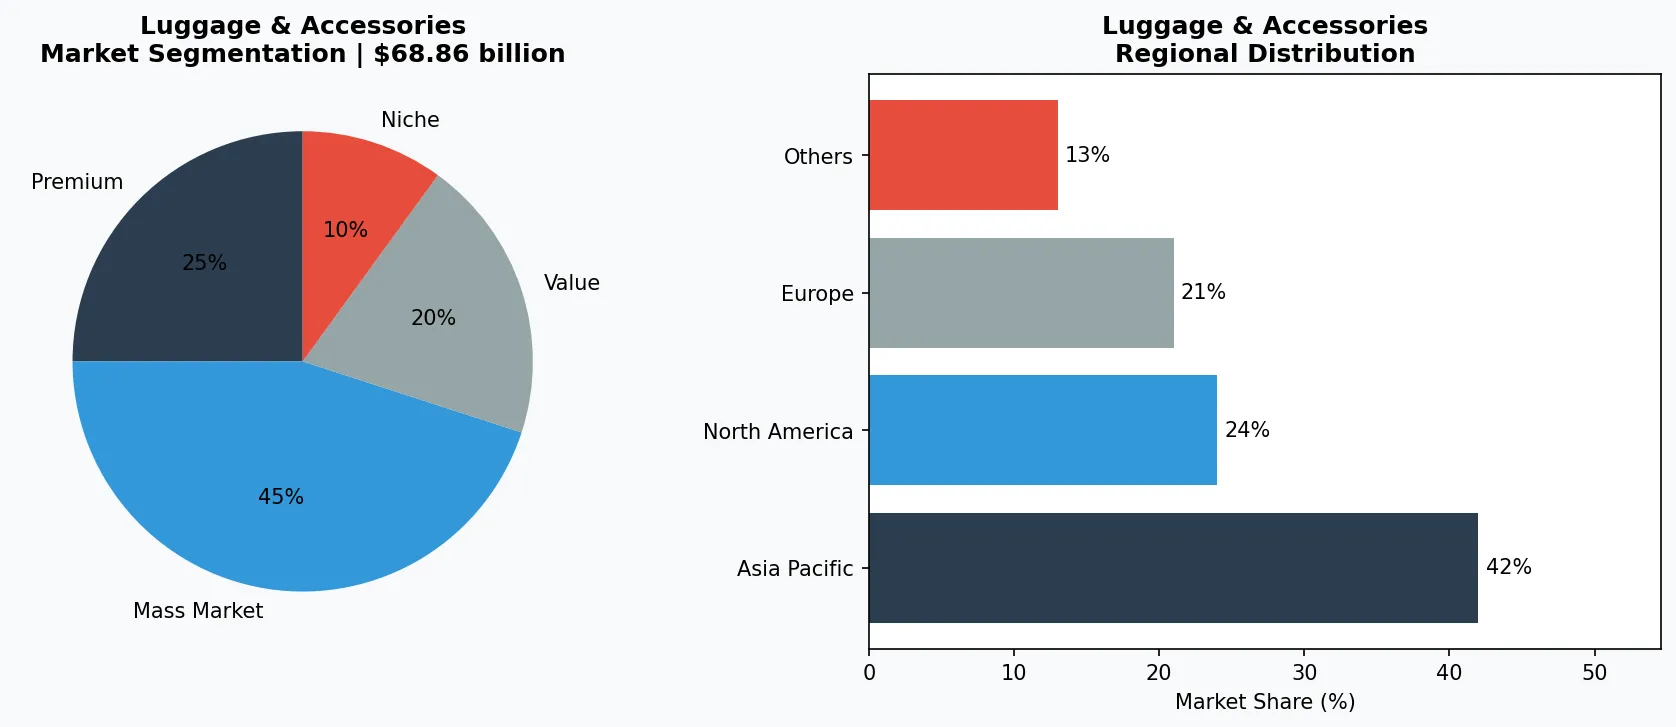
箱包配飾市場細分與區域分佈分析。
3. 產品分類
按功能與使用場景,奢侈品包袋可細分為三大類:
第一類是經典手袋,包括手提包、肩背包、斜挎包等。代表產品如愛馬仕鉑金包、香奈兒2.55翻蓋包、路易威登Speedy系列。這些款式通常擁有數十年的歷史,採用珍稀皮革(鱷魚皮、鴕鳥皮)或特殊帆布(路易威登Monogram),並通過配貨制度或限時發售維持稀缺性。2025年經典手袋品類佔整個奢侈品包袋市場銷售額的62%。
第二類是小型皮具,涵蓋錢包、卡包、鑰匙扣、化妝包等。這一品類是品牌吸引首次購買者的“入門級”產品,價格帶通常在1萬元人民幣以下。例如香奈兒經典卡包、古馳GG Marmont錢包、葆蝶家Intrecciato編織卡包。小型皮具的利潤率最高(可達70%以上),且復購率高,是品牌穩定現金流的核心。
第三類是旅行裝備與配飾,包括行李箱、公文包、皮帶、帽子、圍巾。日默瓦鋁鎂合金行李箱是奢侈品旅行裝備的標杆,而愛馬仕絲巾、芬迪FF圖案皮帶則是配飾領域的常青款。這一品類受益於高端商務出行和度假需求復甦,2025年同比增速達9.8%。
經典款手袋
包括愛馬仕鉑金包、香奈兒2.55翻蓋包、路易威登Speedy系列。這些款式有數十年曆史,採用珍稀皮革或特殊帆布,通過配貨或限時發售維持稀缺性,二級市場溢價通常超過30%。
入門級小型皮具
涵蓋錢包、卡包、鑰匙扣等,價格帶多在1萬元人民幣以下。香奈兒經典卡包、古馳GG Marmont錢包、葆蝶家編織卡包是熱門單品,利潤率高達70%,是品牌吸引新客的利器。
旅行裝備與配飾
包括日默瓦鋁鎂合金行李箱、愛馬仕絲巾、芬迪FF圖案皮帶等。這一品類受益於高端商務出行恢復,2025年同比增速9.8%,消費者注重功能性與品牌標誌的平衡。
4. 頭部企業
第一梯隊:愛馬仕。2025年愛馬仕銷售額同比增長15.2%,鉑金包和凱莉包占據品牌營收的42%。其核心戰略是極端的供給控制——全球專賣店每月到貨量僅幾十只,且要求顧客建立購買記錄後才能獲得“配貨”資格。這種“反商業”的稀缺性管理反而推高了二手市場溢價,2026年經典款鉑金包在二級市場的平均售價超出發售價120%。
第二梯隊:香奈兒與路易威登。香奈兒2025年實施了三次全球漲價,平均漲幅10%,創意總監調整後推出的全新22號手袋引發排隊搶購。路易威登隸屬路威酩軒集團,憑藉龐大的產品矩陣(從1萬元人民幣的Neverfull到5萬元以上的Capucines)覆蓋全價位帶,2025年全球市場份額達19%。路易威登的獨特策略是“高頻聯名+限量發售”,例如與草間彌生合作的波點系列在二手市場溢價50%以上。
第三梯隊:古馳與葆蝶家。古馳所屬的開雲集團正經歷風格轉型陣痛,2025年將創意總監換為偏向極簡設計的塞巴斯蒂安·米歇爾,試圖挽回被低調奢華品牌蠶食的年輕消費者。葆蝶家則憑藉無徽標的Intrecciato編織工藝實現逆勢增長,2025年收入增長18%,其“靜奢”定位精準契合了富裕階層對炫耀性消費的厭倦。
老牌奢華世家
以愛馬仕、香奈兒為代表,堅持手工製作、嚴格控制產量和渠道。愛馬仕全球門店每月到貨量僅幾十只,香奈兒每年漲價兩次,通過製造稀缺性維持二級溢價,擁有最忠實的頂級客戶群。
綜合奢侈品集團
路威酩軒(路易威登、迪奧)和開雲集團(古馳、聖羅蘭)旗下多品牌佈局,利用集團採購和渠道優勢降低成本。路易威登憑藉高頻聯名和限量發售維持話題度,2025年全球市場份額達19%,但部分款式貶值率較高。
新銳設計師品牌
如羅意威、葆蝶家、Jacquemus,憑藉獨特設計語言和無Logo風格切入市場。葆蝶家2025年收入增長18%,羅意威Puzzle手袋二手溢價30%,這類品牌目前體量較小但增速最快,正被集團收購或尋求獨立上市。
5. 行業趨勢
1. 趨勢一:保值率競賽白熱化。2026年最新保值率排行榜顯示,愛馬仕以92%的三年平均保值率居首,香奈兒88%、路易威登81...
趨勢一:保值率競賽白熱化。2026年最新保值率排行榜顯示,愛馬仕以92%的三年平均保值率居首,香奈兒88%、路易威登81%緊隨其後。部分限量款如愛馬仕喜馬拉雅鉑金包年漲幅超20%,超過黃金和加密貨幣。消費者開始將包袋視為“行走的資產”,促使二手交易平臺(如日本Komehyo、中國胖虎)推出評級標準和期貨合約,2025年全球二手奢侈品包袋交易額突破300億美元。
2. 趨勢二:低調奢華逆勢崛起。隨著對大眾化奢侈品(如大Logo、顯著花紋)的審美疲勞,羅意威、葆蝶家、希爾瑞等品牌憑藉編織、...
趨勢二:低調奢華逆勢崛起。隨著對大眾化奢侈品(如大Logo、顯著花紋)的審美疲勞,羅意威、葆蝶家、希爾瑞等品牌憑藉編織、純色、極簡設計在2025年實現兩位數增長。羅意威的Puzzle手袋和Flamenco手袋在社交媒體上被稱為“知識分子包”,二手溢價率高達30%。這一趨勢也倒逼傳統品牌調整設計語言——古馳2026春夏系列大篇幅去掉雙G標誌。
3. 趨勢三:可持續與手工工藝迴歸。2026年夏季包袋趨勢中,拉菲草、帆布、再生尼龍等天然或環保材質成為主流。普拉達推出Re-...
趨勢三:可持續與手工工藝迴歸。2026年夏季包袋趨勢中,拉菲草、帆布、再生尼龍等天然或環保材質成為主流。普拉達推出Re-Nylon系列,將回收海洋塑料製成的再生尼龍用於手提包和背包;香奈兒2026早春系列大量使用手工刺繡和流蘇裝飾。原材料端,珍稀皮革(如鱷魚皮)因受《瀕危野生動植物種國際貿易公約》限制供應趨緊,品牌轉向開發高品質仿鱷魚壓紋牛皮,既降低成本又迎合環保訴求。
6. 區域市場
歐洲:製造中心與二手規範區
意大利和法國是絕大多數奢侈品包袋的產地,品牌總部和旗艦店集中。歐洲二手市場交易規範,法國和意大利已有立法要求二手平臺提供官方認證,2025年歐洲二手奢侈品包袋交易額達85億歐元。
北美:最大單一市場與電商前沿
美國2025年奢侈品包袋零售額約98億美元,佔總市場的35%。電商滲透率最高,RealReal、Vestiaire Collective等平臺推動二手交易數字化。但宏觀經濟波動對入門級產品影響較大。
亞洲:增長引擎與中古文化交匯
中國、日本、韓國是三大引擎。日本中古市場年增長率12%,擁有Komehyo、大黑屋等成熟連鎖;中國二手奢侈品交易額2025年突破800億元人民幣,線上拍賣和直播鑑定成為特色;韓國消費者偏好小眾設計師品牌,推高羅意威、瑪葆儷等品牌熱度。
7. 投資前景
兩個具體機遇:第一,二手市場標準化認證體系將釋放巨大存量價值。目前全球奢侈品包袋存量約5億隻,其中近七成處於閒置狀態。建立統一的磨損評級、真偽鑑定和流轉記錄(如區塊鏈溯源)的B2B服務平臺,可以打通品牌、零售商和典當行之間的渠道,預計每年可創造50億美元以上的交易增量。第二,定製化服務成為新利潤點。愛馬仕的“Special Order”訂單需等待18個月,利潤率高達普通產品的兩倍。路威酩軒2025年推出“My LV”個性化刺繡服務,用戶可在包袋上定製字母和圖案,該服務貢獻了品牌在線營收的12%。
一個主要風險:全球經濟放緩可能影響超高端消費信心。2025年第四季度北美個人奢侈品支出同比下降2.1%,中國奢侈品市場增速放緩至4.5%。若美聯儲維持高利率或中國房地產持續低迷,奢侈品包袋尤其是入門級產品(1萬至3萬元人民幣區間)將首當其衝。此外,各國環保法規對皮革鞣製過程中的化學排放日趨嚴格,原料成本上漲可能侵蝕品牌毛利率。
戰略性考量:
- 建立官方認證的二手交易平臺: 參考日本Komehyo模式,在中國和東南亞搭建奢侈品包袋評級、鑑定和流轉一體化B2B平臺,可抽取交易額的3%-5%作為服務費,預計2027年平臺收入可達12億元人民幣。
- 個性化定製服務提升客單價: 路威酩軒‘My LV’刺繡服務貢獻在線營收的12%,驗證了高端定製需求。B2B企業可為品牌提供後端柔性生產線(激光雕刻、手工刺繡),單個定製訂單利潤可達普通產品的3倍。
- 原材料供應受公約限制: 《瀕危野生動植物種國際貿易公約》對鱷魚皮、鴕鳥皮等稀有皮革出口配額逐年收緊,2026年愛馬仕已面臨部分皮革斷供。品牌必須加速開發高質量仿珍稀皮革(如壓紋牛皮)以替代,否則可能被迫減產漲價。
- 仿冒品與灰色市場衝擊定價體系: 全球奢侈品包袋仿冒品交易額超200億美元,且高仿品精度接近正品。灰色市場(如經銷商竄貨至免稅渠道)進一步擾亂品牌官方定價。企業需投入區塊鏈防偽和渠道監控系統,單品牌年防偽支出已達500萬美元。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-06-30的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。