

全球燃氣灶與電磁爐行業為世界各地的消費者提供豐富的產品選擇。
1. 燃氣灶與電磁爐行業概述
全球廚房正在經歷一場靜默但劇烈的能源革命。2025年,全球住宅灶臺市場規模已達1398.35億元人民幣,其中中國單一市場貢獻了411.81億元。但真正改寫遊戲規則的是電磁爐:其全球市場規模在2025年達到278.0億美元后,正以14.17%的複合年增長率(CAGR)狂奔,預計2035年將突破1046億美元。相比之下,傳統燃氣灶所在的整體灶臺市場增速僅為4.9%。
行業特徵與範圍
熱效率差異驅動產品分化
燃氣灶熱效率普遍在45%-60%,而電磁爐可達90%以上。這一效率差距在歐盟2025年新能效法規下直接決定產品能否上市,推動B2B採購向電磁爐傾斜。
檯面開孔標準不統一
燃氣灶需預留進氣管和排煙孔,電磁爐需底部散熱風道。不同品牌開孔尺寸差異可達5釐米,導致櫥櫃企業需備多套模具,增加庫存成本。
中國3C認證與能效標識強制要求
在中國市場,燃氣灶必須通過3C認證(GB 16410標準),電磁爐需符合GB 4706.29安全標準。2025年起,所有灶具需張貼1-5級能效標識,B2B採購需核驗認證編號。
電磁感應線圈材料創新
美的2025年研發的“納米晶磁芯”技術,將電磁線圈厚度從8毫米降至3毫米,同時提升能效2%。這一突破使電磁爐可嵌入更薄的櫥櫃檯面,直接推動島臺設計變革。
燃氣灶與電磁爐的本質區別在於熱傳導方式。燃氣灶通過明火燃燒天然氣或液化石油氣加熱鍋具,熱效率通常在45%-60%之間,且存在一氧化碳排放和火災隱患。電磁爐則利用電磁感應原理,使鍋底自身發熱,熱效率可達90%以上,且無明火、無廢氣。這一效率差距正成為B2B採購決策中的關鍵指標——尤其是在中國“雙碳”政策與歐洲能效法規趨嚴的背景下。
值得注意的是,電磁爐並非完全替代燃氣灶。在中國市場,燃氣灶仍佔據約65%的零售份額,尤其在三四線城市和餐飲後廚中根深蒂固。但在一線城市精裝房配套和高端定製廚房中,電磁爐的滲透率已從2020年的12%躍升至2025年的28%。這種“雙灶並存”的格局,對櫥櫃、廚房島臺等收納傢俱的設計提出了新要求——檯面開孔尺寸、散熱空間、電路預留都必須兼容兩種能源方案。
廚房傢俱行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
根據維瑞評級整合的多個權威數據源,燃氣灶與電磁爐市場呈現顯著的分化增長態勢。2025年全球住宅灶臺市場規模達到1398.35億元人民幣,其中中國為411.81億元,預計到2032年全球規模將增至2146.49億元,整體複合年增長率(CAGR)約為5.5%。但這一增速主要由電磁爐拉動:電磁爐市場2025年為278.0億美元,2026年預計達317.4億美元,2027年達362.4億美元,到2035年將躍升至1046億美元,CAGR高達14.17%。
與之對比,包含燃氣灶在內的整體“滾刀”(即灶具)市場增速明顯放緩。MRFR數據顯示,2024年住宅灶具市場規模為72.37億美元,2025年為74.67億美元,預計到2035年達102億美元,CAGR僅為3.2%。這意味著燃氣灶市場正在進入存量博弈階段,而電磁爐則處於高速滲透期。
區域格局方面,亞太地區是最大市場,2025年佔比約42%,其中中國、印度和東南亞是增長主力。歐洲緊隨其後,佔比28%,其增長受歐盟2025年生效的新能效標籤法規(要求灶具能效等級至少達到A級)驅動。北美市場佔比18%,但電磁爐在新建住宅中的配套率已從2020年的15%升至2025年的33%。
B2B買家需關注的核心數據是:電磁爐每百戶擁有量每提升1個百分點,對應櫥櫃企業需增加約2.3%的檯面散熱開孔訂單。這一聯動效應正被越來越多的廚房傢俱製造商納入產能規劃。
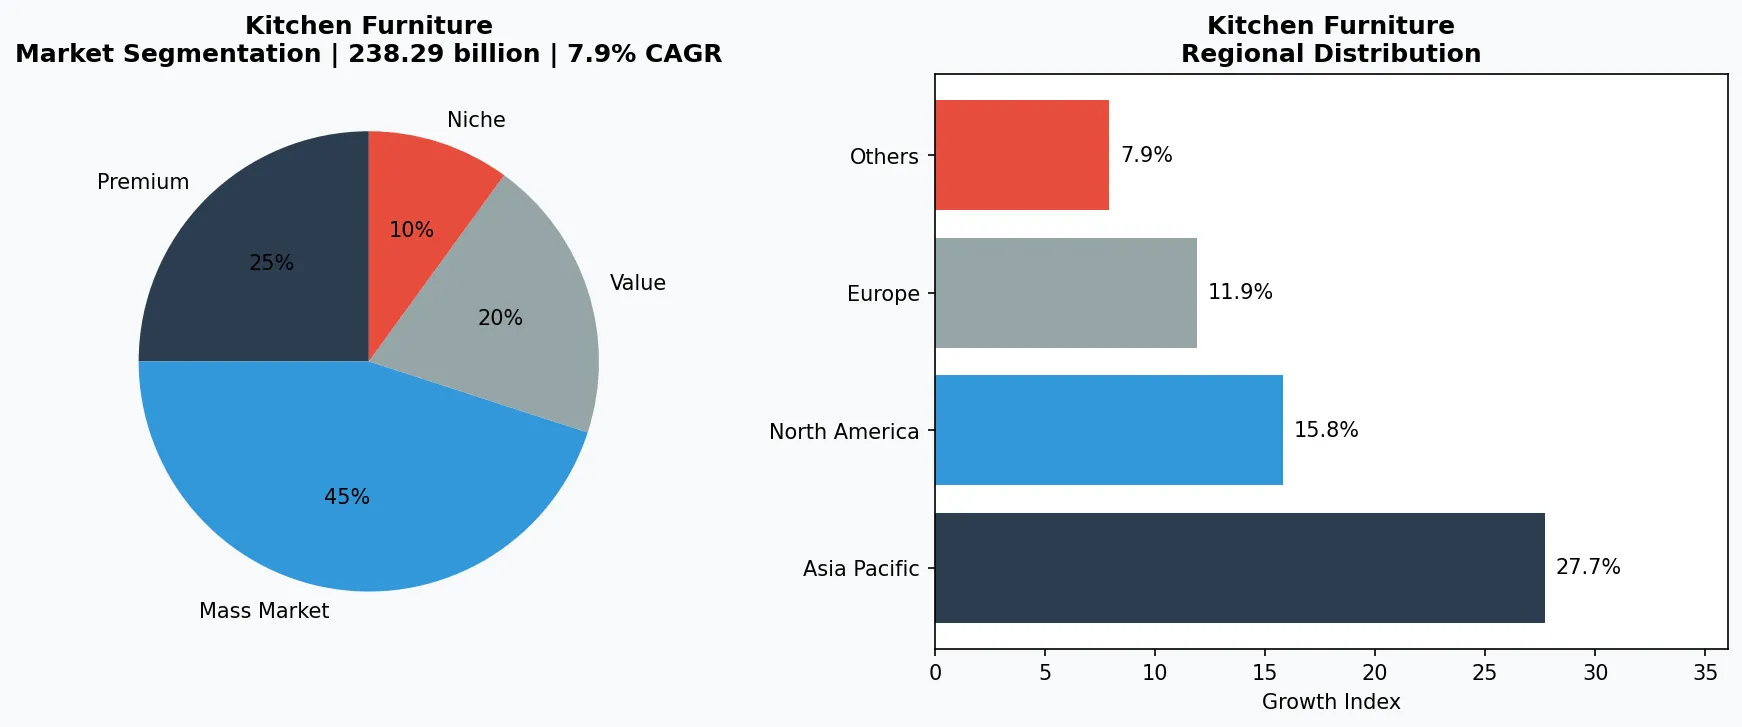
廚房傢俱市場細分與區域分佈分析。
3. 產品分類
燃氣灶與電磁爐產品可細分為三大子類別:嵌入式灶具、臺式灶具和集成烹飪中心。
高端與匠心繫列
面向高收入消費者的高利潤專業產品,注重品質、工藝和獨特屬性。
大眾主流市場
以銷量為導向,為注重性價比的主流消費者提供可靠質量與可及價格。
功能與利基細分
針對特定健康訴求、飲食需求或生活方式的定向產品。
嵌入式灶具是高端定製廚房的主流選擇。燃氣灶代表產品包括方太的“高效直噴”系列(熱負荷5.2千瓦,熱效率63%)和老闆電器的“大火力”系列(5.0千瓦,不鏽鋼面板)。電磁爐代表則有博世(Bosch)的FlexInduction系列(四區感應,可自由放置鍋具)和美的的“雙變頻”系列(功率2200瓦,支持一鍵爆炒模式)。嵌入式產品對櫥櫃開孔精度要求極高——燃氣灶需預留進氣管和排煙空間,電磁爐則需底部散熱風道,兩者開孔標準差異顯著。
臺式灶具以性價比和便攜性取勝。單眼電磁爐如小米米家電磁爐(2100瓦,99元人民幣起)和九陽的“不粘塗層”系列在租房市場和宿舍場景中銷量領先。臺式燃氣灶則以“火王”和“華帝”的便攜卡式爐為代表,主要用於戶外和臨時廚房。這類產品不涉及櫥櫃改造,但會帶動鍋架、吧檯凳等配套傢俱的銷售。
集成烹飪中心是近年爆發的品類,將灶具、油煙機、蒸烤箱整合為一個模塊。代表產品有方太的集成烹飪中心X系列(燃氣灶+蒸烤一體)和億田的“智能烹飪管家”(電磁爐+下置式洗碗機)。這類產品對廚房島臺的深度和電路負載提出了標準化要求——目前行業主流推薦島臺深度不低於650毫米,且需單獨鋪設4平方毫米的電纜。
4. 頭部企業
方太集團是中國高端廚房電器的絕對龍頭,2025年燃氣灶和電磁爐合計營收約180億元人民幣。其戰略核心是“集成化”與“智能化”:2024年推出的“智控烹飪中心”系列,將燃氣灶與電磁爐混合嵌入同一檯面,通過AI傳感器自動識別鍋具材質並切換加熱模式。方太還深度綁定萬科、碧桂園等地產商的精裝房採購,2025年工程渠道佔比達42%。
全球市場領導者
在廚房收納傢俱領域佔據顯著份額的跨國企業,營收超過500億美元,業務覆蓋100多個國家和地區。
區域冠軍
在亞太地區佔據主導地位,擁有深度本地化的產品線、廣泛的分銷網絡,以及與區域零售商的牢固合作關係。
創新顛覆者
通過突破性產品創新、直營模式和數據分析營銷挑戰既有格局的高增長企業。
老闆電器(Robam)以燃氣灶起家,2025年灶具營收約95億元,其中燃氣灶佔78%。面對電磁爐衝擊,老闆的策略是“燃氣灶高端化”——推出搭載“三環火”和“防乾燒”技術的產品,均價從2020年的1800元提升至2025年的3200元。同時,老闆通過旗下“名氣”品牌佈局中低端電磁爐,2025年電磁爐出貨量達120萬臺,但單價僅400元,定位為防禦性產品。
美的集團走的是全品類覆蓋路線。2025年美的灶具整體營收約210億元,其中電磁爐貢獻約85億元(含出口)。美的在電磁爐領域的核心競爭力是成本控制——其安徽蕪湖工廠年產電磁爐1800萬臺,是全球最大的單一生產基地。美的還推出了適配電磁爐的“智能鍋具”系列(含鐵磁底塗層鍋),通過綁定鍋具銷售提升電磁爐復購率。
國際品牌方面,博世(Bosch)和西門子(Siemens)在高端電磁爐市場佔據主導。2025年博世在中國嵌入式電磁爐市場份額達23%,其“Home Connect”智能系統支持遠程控制和菜譜下載。但博世產品均價在8000元以上,主要服務於別墅和高端公寓項目。
5. 行業趨勢
1. 趨勢一:混合能源灶具成為新增長極。方太、老闆和博世均在2024-2025年推出了“燃氣+電磁”雙頭或三頭混合灶具。這類產...
趨勢一:混合能源灶具成為新增長極。方太、老闆和博世均在2024-2025年推出了“燃氣+電磁”雙頭或三頭混合灶具。這類產品通常配備2個燃氣灶頭(用於中式爆炒)和1個電磁灶頭(用於慢燉和保溫),通過一個控制面板統一管理。據維瑞評級調研,2025年中國混合灶具銷量達45萬臺,同比增長210%,主要應用於120平方米以上的改善型住宅。對櫥櫃企業而言,這意味著檯面需預留兩種能源的開孔和接線空間,標準化設計亟待升級。
2. 趨勢二:智能互聯與烹飪數據化。海爾旗下的“卡薩帝”品牌在2025年推出了全球首款支持“菜譜自動匹配火力”的電磁爐——用戶...
趨勢二:智能互聯與烹飪數據化。海爾旗下的“卡薩帝”品牌在2025年推出了全球首款支持“菜譜自動匹配火力”的電磁爐——用戶選擇菜譜後,灶具自動調節功率和時間。這一功能依賴與手機APP的藍牙連接,以及內置的200克精度稱重傳感器。同時,老闆電器推出了“灶具油煙機聯動”功能,當檢測到燃氣灶開啟時,油煙機自動以匹配檔位運行。智能功能的普及正在提高產品溢價:具備物聯網(IoT)功能的灶具均價較普通款高出35%-50%。
3. 趨勢三:電磁爐對廚房傢俱設計的反向驅動。電磁爐的輕薄化趨勢(主流厚度從2018年的8釐米降至2025年的4.5釐米)使得...
趨勢三:電磁爐對廚房傢俱設計的反向驅動。電磁爐的輕薄化趨勢(主流厚度從2018年的8釐米降至2025年的4.5釐米)使得櫥櫃檯面下可以嵌入儲物抽屜或鍋架。意大利品牌“艾諾”(Elica)在2025年推出的“隱形電磁爐”產品,關機狀態下臺面完全平整,可當作額外操作檯使用。這一設計直接推動了“電磁爐專用島臺”的需求——檯面下方預留35釐米深的儲物空間,用於存放配套鍋具。
6. 區域市場
亞太地區 — 增長引擎
全球最大且增長最快的區域,以中國、印度和東南亞為引領。快速城鎮化、中產階級消費升級和數字零售普及是主要增長催化劑。
北美 — 高端與健康導向
成熟市場,以強烈的健康導向、可持續發展承諾以及對優質、有機、功能性產品的強勁需求為特徵。
歐洲 — 品質與法規引領
發達市場,擁有嚴格的質量、安全和環境法規。有機、本地採購和道德認證產品的消費需求旺盛。
7. 投資前景
機遇一:B2B渠道的“廚房能源方案”打包採購。大型地產商和連鎖酒店正在從單買灶具轉向採購“灶具+櫥櫃+鍋具”的整體方案。維瑞評級建議廚房傢俱企業主動與方太、美的等灶具品牌建立聯合報價體系,提供“開孔尺寸模板”和“電路預留圖紙”等配套服務,可提升客單價20%-30%。
機遇二:老舊小區改造帶來的電磁爐替換需求。中國住建部計劃2026-2028年完成2000萬戶老舊小區燃氣管道改造,其中約30%的住戶將同步更換灶具。電磁爐因無需管道鋪設、安裝成本低(平均500元/臺),在改造項目中具有顯著優勢。
風險一:全球銅和磁性鋼價格波動。電磁爐核心部件——電磁線圈(銅製)和導磁面板(鐵氧體材料)成本佔整機成本的40%以上。2025年銅價同比上漲18%,已壓縮電磁爐行業平均毛利率至22%。若2026年銅價繼續高位運行,中小品牌可能被迫漲價或退出市場。
戰略性考量:
- 技術與人工智能融合: AI和物聯網正在革新整個供應鏈的生產效率、質量保證和需求預測。
- 可持續發展作為商業戰略: 監管壓力和消費者期望使環境承諾變得不可或缺。
- 透明度與可追溯性: 消費者對產品來源、配料和生產方法的詳細信息需求日益增長。
- 新興市場滲透: 非洲、拉丁美洲和亞洲二線城市代表著下一波銷量增長。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-05-11的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。