

全球手套種類行業為世界各地的消費者提供豐富的產品選擇。
1. 手套種類行業概述
手套不再只是保暖或防護的附屬品——在醫療、工業、食品加工等B2B場景中,它是關乎安全與合規的核心耗材。2025年全球一次性手套市場規模已達231.6億美元,預計2026年將攀升至270.7億美元,到2034年更將突破571.1億美元,複合年增長率(CAGR)高達9.80%。這一驚人的擴張速度背後,是後疫情時代醫療體系對感控的持續重視、工業安全法規的嚴苛化,以及新興市場對基礎防護用品的剛性需求。
行業特徵與範圍
核心壁壘:合規認證體系
手套種類產品需通過FDA 510(k)、CE MDR、中國GB 10213等多項認證,認證週期長達12—18個月,新進入者難以快速獲得醫院招標資格。
製造特徵:區域集中度極高
全球約65%的丁腈/乳膠手套產自馬來西亞,中國則主導乙烯基手套;原料(丁腈膠乳、天然膠乳)高度依賴東南亞供應鏈,任何運輸中斷都會快速傳導至價格。
質量標準化:依用途分級嚴苛
手術手套需滿足AQL(可接受質量水平)≤0.65,檢查手套AQL≤1.5,工業手套側重耐穿刺等級(EN 388),不同細分領域標準互不通用,精細化採購成為B端剛需。
創新方向:可降解材料與智能傳感
生物基丁腈手套(如含天然澱粉配方)可將降解週期從500年縮短至2年;嵌入柔性傳感器的“觸覺反饋手套”正被汽車、醫療行業試用於降低操作失誤率。
手套種類按材質可劃分為丁腈手套、乙烯基手套、乳膠手套、氯丁橡膠手套、聚乙烯手套等,按用途則分為醫用手套、檢查手套、工業手套、食品加工手套等。其中,一次性手套佔據絕對主導地位,而丁腈手套憑藉其優異的耐化學性、無過敏原特性,正逐步替代乳膠手套成為市場主流。
與手錶、太陽鏡等時尚配飾不同,手套種類的B2B採購決策高度依賴性能指標和合規認證——比如美國食品藥品監督管理局(FDA)510(k)註冊、歐盟CE認證、中國GB標準等。品牌和渠道的信任度是核心壁壘,這也解釋了為何頭部製造商能長期佔據超60%的市場份額。
服飾配件行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
全球一次性手套市場在2025年的規模達231.6億美元,預計2026年增至270.7億美元,2034年達到571.1億美元,年複合增長率9.80%。其中,橡膠手套市場2026年預計為151.4億美元,到2035年將增長至212.6億美元,複合年增長率(CAGR)為3.8%,增速相對平緩,說明丁腈、乙烯基等非橡膠材質的替代效應正在加速。
醫用手套是最核心的細分領域:2024年全球市場規模為45億美元,2025年將躍升至52億美元,預計2034年達到135億美元,2025—2034年的複合年增長率(CAGR)高達11.2%。這一增速遠超整體手套市場,主要驅動力來自發展中國家醫療基礎設施升級、手術量增長以及感染控制標準提升。
從區域看,亞太地區佔據生產端主導地位——馬來西亞生產了全球約65%的丁腈手套和乳膠手套,中國則憑藉完整的化工產業鏈在乙烯基和丁腈手套領域迅速崛起。北美和歐洲是主要消費市場,但受貿易摩擦和本地化生產政策影響,區域供應鏈正在重組。以美國《生物優先法案》為代表的本土化採購要求,正推動部分產能迴流。
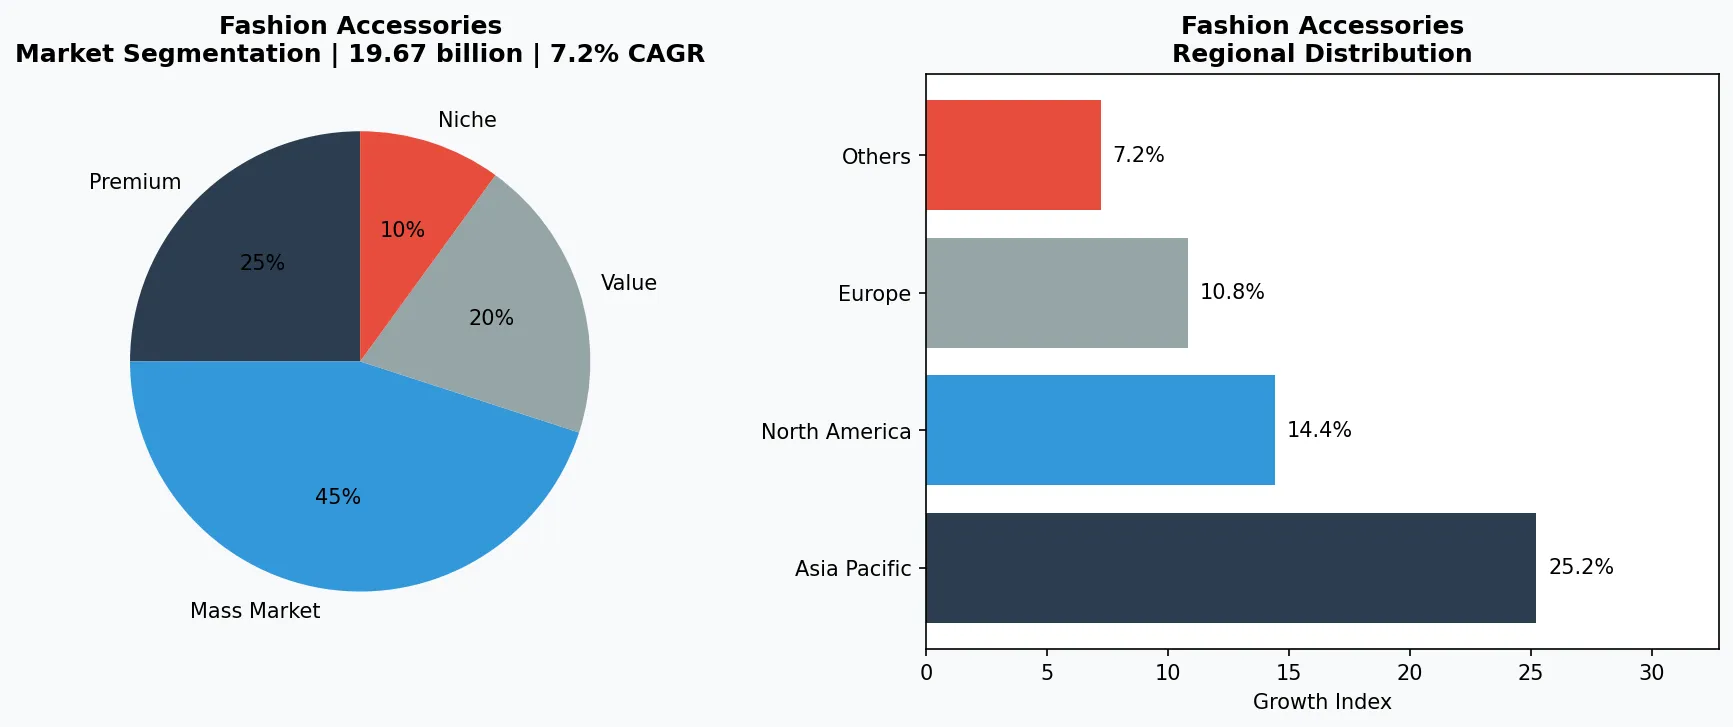
服飾配件市場細分與區域分佈分析。
3. 產品分類
手套種類按材質可分為四大子類別:
丁腈手套
當前增長最快的品類。其耐化學性、抗穿刺性能優於乳膠,且不含引起過敏的乳膠蛋白,廣泛應用於醫療檢查、實驗室操作、清潔服務等場景。代表品牌如賀特佳集團(Hartalega)的“至尊”系列,主打超薄高彈性,2025年其丁腈手套產能已突破400億隻/年。
乳膠手套
傳統主流產品,彈性極佳,貼手性好,但過敏問題限制了其應用範圍。在手術手套領域仍佔很高比例,如安思爾公司(Ansell)的“加瑪”系列手術手套,採用聚合物塗層降低過敏原釋放,2025年仍保持手術手套市場約25%的份額。
乙烯基手套
成本最低,柔軟舒適,但抗穿刺性差,主要用於食品加工、輕工業清潔及低風險檢查場景。中國企業如藍帆醫療的“藍帆”品牌在該品類佔據成本優勢,2025年乙烯基手套出口量佔全球37%。
其他特種手套
包括氯丁橡膠手套(抗化學腐蝕性強,用於核電、石化行業)、聚乙烯手套(一次性食品接觸用)等。雖然單品市場規模小,但在特定垂直行業(如半導體清洗用PVA手套)利潤率高達40%以上。
丁腈檢查手套
以賀特佳“至尊”系列為代表,厚度僅0.04毫米,抗穿刺力達4.5牛頓,廣泛應用於醫院檢驗科、實驗室、牙科診所。
乳膠手術手套
安思爾“加瑪”系列採用聚合物塗層技術,過敏原含量低於0.02微克/克,在全球手術手套市場佔有率達25%。
乙烯基食品加工手套
藍帆醫療“藍帆”系列成本僅為丁腈手套的60%,符合FDA食品接觸材料標準,是快餐連鎖、中央廚房的首選。
4. 頭部企業
頂級手套公司(Top Glove)
全球一次性手套產能最大的製造商,馬來西亞上市企業。2025年產能突破1000億隻,其中丁腈手套佔比從2020年的35%提升至2025年的68%。其戰略是垂直整合上游丁腈膠乳生產,同時佈局越南、印度尼西亞新基地,以分散中美貿易風險。2025年毛利率維持在18%—22%之間,較行業平均高出3個百分點。
賀特佳集團(Hartalega)
專注於高端丁腈手套,是丁腈檢查手套領域的“技術派”。其獨家納米塗層技術可實現更薄的厚度(0.04毫米)同時保持抗穿刺性能,產品售價較同業溢價15%—20%。2025年其在歐洲醫院市場佔有率突破30%,並開始向下遊自動化分揀系統延伸,以增強客戶黏性。
安思爾公司(Ansell)
以品牌和渠道見長的全球防護手套巨頭,產品線涵蓋手術手套、工業手套、防化手套等中高端品類。2025年其收購了美國一家食品加工手套分銷商,加速直銷網絡建設。安思爾在合規認證和臨床研究方面投入巨大,其手術手套擁有超過80項臨床證據,是醫院招標中的“加分項”。
藍帆醫療(Blue Sail Medical)
來自中國的成本殺手,以乙烯基手套起家,2022年後大規模擴產丁腈手套。2025年丁腈手套產能達到300億隻,通過“以價換量”策略搶奪中小型客戶訂單。其風險在於單一原材料(丁腈膠乳)價格波動,2024年因丁腈膠乳漲價導致利潤率下滑至9%。正在向上遊碳五產業鏈(丁腈膠乳主要原料)佈局以對沖風險。
產能規模型製造商(如頂級手套)
依託年產超1000億隻的超級工廠,通過規模效應將單位成本壓至0.03美元/只以下,主攻大型分銷商和政府採購標案。
技術溢價型供應商(如賀特佳)
聚焦納米塗層、超薄工藝等專利技術,產品售價高出市場均價15%—20%,目標客戶為高端醫院和敏感工業(如半導體)。
渠道品牌型整合者(如安思爾)
不依賴自有產能,通過全球OEM採購和自有品牌(如Microflex、AlphaTec)建立多樣化產品矩陣,靠臨床研究和合規背書獲取招標優勢。
5. 行業趨勢
1. 趨勢一:丁腈手套持續擠佔乳膠手套份額。2025年丁腈手套佔一次性手套市場的比例已從2019年的42%升至61%,預計20...
趨勢一:丁腈手套持續擠佔乳膠手套份額。2025年丁腈手套佔一次性手套市場的比例已從2019年的42%升至61%,預計2027年將超過70%。驅動因素包括:醫院乳膠過敏篩查率提升、歐美監管機構對乳膠蛋白殘留的限量趨嚴。典型案例:美國第二大醫療採購集團Vizient在2024年將其乳膠手套採購清單縮減至5個品牌以下,轉而集中採購丁腈手套。
2. 趨勢二:生物基與可降解手套崛起。環境法規(如歐盟一次性塑料指令)正推動製造商開發可降解手套。2025年,馬來西亞公司“E...
趨勢二:生物基與可降解手套崛起。環境法規(如歐盟一次性塑料指令)正推動製造商開發可降解手套。2025年,馬來西亞公司“Eco Glove”推出含30%天然澱粉的丁腈手套,降解週期從500年縮短至2年。儘管價格高出30%,但歐洲大型食品零售商已開始小批量試用。預計到2028年,可降解手套市場規模將突破20億美元。
3. 趨勢三:自動化檢測與智能手套。工業4.0正在改變手套的製造與使用方式。在製造端,機器視覺檢測設備使次品率從3%降至0.5...
趨勢三:自動化檢測與智能手套。工業4.0正在改變手套的製造與使用方式。在製造端,機器視覺檢測設備使次品率從3%降至0.5%;在應用端,嵌入柔性傳感器的“智能手套”正在工廠和手術室中測試,可實時監測操作力度、溫度、動作軌跡。美國初創公司“Wearable Tech Gloves”與福特汽車合作,在2025年推出用於裝配線的觸覺反饋手套,幫助工人降低15%的誤操作率。
6. 區域市場
亞太:生產中心&增長引擎
馬來西亞、中國、越南三國佔全球手套產能80%以上,同時印度、印尼隨著人均醫療支出提升,2026—2030年區域需求增速預計達12%—15%。
北美:最大消費市場&貿易摩擦前線
美國年消耗一次性手套超800億隻,其中50%依賴進口;若2026年對馬加徵關稅落地,可能推動部分訂單轉向墨西哥或美國本土新建產能。
歐洲:合規門檻最高,驅動產品升級
歐盟醫療器械新規(MDR)及一次性塑料指令大幅提高准入門檻,倒逼供應商淘汰低端乳膠/乙烯基產品,可降解手套先行者將獲3—5年先發優勢。
7. 投資前景
**兩大機遇**:第一,發展中國家醫療耗材升級——印度、東南亞、非洲的醫院床位數年增8%—10%,但醫用手套滲透率僅為發達國家的1/5,未來十年有望帶來每年超50億隻的新增需求。第二,丁腈手套原材料本土化——中國丁腈膠乳自給率從2020年的35%提升至2025年的68%,進一步壓縮進口成本,幫助本土製造商在中低端市場獲取份額。
**一項風險**:貿易壁壘與供應鏈地緣化。美國擬對馬來西亞丁腈手套加徵25%—35%的關稅(2026年生效),這將迫使下游買家轉向越南、印度或中國產地,但短期內產能切換成本高昂,可能引發全球手套價格波動10%—15%。企業需加速建立多國基地佈局,並預留3—6個月的合規緩衝期。
戰略性考量:
- 發展中國家滲透率翻倍: 非洲、南亞醫院的手套人均用量僅為發達國家的1/5,在未來五個財年內有望釋放每年50億隻以上的新增需求,優先佈局本地化組裝工廠的企業將享受關稅與物流紅利。
- 丁腈原料本土化降本: 中國丁腈膠乳自給率已達68%,預計2027年超過80%,屆時中國製造商在中低端丁腈手套市場的綜合成本有望低於馬來西亞競爭對手10%—15%。
- 美國關稅政策衝擊供應鏈: 若2026年美國對馬來西亞丁腈手套加徵25%—35%關稅,全球手套均價將上漲10%—15%,下游客戶可能快速切換至越南、印度或中國產地,現有馬來西亞產能將面臨利用率下降風險。
- 原材料價格波動侵蝕利潤: 丁腈膠乳價格在2024年上漲40%導致多家中國手套廠毛利率降至個位數,企業需通過期貨套保或與上游合資鎖價來管理成本風險。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-06-21的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。