

全球聽力防護耳罩行業為世界各地的消費者提供豐富的產品選擇。
1. 聽力防護耳罩行業概述
2026年,全球聽力防護市場規模已突破89.4億美元,較2022年累計增長超過37%。然而,中國60歲以上老人助聽器佩戴率不足10%——這一數據揭示了一個諷刺性的現實:工業噪聲防護法規日益嚴苛的同時,消費級聽力健康干預仍嚴重滯後。聽力防護耳罩作為該市場佔比近46%的核心產品,正從傳統無源降噪向集成主動降噪與通信功能的智能設備進化。在航空和建築工地上,約41%的工人已依賴具備實時通信能力的智能耳罩,這標誌著防護裝備已不僅是“堵住耳朵”,而是成為工作流的一部分。
行業特徵與範圍
聲學密封與佩戴舒適性的技術平衡
聽力防護耳罩的核心並非簡單“隔音”,而是通過優化耳墊材料(如記憶海綿、凝膠填充)和頭梁夾持力曲線,在30分貝以上的降噪值與8小時連續佩戴的舒適性之間找到平衡。
吸音材料供應鏈高度專業化
耳罩的降噪性能90%取決於內部吸音泡沫的密度、閉孔率和聲阻抗特性,全球僅不到20家供應商(如羅傑斯公司)能穩定提供符合工業認證的聚氨酯泡沫基材。
多重國際認證構築市場壁壘
進入歐盟市場需通過EN 352-1至352-3系列認證(分別針對耳罩、通信耳罩、可拆卸耳罩),美國需ANSI S3.19標準,中國則需GB/T 31422測試,一套全項認證週期長達18個月且費用超50萬元人民幣。
自適應降噪算法成研發新高地
2025年起,頭部企業開始研發基於環境噪聲頻譜實時調整的“自適應被動降噪”技術,通過嵌入微型傳感器改變耳罩腔體容積而非依賴主動電路,可避免ANC的電池依賴和人造缺失問題。
功能防護產品行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
根據行業報告,2026年全球聽力防護設備市場估值達89.4億美元,其中耳罩產品以46%的份額佔據最大單品類別。這一增長背後是製造業噪聲暴露法規的持續收緊——僅中國在2024年至2025年間就新增了十餘項涉及車間噪聲限值的強制性標準。從區域看,北美和歐洲因監管成熟仍是主要存量市場,但亞太地區增速領先:東南亞製造轉移浪潮疊加中國產業升級,推動耳罩需求年複合增長率(CAGR)突破8.2%。值得注意的是,消費級耳罩(如用於射擊、音樂會和睡眠場景)正以更快的速度增長,2025年中國耳夾式藍牙耳機市場規模達48.3億元人民幣——雖屬不同細分,卻印證了消費者對“聽覺環境控制”的意識覺醒,這將間接推動專業級耳罩的技術外溢。
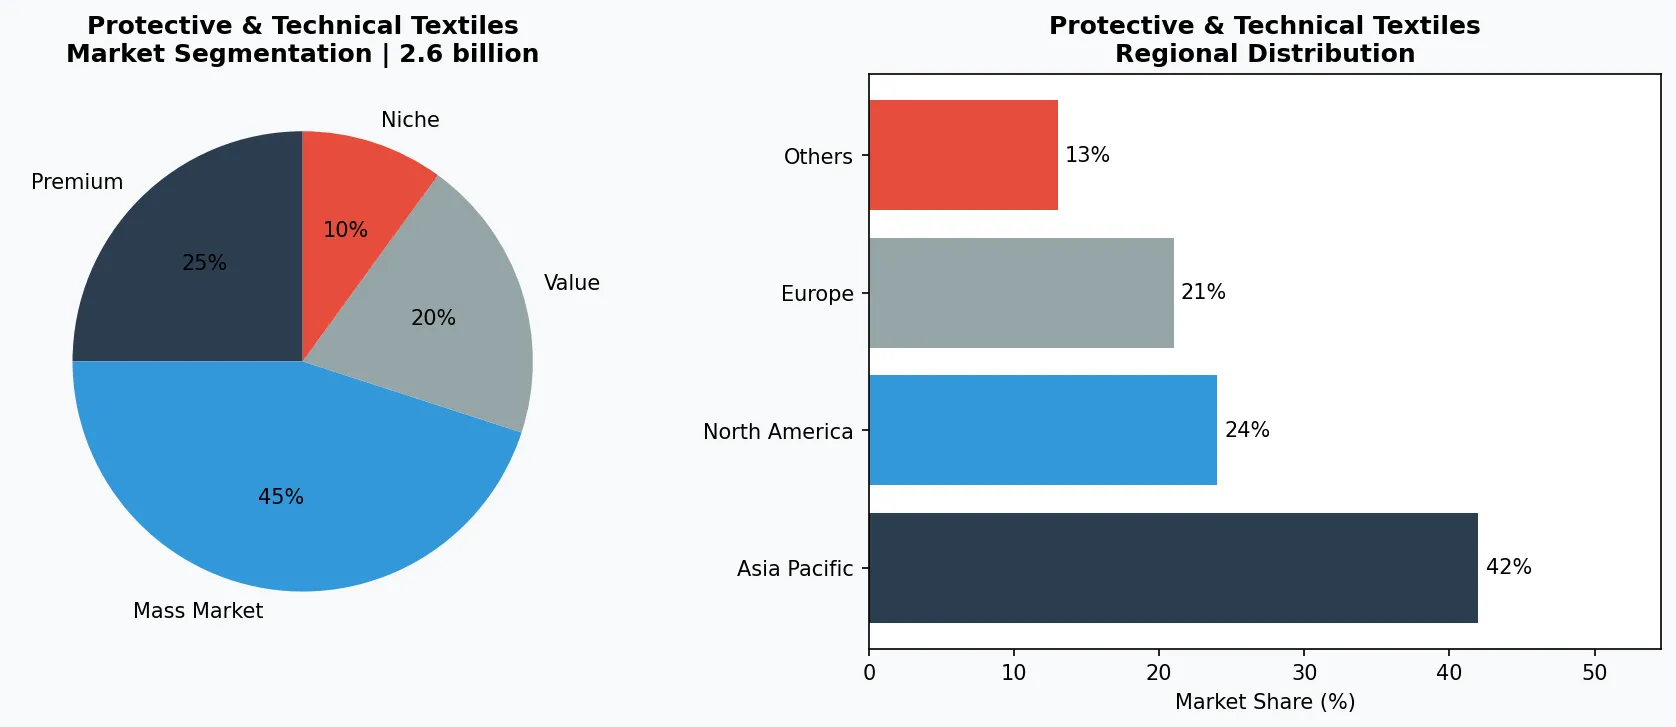
功能防護產品市場細分與區域分佈分析。
3. 產品分類
耳罩產品按技術路徑可劃分為三大子類。第一類是被動降噪耳罩,依賴聲學密封材料和多層隔音結構,常見於工廠、礦山等極端噪聲環境,代表品牌如莫戴克斯(Moldex)的工業級系列,其信噪比(SNR)可達30分貝以上,無需電源即可穩定工作。第二類是主動降噪(ANC)電子耳罩,通過麥克風拾取環境噪聲併產生反相聲波抵消,適合持續低頻噪聲場景(如發動機艙),部分型號還集成了環境音監聽功能,避免完全隔絕導致的安全隱患。第三類是智能通信耳罩,在主動降噪基礎上加入藍牙對講、語音助手甚至骨傳導模塊,滿足航空地勤、油氣管道施工等需要團隊協作的崗位需求——這類產品售價通常是普通耳罩的3至5倍,但已成為增長最快的細分。
被動降噪耳罩(無源型)
採用多層隔音結構+高密度吸音棉,信噪比(SNR)通常為25-33分貝,代表產品如莫戴克斯(Moldex)的“炫彩6800系列”,無需電池,適合石油化工、礦山等爆炸性環境。
主動降噪電子耳罩(ANC型)
內置麥克風和反相聲波電路,重點衰減100-500Hz低頻噪聲,代表品牌3M的PELTOR Optime系列,部分型號支持環境音模式切換,常用於發動機測試車間和機場地勤。
智能通信集成耳罩
在ANC基礎上集成藍牙對講、DECT或骨傳導麥克風,滿足團隊協作需求,典型產品如莫戴克斯(Moldex)的“CommsPro”系列,航空、建築工地滲透率已達41%。
4. 頭部企業
行業競爭格局呈現“專業派”與“綜合派”並行的特徵。莫戴克斯(Moldex)是工業級耳罩領域的標杆企業,以超過70年的材料科學積累構建了從耳塞到耳罩的全線產品矩陣,其拳頭產品“炫彩系列”在高頻噪聲控制上表現突出,是石化、鋼鐵行業採購單中的常客。以3M為代表的綜合安防巨頭則依託渠道優勢,旗下PELTOR系列覆蓋從基礎型到通信集成型全價位帶,並通過與霍尼韋爾等企業的安全解決方案捆綁銷售鞏固客戶粘性。中國本土企業如代爾塔(Delta Plus)正通過性價比策略追趕,其2025年推出的自適應降噪耳罩將價格壓至250元人民幣以內,倒逼國際品牌在中低端市場降價。值得注意的是,消費電子跨界者也在滲透:索尼、Bose等品牌雖尚未推出工業認證級產品,但其軍用降噪耳罩技術已引發行業對“消費級降噪能否滿足工業標準”的爭議。
工業防護專業品牌(莫戴克斯)
以超過70年材料科學積澱構建全品類產品線,其工業級耳罩在最高強度噪聲場景下信噪比(SNR)可達33dB,且推出內置心率監測的實驗型號,引領“可穿戴安全終端”趨勢。
綜合安防解決方案巨頭(3M)
依託PELTOR品牌覆蓋從基礎型到高端的全價位帶,通過與霍尼韋爾、安思爾等企業的安全解決方案捆綁銷售,利用渠道優勢鎖定大型製造業集團年度框架協議。
性價比突圍的中國本土企業(代爾塔)
2025年推出自適應降噪耳罩定價低於250元人民幣,通過壓縮渠道成本和本土化材料採購獲得價格優勢,倒逼國際品牌在中低端市場降價,但認證完整性仍是短板。
5. 行業趨勢
1. 趨勢一:智能耳罩從“可選”變為“標配”。2026年,約41%的航空和建築工人日常使用支持語音通信的智能耳罩,這一比例在三...
趨勢一:智能耳罩從“可選”變為“標配”。2026年,約41%的航空和建築工人日常使用支持語音通信的智能耳罩,這一比例在三年前尚不足25%。背後驅動力來自兩方面:一是現場移動辦公需求激增,工人需在嘈雜環境中通過耳罩接收指令;二是工業物聯網平臺將耳罩納入“可穿戴安全終端”,實時採集噪聲暴露時長並上傳雲端。莫戴克斯已推出內置心率監測的實驗型號,預示未來耳罩可能承擔健康預警職責。趨勢二:主動降噪技術向消費級外溢。專業耳罩的ANC方案正被移植到耳機、耳塞等大眾產品中,2025年中國耳夾式藍牙耳機市場同比增長62.7%至48.3億元人民幣,部分產品借用了工業耳罩的反饋式降噪算法。趨勢三:環保法規倒逼材料創新。歐盟2025年生效的《可持續產品生態設計法規》要求耳罩的可回收材料佔比不低於30%,各廠商加速開發生物基吸音泡沫和可拆換織物耳墊,這將成為未來兩年差異化競爭的關鍵。
6. 區域市場
北美(存量升級)
OSHA執法嚴格驅動存量替換,智能耳罩滲透率超50%,但增量空間有限,競爭聚焦於產品合規性和服務協議。
歐洲(環保法規驅動)
2025年《可持續產品生態設計法規》要求耳罩可回收材料佔比不低於30%,催生生物基泡沫和可拆換耳墊創新,廠商研發投入同比增長18%。
亞太(製造轉移與法規補課)
東南亞承接中國外溢的製造業,噪聲防護法規滯後但快速完善;中國於2024-2025年新增十餘項車間噪聲限值標準,未來兩年工業級耳罩採購量預計翻倍。
7. 投資前景
兩個明確的機遇值得B2B採購方關注:第一,中國“噪聲汙染防治法”實施細則預計2027年落地,將強制要求企業為暴露於85分貝以上工作環境的人員配備合規耳罩,屆時工業級耳罩年採購量可能翻倍;第二,老齡化社會催生的聽力健康市場——若助聽器佩戴率從當前不足10%提升至30%,耳罩作為聽力保護輔助設備的需求將同步擴容。主要風險在於低價劣質產品氾濫:部分無牌廠商使用劣質海綿和薄塑料殼,實際降噪值與標稱值差距超過10分貝,長期使用反而損傷聽力。採購方需警惕低於100元人民幣的“工業級耳罩”,並優先選擇通過EN 352-1/2/3認證或中國GB/T 31422標準的產品。
戰略性考量:
- 中國噪聲汙染防治法實施細則落地: 預計2027年強制要求85分貝以上環境配備合規耳罩,B2B採購方應提前與認證齊全的供應商簽訂框架協議以鎖定價格。
- 老齡化聽力健康市場聯動: 若中國助聽器佩戴率從不足10%提升至30%,耳罩作為輔助聽力保護設備的需求將同步釋放,可佈局雙模(助聽+防護)產品線。
- 低價劣質產品衝擊行業信譽: 部分無牌廠商標稱降噪值與實際差距超10dB,採購方需要求供應商提供每批次EN 352/GB/T 31422檢測報告,拒絕低於100元人民幣的所謂工業級產品。
- 技術風險:ANC電池依賴與安全性爭議: 主動降噪耳罩若在危險環境中斷電,將直接喪失防護功能,建議在高風險場景優先選擇被動降噪或具備電池失效警示功能的產品。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-07-16的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。