

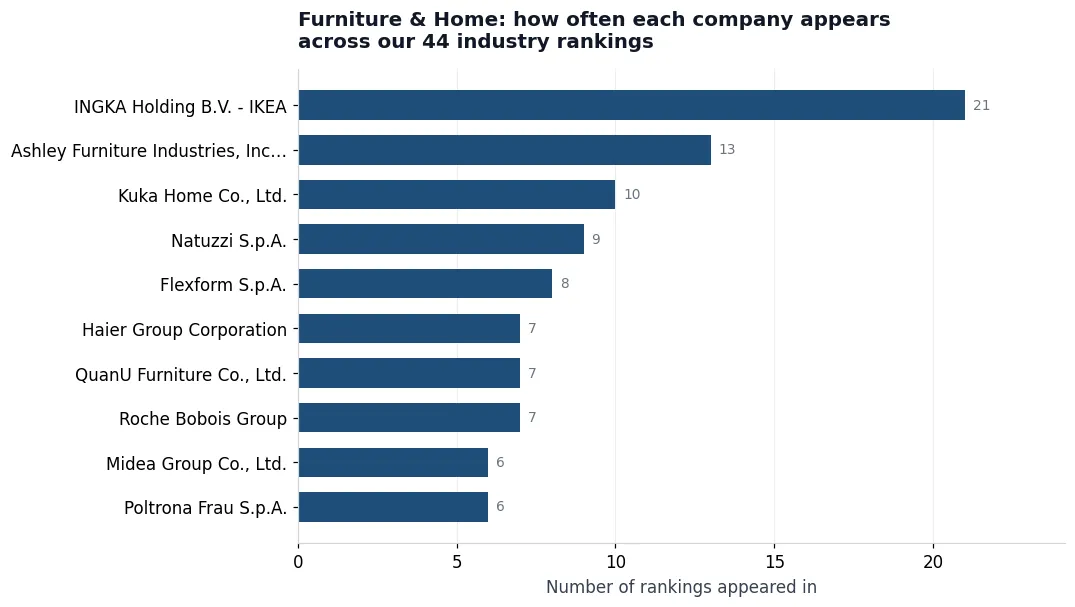
在我們維護的 44 份家具與家居排名中,IKEA 出現在 21 份裡。出現頻率第二高的公司是 Ashley Furniture,出現在 13 份中。之後數量迅速下滑:10、9、8、7。這個分布是此品類最有用的一項事實,而從那 44 份榜單中的任何一份都看不出來。
關鍵發現一覽
IKEA 出現 21 次
超過此品類 44 份排名的一半。其廣度來自零售整合,而非製造規模。
第二名降至 13 次
Ashley Furniture,接著是 10、9、8、7——領導者之後分布迅速下滑。
兩個國家,佔近半數
美國(57)與中國(54)居於主導地位;義大利的出現則集中於高設計感的軟裝家具。
自有品牌難以察覺
很大一部分銷量以零售商名義送達消費者,因此沒有任何排名能捕捉到真正的製造基礎。
IKEA 的異常現象
21 項清單足跡意味著 IKEA 被視為在二十一個獨立採購類別中皆具可信度的進入者——包括平板包裝客廳家具、臥室系統、收納、紡織品、廚房配件等。很少有製造商能橫跨如此廣泛的範圍。多數家具製造商,包括營收達九位數的業者,都是專精型廠商:他們製造沙發,或製造辦公座椅,或製造床墊,但不會三者皆做。
IKEA 的廣度是垂直整合進入零售的結果,而非製造規模所致。該公司本質上是賣方,這意味著它決定進貨的每一個產品類別,都會成為它可被排名的類別。這與一家供應三家零售商軟墊座椅的工廠相比,是實質上不同的競爭定位。
家具業為何從未整合
三項經濟特性使這個產業持續碎片化。運費相對於產品價值而言高昂,因此家具在銷售地附近製造。設計偏好在某種程度上具有在地性,這是半導體規格所沒有的。而且產品體積龐大但技術難度不高,這限制了大型製造商相對於稱職區域製造商所能獲得的優勢。
結果就是這樣一個類別:44 份排名、涵蓋 438 個位置,仍無法描繪出一個整合的供應基礎。幾乎每一個位置都可能被買方從未聽過的公司挑戰。
哪些公司在各清單中反覆出現
義大利在此的份量——Natuzzi 與 Flexform 皆反覆出現——值得我們停下來細看。義大利家具製造商在全球競爭的,是一個規模最不重要的區隔:高設計感的軟體家具。這是刻意的策略定位,而非歷史的偶然。
兩個國家供應近半數品類
美國與中國合計約占本品類入榜企業的四分之一,但兩者的定位在結構上截然不同。美國入榜者集中在品牌與零售商;中國入榜者則集中在製造,尤其是家用紡織品、照明與收納等子品類。想從美國品牌轉向中國製造商的買家,並不是在做對等替換。
德國與日本分別有 15 家與 14 家企業,相對於其家具產業的公開能見度而言占比偏高。兩者都集中在廚具系統與五金配件——這個子品類講究工程公差,且全球品牌已在此盤踞數十年。
沒有人排名的競爭者
有一個結構性因素在品類的每一份名單上都缺席:零售商自有品牌。北美與歐洲相當比例的家具與家用紡織品產量,是由製造商生產、再以零售商名義送達消費者手中,而這些製造商鮮少在任何名單上占有品牌地位。
結果是,我們的排名以及所有可比的排名,都系統性地低估了這個產業製造基地的真實集中度。最常出現的公司,是那些擁有面向消費者品牌的公司。生產最多產品的公司往往隱而不見,且是透過製造商而非品牌名單才能找到——這就是我們同時維護兩份名單的原因。
採購時如何使用此類別
從 438 個排名位置得出的實務教訓是,選擇的深度因次類別而有極大差異。在軟墊座椅和櫃類家具方面,替代方案十分豐富。在廚房配件、衛浴設備系統和智慧家居硬體方面,範圍縮小到少數反覆出現的名字——同樣的名字一再出現在一份又一份的名單上。
請從個別名單開始,而非從這個樞紐頁面:home-textiles-fabrics-brands, home-textiles-fabrics-suppliers, living-room-furniture-brands, living-room-furniture-factory。每份名單都顯示完整的公司集合,包含經核實的總部所在地、可取得時所揭露的營收,以及排名位置。
關於此類別的買家問題
VerityRank 維護多少份家具與家居排名?
44 份排名,包含 438 個排名位置,涵蓋家具、家用紡織品、照明、收納、廚房與衛浴配件,以及寵物用品。每份排名均分別針對品牌與製造商獨立維護。
為什麼 IKEA 會出現在這麼多排名中?
IKEA 在此類別的 44 份名單中出現於 21 份。其廣度來自零售整合,而非製造規模——因為 IKEA 決定要進哪些產品類別,每一項決策都創造出一個它占有市場地位的類別。
家具產業是否已整合?
沒有,我們的數據說明了原因。運費相對於產品價值的比重、在地設計偏好,以及較低的技術門檻,都有利於區域性生產,而非全球整合。即使在 438 個排名席次中,大多數公司也僅出現在一或兩份名單上。
本分析背後的資料
如何閱讀這些資料
方法論說明
運費相對於產品價值的比重、在地設計偏好,以及較低的技術門檻,皆有利於區域性生產——這就是此類別從未走向集中化的原因。
相關排名與分析
每篇文章皆依據同一份資料集。以下頁面針對特定排名深入探討:
家飾布品與布料 — 品牌
家具與家居中最大的子類別。
客廳家具 — 品牌
IKEA 在我們排名中最強勢的定位。
床墊品牌
一個由區域製造商佔據多數席位的子類別。
全產業製造商索引
我們所收錄的每一家製造商,涵蓋 213 個產業。