

全球珠寶首飾行業為世界各地的消費者提供豐富的產品選擇。
1. 珠寶首飾行業概述
2026年,全球消費者為一件珠寶首飾平均花費的金額正在悄然改變——中國市場的零售均價已達到1577.4元/件,而全球珠寶市場整體規模預計從2026年的2541.3億美元增長至2034年的3873.6億美元,複合年增長率(CAGR)為5.41%。這組數字背後,一個顯著的分化正在發生:黃金珠寶憑藉避險屬性與婚慶剛需保持3.8%的穩健增長,而水晶珠寶則以更低的增速(2.27%)在時尚配飾領域緩慢滲透。珠寶首飾早已不是單純的裝飾品,它同時承載著投資工具、情感符號與科技載體的三重身份。從天然礦石到實驗室培育,從標準化生產到3D定製,這個千年行業正在經歷材料與渠道的雙重革命。
行業特徵與範圍
工藝複雜度極高
珠寶首飾從設計、蠟模、鑄造到鑲嵌、拋光、電鍍,涉及10餘道工序,單件手工製作週期可達數週,尤其是微鑲工藝(如密鑲0.5毫米以下鑽石)對技師經驗要求極高。
原料金融屬性突出
黃金、鉑金等貴金屬價格實時對標國際金交所報價,企業需通過期貨套保管理庫存風險,部分品牌毛利率直接受原料價格波動影響達3-5個百分點。
檢測認證體系嚴格
正規珠寶首飾必須附有國檢(NGTC)或GIA等第三方證書,標明貴金屬純度、鑽石4C參數,2025年中國市場監管總局對虛假證書的罰款上限提升至500萬元。
數字化定製成新引擎
3D打印蠟模技術使中小品牌也能提供個性化定製,2026年已有超過200家珠寶企業接入雲端設計平臺,定製訂單平均溢價率達25%-40%。
服飾配件行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
全球珠寶市場整體呈現'黃金主導、水晶補位'的格局。根據最新數據,2026年全球黃金珠寶市場規模約為25.78億美元(2578.34百萬美元),預計到2035年將達到37.51億美元,期間複合年增長率(CAGR)為3.8%。黃金的保值屬性使其在經濟不確定性時期成為消費者的避風港,尤其在中國和印度等傳統婚慶市場,黃金首飾的消費佔比持續超過60%。相比之下,水晶珠寶市場體量較小,2026年全球規模約39.7億美元,預計到2035年增至65億美元,複合年增長率(CAGR)僅為2.27%。這反映出水晶珠寶更多依賴時尚潮流驅動,而非剛需。中國珠寶首飾市場集中度正在提高,2026年零售均價達到1577.4元/件,頭部品牌通過渠道下沉和品牌升級進一步擠壓中小廠商的生存空間。整體來看,全球珠寶市場的增長動力正從增量擴張轉向結構性升級——消費者願意為設計、品牌故事和可持續認證支付更高溢價。
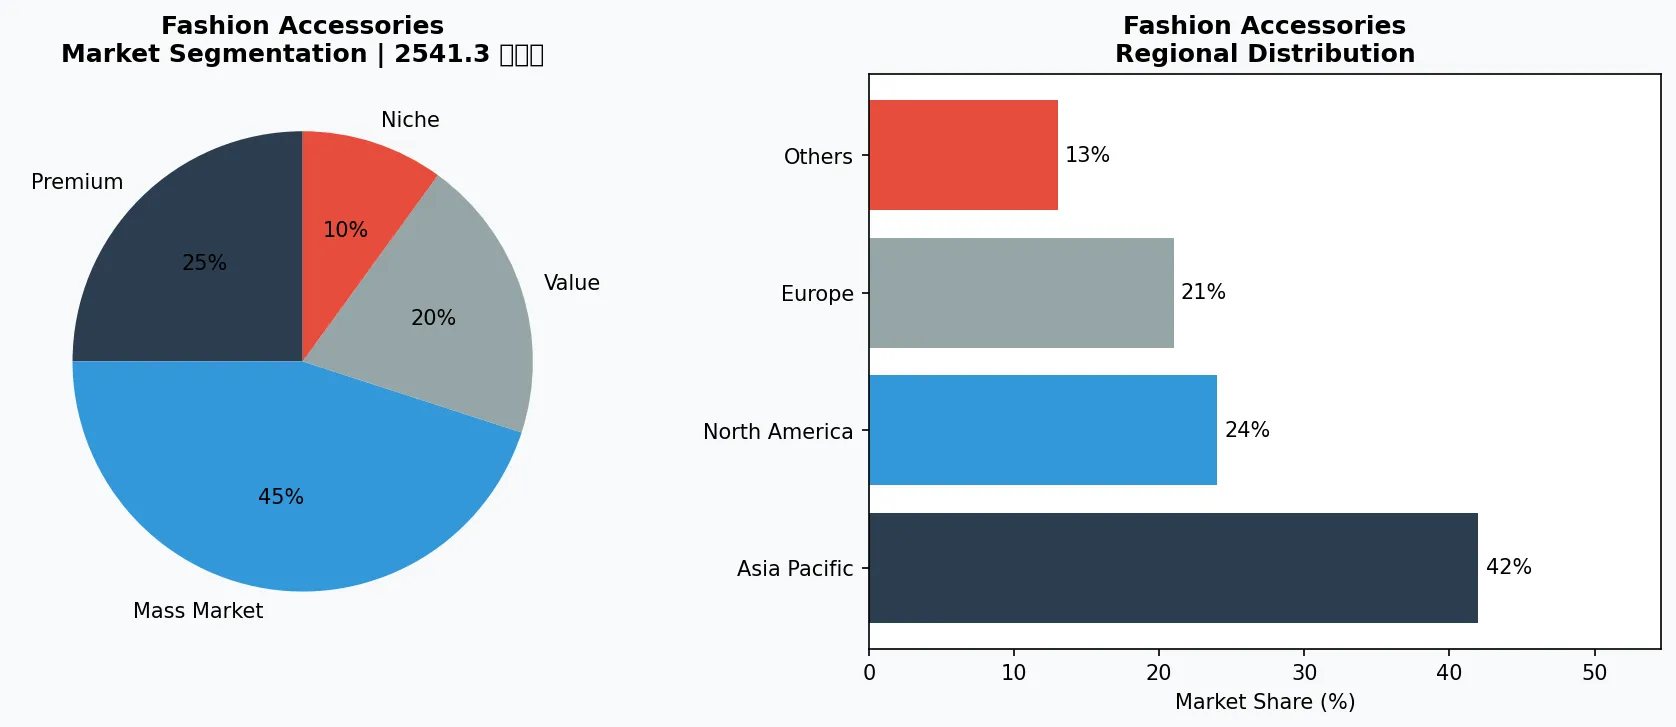
服飾配件市場細分與區域分佈分析。
3. 產品分類
珠寶首飾產品可按材質和工藝分為三大細分領域。第一是黃金首飾,包括足金、K金和硬金產品,代表品牌如周大福的'傳承'系列古法金和老鳳祥的婚慶套件,這類產品佔據中國飾品市場約70%的份額。第二是鑲嵌類珠寶,涵蓋鑽石、紅藍寶石及翡翠,其中實驗室培育鑽石正以每年15%-20%的速度侵蝕天然鑽石市場,施華洛世奇等品牌已推出合成鑽石系列。第三是時尚首飾,主要使用水晶、合金和樹脂材質,潘多拉的手串和APM Monaco的銀飾是典型代表,這類產品單價低、更新快,依賴社交媒體營銷。值得注意的是,智能珠寶(如可監測心率的戒指)正在成為一個新興細分,雖規模尚小,但年複合增速超過10%。
黃金首飾(足金/18K金)
包含古法金、3D硬金、5G黃金等工藝,周大福‘傳承’手鐲採用國家非物質文化遺產錘揲工藝,單件零售價突破1.5萬元,2026年古法金品類同比增長23%。
鑲嵌類珠寶(鑽石/彩寶)
以PT950鉑金或18K金為托,鑲嵌天然或培育鑽石,代表品牌卡地亞‘LOVE’系列手鐲採用0.5克拉以上鑽石,2025年該系列在中國銷售額達12億元人民幣。
時尚首飾(水晶/合金/樹脂)
主打年輕快消市場,施華洛世奇‘銀河’系列使用回收水晶,單品價格在300-800元區間,2026年第一季度在抖音渠道銷售額同比翻倍。
4. 頭部企業
中國黃金集團是國有背景的黃金珠寶全產業鏈龍頭,掌握上游礦山資源與下游數千家門店,2026年其通過'黃金回購+以舊換新'策略鎖定存量客戶,在黃金價格波動中維持了穩定的毛利率。周大福則代表了港資品牌的精細化運營路徑,2025年其在中國內地門店數量突破8500家,並推出'D-ONE'線上定製服務,使單件客單價提升約12%。潘多拉(丹麥品牌)是全球時尚首飾的標杆,但其2026年在中國市場的表現承壓——因為本土品牌如'何方珠寶'憑藉國潮設計實現了30%的營收增長。施華洛世奇正從水晶原料商向成品首飾轉型,2025年推出的'銀河系列'採用回收水晶,主打可持續概念,在中國一二線城市獲得了年輕消費者的初步認可。
全產業鏈型國有巨頭
中國黃金集團掌控從金礦開採到終端零售的完整鏈條,2025年礦產金產量達40噸,通過‘以舊換新’鎖定存量客戶,單店回收金佔總銷量比重達30%。
渠道密集的港資品牌
周大福2026年門店數超8500家,推行‘千店千面’陳列策略,一二線城市主打高端定製系列,三四線城市主推婚慶套裝,客單價差距達2000元以上。
時尚品類全球標杆
潘多拉採用模塊化串珠設計,單品單價約500元,但通過復購搭配提升客單,2025年中國市場會員復購率達40%,但受本土潮牌衝擊增速放緩至5%。
5. 行業趨勢
1. 趨勢一:實驗室培育鑽石加速滲透。2026年全球培育鑽石產量已佔寶石級鑽石總產量的約18%,價格僅為天然鑽石的30%-40...
趨勢一:實驗室培育鑽石加速滲透。2026年全球培育鑽石產量已佔寶石級鑽石總產量的約18%,價格僅為天然鑽石的30%-40%。戴比爾斯旗下品牌'光盒'(Lightbox)推出彩色培育鑽石系列,直接對標天然彩鑽市場。這一趨勢迫使天然鑽石礦商如俄羅斯阿爾羅薩加大營銷投入,強調'天然稀缺性'。趨勢二:可持續珠寶從理念走向認證。2025年,世界珠寶聯合會(CIBJO)發佈了首份'珠寶供應鏈碳足跡核算標準'。品牌如蒂芙尼已在其銀飾產品中全面採用100%回收貴金屬,中國品牌'老廟黃金'也推出'綠金'系列,標識可追溯的原料來源。趨勢三:個性化定製與智能製造結合。周大福的'自動選款+3D打印蠟模'系統可將定製週期從14天縮短至48小時,2026年第一季度定製訂單佔比達到15%。同時,AI設計軟件如'珠寶智繪'開始被中小設計師使用,大幅降低了原創設計的門檻。
6. 區域市場
中國(婚慶剛需+國潮崛起)
2026年黃金首飾佔中國珠寶消費比重達68%,三線以下城市婚慶金飾客單價約8000元,古法金、花絲鑲嵌等非遺工藝產品溢價能力突出。
印度(黃金文化驅動)
印度是全球最大黃金消費國之一,2025年進口黃金超800噸,排燈節期間珠寶零售額佔全年30%,但22K黃金首飾標準化程度高,利潤空間薄。
美國(培育鑽石高地)
美國培育鑽石滲透率已達45%,2026年訂婚戒指中培育鑽石佔比首次超過天然鑽石,大型零售商Signet Jewellers已將培育鑽石陳列面積擴大至50%。
7. 投資前景
未來五年,珠寶首飾行業面臨兩大機遇與一項核心風險。機遇一:全球婚慶需求回潮,尤其是印度和中國2027-2030年將進入生育高峰對應婚齡,黃金首飾消費有望迎來新一輪增長,周大福和中國黃金已提前佈局三四線城市門店。機遇二:智能珠寶與健康監測的跨界融合,華為與周生生合作推出的智能戒指已實現心率、血氧監測功能,若定價下探至500元以下,可能引發消費電子與珠寶的渠道革命。風險在於:實驗室培育鑽石的規模化量產可能導致天然鑽石價格崩盤,進而拖累整個鑲嵌類珠寶的均價,2026年鑽石裸石指數已較2022年高點下跌22%,品牌商需加速轉型高附加值設計服務而非單純依賴原料溢價。
戰略性考量:
- 全球婚慶回潮帶來黃金剛需: 2027-2030年中國第四次嬰兒潮對應婚齡女性達2400萬人,按人均購買8克黃金首飾計算,將帶來約200噸增量需求,黃金珠寶企業應提前鎖定上游原料長協。
- 智能珠寶開闢千億藍海: 智能戒指、智能手鍊等產品2025年全球出貨量達1200萬件,若實現心率監測+支付功能集成,滲透率每提升1%將新增50億元人民幣市場規模。
- 培育鑽石價格戰可能衝擊整個鑲嵌品類: 2026年培育鑽石裸鑽均價已跌至天然鑽石的25%,若繼續下跌將導致消費者對‘鑽石價值’認知瓦解,品牌商需將價值錨點從‘稀有性’轉移至‘設計+工藝’。
- 貴金屬價格劇烈波動擠壓中小品牌毛利率: 2025年黃金價格振幅達22%,缺乏套保能力的中小珠寶企業毛利率波動超10個百分點,行業併購整合將持續加速。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-06-22的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。