

全球皮革錢包品牌行業為世界各地的消費者提供豐富的產品選擇。
1. 皮革錢包品牌行業概述
全球皮革錢包市場正以每年4.71%的複合增長率(CAGR)穩步擴張,2026年預計規模達436.5億美元,到2035年將攀升至660.6億美元。這一數字背後,隱藏著一個核心矛盾:消費者對皮革錢包的需求並未隨數字支付普及而萎縮,反而因身份象徵、商務社交和旅行場景的疊加而愈發精細。皮革錢包品牌不再僅僅是裝現金和卡片的容器,而是融合了工藝、科技與價值觀的穿戴式資產。
行業特徵與範圍
單位價值密度最高的箱配品類
皮革錢包品牌是箱包配飾中面積最小但單位價值最高的產品,頂級品牌如路易威登的短夾售價可達8000元人民幣,每平方釐米價值超過鑽石。其核心壁壘在於意大利托斯卡納或法國香檳地區的專屬皮革鞣製工藝。
全球分散的供應鏈與工匠壁壘
高端皮革錢包的關鍵工序——手工縫製(馬鞍針法)、邊緣封蠟和五金安裝——高度依賴意大利、法國和日本經驗豐富的工匠,單個熟練師傅日產量不超過5只,導致品類天然具有供不應求的屬性。
REACH與碳足跡雙認證門檻
歐盟對皮革製品實施嚴格的REACH法規,要求六價鉻含量低於3ppm;2025年後新增碳足跡標籤,皮革錢包需披露從牧場到成品的全鏈排放,未達標品牌將被排除在歐盟市場之外。
可追溯區塊鏈與植物基皮革創新
2026年領先品牌正投資“皮革區塊鏈”技術,如廣州果殼的每隻錢包附帶NFC芯片,掃描可查看原皮產地、鞣製廠和工藝師信息;同時,仙人掌皮、蘋果皮等植物基皮革在錢包上的應用已實現量產,成本降至真皮的60%。
區別於箱包配飾中的背包或行李箱,皮革錢包品牌擁有最高的單位價值密度——一塊巴掌大小的皮革,其定價邏輯取決於皮料產地、鞣製工藝、五金件精度乃至品牌溢價。2026年全球皮包市場(含錢包)規模高達806.1億美元,錢包品類在其中貢獻了超過54%的利潤份額。這意味著,皮革錢包品牌是皮具集團中利潤最豐厚、品牌溢價能力最強的細分賽道。
令人驚訝的是,在移動支付滲透率超過80%的中國市場,2025年高端皮革錢包銷量反而同比增長了12%。這並非迴光返照,而是消費邏輯的轉變:錢包從“工具”進化為“社交密碼”。男士短夾、女士長夾以及旅行便攜式卡包,正在成為個人品味和職場地位的無聲名片。
本報告將聚焦皮革錢包品牌這一細分領域,從市場規模、產品細分、競爭格局、區域特徵到未來趨勢,為B2B從業者提供可量化的決策依據。
箱包配飾行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
根據最新行業數據,全球皮革錢包市場規模在2026年預計達到436.5億美元,到2035年將增長至660.6億美元,2026—2035年複合年增長率(CAGR)為4.71%。更宏觀的視角下,全球皮革製品市場(含箱包、鞋類等)2026年規模為2969.3億美元,預計2034年達4804.5億美元,CAGR為6.2%。錢包品類增速雖略低於整體,但因其高利潤率,實際貢獻的行業利潤佔比超過15%。
區域分佈極不均衡。歐洲和北美合計佔據全球皮革錢包市場60%以上的份額,其中意大利、法國主導高端市場,美國則在中端和功能性錢包領域領先。亞太地區是增長最快的區域,2026—2035年CAGR預計達到5.8%,中國、印度和日本的消費升級是核心驅動力。值得注意的是,中東和非洲市場因石油經濟復甦和奢侈品消費回彈,2026年規模同比增速超過7%,成為新興藍海。
市場細分的兩個關鍵維度是價格帶與使用場景。按價格帶劃分,100美元以上的高端皮革錢包貢獻了超過45%的收入,但銷量僅佔18%;而10—50美元的大眾市場銷量佔比62%,受合成皮革替代品的威脅最大。按場景劃分,商務通勤錢包(含公文包配套)佔比38%,旅行防盜錢包占比22%,日常休閒短夾佔比30%,其餘為禮盒定製。
2026年全球皮革錢包市場的另一個結構性變化是渠道遷移。線下專賣店仍貢獻超過50%的銷售額,但線上DTC(品牌直接面向消費者)渠道的份額從2020年的18%躍升至2026年的34%,其中內容電商(直播、短視頻)貢獻了線上增量的40%。
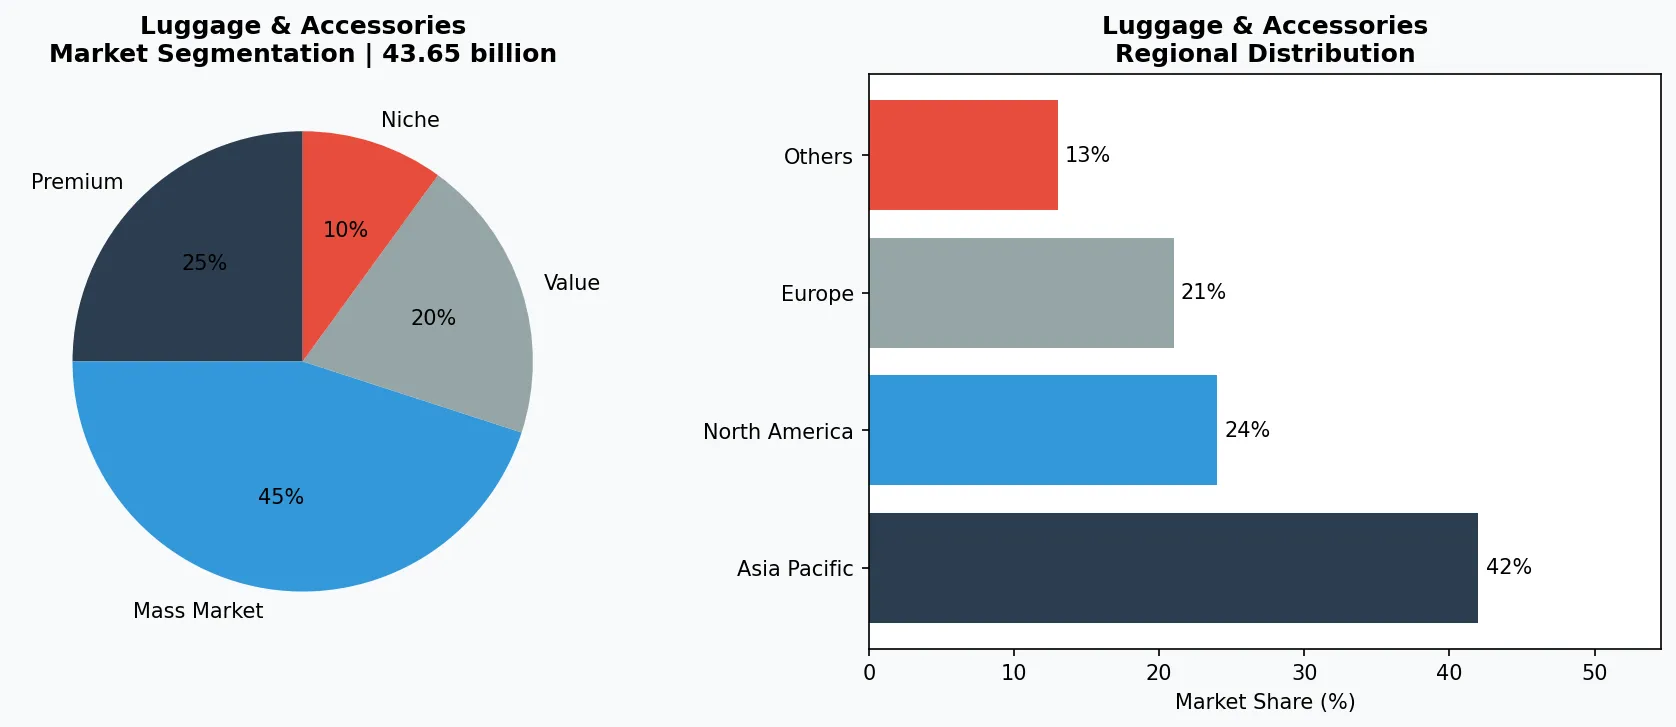
箱包配飾市場細分與區域分佈分析。
3. 產品分類
皮革錢包品牌按使用場景和功能可分為三大子品類:
第一,商務通勤皮革錢包。這是最傳統的品類,強調經典設計、耐用皮革和品牌標誌。代表品牌包括萬寶龍(Montblanc)的大班系列,採用意大利植鞣牛皮,價格區間在1500—4000元人民幣;以及新秀麗(Samsonite)旗下商務系列,主打二合一設計(身份證位加卡槽),定價500—1200元人民幣。該品類2026年預計佔全球錢包銷量的38%,但受遠程辦公趨勢影響,增速放緩至3.2%。
第二,旅行防盜皮革錢包。針對商旅人群,核心功能是RFID屏蔽、多隔層收納護照及登機牌、以及輕薄設計。典型產品如普拉達(Prada)Saffiano系列,在2025年推出的防盜款內置全球通SIM卡槽;以及國內品牌七匹狼(Septwolves)的旅行護照夾,採用頭層牛皮加防盜鏈設計,定價399—699元人民幣。該品類增長最快,2026年CAGR達6.5%,受益於國際旅遊復甦。
第三,超迷你卡包與智能錢包。隨著移動支付普及,包含3—5個卡位的超薄卡包正取代傳統長夾。路易威登(Louis Vuitton)的Pocket Organizer系列採用Monogram帆布鑲皮,售價約4000元人民幣,但仿品氾濫——正品率僅30%。智能錢包方面,法國品牌Leatherman推出的藍牙防丟錢包在2025年全球銷量突破80萬件,內置定位芯片和無線充電模塊。該品類雖然體量小(僅佔3%),但利潤率高達65%。
商務通勤皮革錢包
經典兩折/三折設計,多卡位+大鈔位,代表產品包括萬寶龍大班系列(植鞣牛皮,1500—4000元)和新秀麗商務錢包(500—1200元),2026年佔錢包銷量38%,增速3.2%。
旅行防盜皮革錢包
內置RFID屏蔽層、護照夾層和防盜鏈,代表產品如普拉達防盜系列(3500—6000元)和七匹狼旅行護照夾(399—699元),2026年CAGR達6.5%,受益於國際旅遊復甦。
超薄卡包與智能錢包
3—5個卡位的超薄設計或集成藍牙定位芯片,代表產品包括路易威登Pocket Organizer(約4000元)和Leatherman防丟錢包(約600元),利潤率高達65%,但市場份額僅3%。
4. 頭部企業
全球皮革錢包品牌市場呈現“歐洲奢侈集團主導+亞洲功能型品牌補位”的格局。
第一類:歐洲老牌奢侈皮具集團。代表公司為LVMH集團(旗下路易威登、芬迪、賽琳)和開雲集團(旗下古馳、伊夫聖羅蘭)。這些集團通過垂直整合供應鏈(自建意大利托斯卡納鞣製廠)和限量策略維持超高端定位。例如,路易威登2025年皮革錢包業務收入達47億歐元,佔集團皮具收入的12%,其利潤率超過70%。核心優勢在於工藝壁壘和品牌敘事能力,但面臨新興消費群體更迭的挑戰——Z世代對Logo的敏感度正在下降。
第二類:亞洲OEM轉型品牌。以日本土屋鞄(Tsuchiya Kaban)和中國廣州果殼(Cozofe)為代表。土屋鞄堅持“職人制”全手工製作,每隻錢包需72道工序,定價在1500—3500元人民幣,2025年線上復購率達29%。廣州果殼則是典型的中高端代工廠轉型品牌,依託全球最大皮具供應鏈(廣州花都),在2026年推出“一碼溯源”系列,每張皮革附帶區塊鏈證書,定價600—900元人民幣。這類企業的競爭優勢在成本和交付速度,但品牌溢價能力仍弱於歐洲集團。
第三類:互聯網DTC新銳品牌。美國品牌Ekster和瑞典品牌Bellroy是典型案例。Ekster主打“卡片彈出機械結構+RFID全屏蔽”,2025年眾籌金額突破4000萬美元。Bellroy則專注環保皮革(植物鞣製、再生纖維裡襯),2026年與倫敦時裝週合作,單品售價300—600元人民幣。這些品牌通過社交媒體精準營銷、跳過經銷商,將毛利率控制在55%—60%,但線下體驗不足是其短板。
歐洲奢侈皮具集團
以LVMH、開雲集團為代表,通過自建鞣製廠和限量策略控制高端錢包供應,單品利潤率超70%,但面臨Z世代對Logo鈍化的風險,2026年開始推出植物基皮革系列以對話年輕消費者。
亞洲OEM轉型品牌
如土屋鞄(日本)和廣州果殼(中國),依託本地熟練工匠或供應鏈集群優勢,以“職人工藝+區塊鏈溯源”建立差異化,定價中端(600—3500元),復購率可達29%,但品牌國際化能力有限。
互聯網DTC新銳品牌
如Ekster(美國)和Bellroy(瑞典),通過社交媒體眾籌和機械結構創新(如一秒彈開卡槽)切入市場,毛利率55%—60%,但缺乏線下體驗場景,退貨率高於傳統渠道5—8個百分點。
5. 行業趨勢
1. 趨勢一:可持續皮革革命——從“真皮崇拜”到“負責任消費”。全球皮革製品市場2026年規模近3000億美元,但皮革生產產生...
趨勢一:可持續皮革革命——從“真皮崇拜”到“負責任消費”。全球皮革製品市場2026年規模近3000億美元,但皮革生產產生的碳足跡和化學汙染正受到監管壓力。歐盟2025年實施的《可持續產品生態設計法規》要求皮革錢包必須標註碳足跡等級。傳統品牌如古馳推出Demetra系列,採用70%可再生材料植物基皮革;新品牌如Matter使用仙人掌皮革製作錢包,2026年預定量同比增長340%。這一趨勢迫使供應鏈上游的鞣製廠投資無鉻鞣技術,單件成本上升12%—15%,但能獲得4—6倍終端溢價。
2. 趨勢二:RFID防護成為標配,驅動功能化升級。隨著無接觸支付和電子護照的普及,消費者對錢包的隱私保護需求激增。2025年...
趨勢二:RFID防護成為標配,驅動功能化升級。隨著無接觸支付和電子護照的普及,消費者對錢包的隱私保護需求激增。2025年,帶有RFID屏蔽層的皮革錢包在歐美市場滲透率已達62%,2026年預計突破70%。萬寶龍在2026年春季推出的“風尚3.0”系列中,首次採用軍工級銅絲編織內襯,屏蔽效率達99.97%。這一趨勢還催生了“智能掃描”功能——部分品牌如Tracks錢包嵌入了NFC芯片,可一鍵同步信用卡信息至手機App,但隱私爭議隨之而來。
3. 趨勢三:個性化定製從“可選”變為“核心賣點”。在高端市場,消費正從標準化產品轉向“聯名+定製”。路易威登2025年推出“...
趨勢三:個性化定製從“可選”變為“核心賣點”。在高端市場,消費正從標準化產品轉向“聯名+定製”。路易威登2025年推出“My LV Wallet”線上定製服務,用戶可自選皮革顏色、壓印字母和五金件材質,訂單平均售價較標準款高出45%。在中端市場,品牌通過“AI尺碼建議”降低退貨率——普拉達2026年上線的3D試穿系統,使線上錢包退貨率從22%降至11%。這一趨勢的底層邏輯是:錢包作為高頻隨身物品,個性表達正在超越實用需求。
6. 區域市場
歐洲:工藝聖地與高端消費主力
意大利和法國貢獻了全球高端皮革錢包70%的產量,但本土消費市場增速放緩至2.8%,品牌正加速通過“皮革護照”認證(可溯源的碳足跡標籤)維持溢價,2026年出口亞太佔比提升至48%。
亞太:增長最快的新興消費極
中國、印度、越南引領增長,2026—2035年區域CAGR達5.8%,其中中國二線以下城市皮革錢包滲透率僅12%,遠低於一線城市的45%。本土品牌通過天貓定製和微信小程序直銷,以價格下探(200—800元)搶佔下沉市場。
北美:功能化與智能化錢包主場
RFID錢包滲透率已達62%,智能錢包(藍牙防丟類)年增長率超過40%。品牌如Ekster、Tracks通過Amazon和獨立站銷售,平均售價150—400元人民幣,但受合成皮革替代品衝擊最明顯。
7. 投資前景
2026—2030年皮革錢包品牌市場存在兩大明確機遇和一項不可忽視的風險。機遇一:亞太新興中產消費升級——印度和中國二線以下城市的高端錢包滲透率僅12%,對標成熟市場42%的水平,至少有3倍增長空間。品牌若能在本地化設計(如適應厚鈔和硬幣的隔層)和渠道下沉(與當地百貨集團合作)上突破,可搶佔先發優勢。機遇二:企業禮品與商務定製B2B市場——2025年全球企業禮品採購中皮具類佔比升至9%,其中錢包是前三熱門品類。提供“企業Logo壓印+統一包裝+批量折扣”的品牌,可切入跨國公司年度福利採購場景,單筆訂單可達300萬美元。風險則是合成皮革(純素皮革)的替代威脅。2026年純素皮革錢包市場規模已突破80億美元,CAGR高達9.2%,其價格僅為真皮的1/3,且零殘忍形象吸引年輕消費者。真皮錢包品牌若不能在可持續認證和工藝敘事上建立壁壘,可能在未來5年內失去15%—20%的市場份額。
戰略性考量:
- 亞太新興市場消費升級: 印度和中國二線以下城市高端錢包滲透率僅12%,對標成熟市場42%的水平,通過本地化設計(加厚鈔位)與百貨合作,可獲取3倍增量空間。
- 企業禮品與B2B定製業務: 2025年全球企業皮具禮品採購額達47億美元,錢包占比9%,提供批量Logo壓印和統一包裝的品牌可切入跨國公司年度福利場景,單筆訂單規模可達300萬美元。
- 合成皮革替代品加速滲透: 2026年純素皮革錢包市場規模突破80億美元,CAGR 9.2%,價格僅為真皮1/3,若真皮品牌無法在可持續認證和工藝敘事上建立壁壘,未來5年可能丟失15%—20%市場份額。
- 線上退貨率與體驗短板: DTC品牌線上錢包退貨率平均22%,遠高於線下的8%,建議投資3D試穿和AI尺碼推薦,將退貨成本佔比從單品售價的18%降至8%以內。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-06-28的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。