

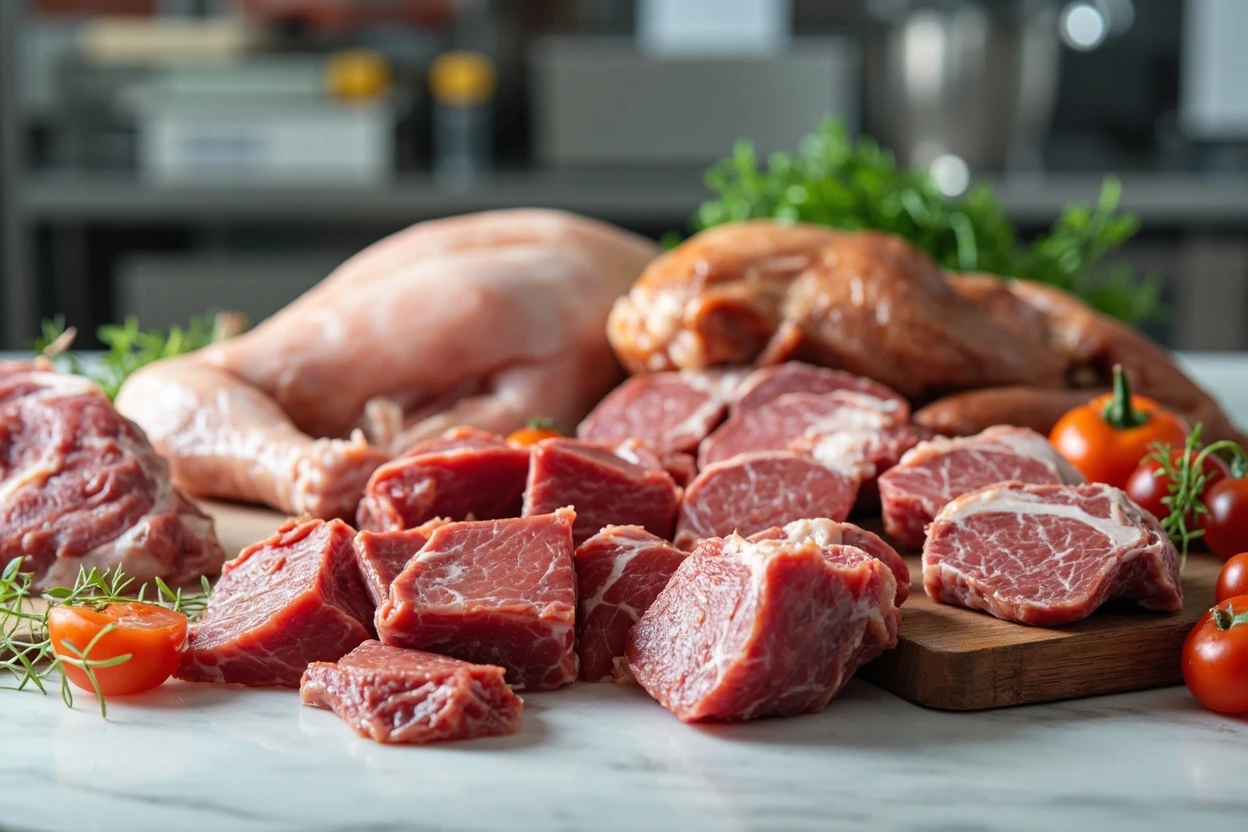
全球肉類原料行業為世界各地的食品供應鏈提供關鍵的蛋白質產品。
從農場到餐桌,肉類原料行業構成了全球食品供應鏈的關鍵支柱。該行業涵蓋從原始肉加工到加工食品製造中使用的複雜配料配方的一切。
1. 什麼是肉類原料?
肉類原料包括所有用作食品製造、餐飲服務和零售投入的生肉和加工肉產品。這些產品的範圍從整塊肌肉切割到專用蛋白質組分。
肉類原料的主要類別
鮮肉和冷藏肉
整塊切割肉、肉餡和分裝產品,以鮮肉或冷藏形式銷售給零售和餐飲服務。
冷凍肉
速凍肉類產品,保質期長,適合全球貿易和工業應用。
加工肉
香腸、培根、火腿、冷盤肉和增值產品,面向零售和製造業。
肉類蛋白
包括植物組織蛋白、素肉和功能性蛋白分離物的專業配料。
2. 全球市場規模與增長
全球肉類原料市場展現出穩定增長態勢,主要驅動因素包括蛋白質消費增加、人口增長和新興經濟體收入提升。
| 市場細分 | 市場規模 (2026) | 增長率 |
|---|---|---|
| 鮮肉 | 1.2萬億美元 | 4.2% 複合年增長率 |
| 加工肉 | 8900億美元 | 6.1% 複合年增長率 |
| 肉類替代品 | 185億美元 | 12.8% 複合年增長率 |
| 肉類原料總計 | 2.1萬億美元 | 5.3% 複合年增長率 |
3. 肉類原料的主要類型
3.1 牛肉原料
牛肉約佔全球肉類消費的25%。主要產品包括牛肉餡、牛排、加工用牛肉修割肉和幹牛肉配料。美國、巴西和中國是主要的牛肉消費國。
3.2 豬肉原料
豬肉在中國、歐盟和越南佔主導地位。產品從鮮肉切割到火腿、培根和香腸配料不等。
3.3 禽肉原料
雞肉在全球肉類產量中領先,增長率最高。肉雞肉因其多功能性、經濟性和相對較低的宗教消費障礙而備受重視。
3.4 特色肉類
羊肉、山羊肉、鹿肉和異國肉類服務於高端和特種市場細分,毛利率較高但銷量較小。
4. 主要市場企業
肉類原料行業融合了全球巨頭和區域專家。前十大企業合計約佔正規市場的35%。
JBS S.A.
總部位於巴西的全球肉類加工領導者,業務涵蓋牛肉、豬肉和禽肉。2025年收入超過700億美元。
泰森食品 (Tyson Foods)
總部位於美國的蛋白質巨頭,在雞肉、牛肉和豬肉領域處於領先地位。專注於預製食品和增值產品。
萬洲國際 (WH Group)
中國擁有的全球領導者,主要以史密斯菲爾德食品(全球最大豬肉公司)聞名,業務遍及美國、歐洲和中國。
荷美爾食品 (Hormel)
總部位於美國的加工商,以SPAM和各種品牌肉製品聞名。在餐飲服務和零售渠道具有強大影響力。
5. 行業趨勢
5.1 植物基替代品
來自Beyond Meat和Impossible Foods等公司的植物基肉類替代品正在顛覆傳統肉類市場,儘管在初期快速擴張後增長已趨於穩定。
5.2 可追溯性和透明度
區塊鏈和數字可追溯系統正在成為標準,使消費者能夠驗證來源、加工條件和可持續性聲明。
5.3 可持續包裝
真空密封、氣調包裝和可持續替代品減少浪費,同時保持新鮮度和延長保質期。
5.4 精準畜牧養殖
物聯網傳感器、AI驅動的監控和自動化餵養系統改善動物福利、效率和產品質量一致性。
6. 區域市場分析
亞太地區
最大且增長最快的地區,受中國、印度和東南亞推動。豬肉和禽肉佔主導地位,高端切割肉需求不斷增長。
北美
成熟市場,專注於加工肉、方便食品和植物基替代品。高端和特種細分市場呈現增長。
歐洲
成熟市場,對動物福利和可持續性有嚴格法規。有機、放養和本地採購產品增長。
7. 未來展望
肉類原料行業在2026年及以後的發展中既面臨重大機遇,也面臨挑戰。
塑造未來的關鍵因素:
- 蛋白質多元化:對植物基、培養肉和昆蟲蛋白等替代蛋白質的接受度不斷提高
- 氣候承諾:全行業減少溫室氣體排放和採用可持續實踐的壓力
- 健康關注:對更瘦肉製品、低鈉和增強營養功能特性的需求
- 數字化轉型:AI驅動的供應鏈優化、預測分析和自動化加工設施
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026年4月的行業報告和公開數據。