

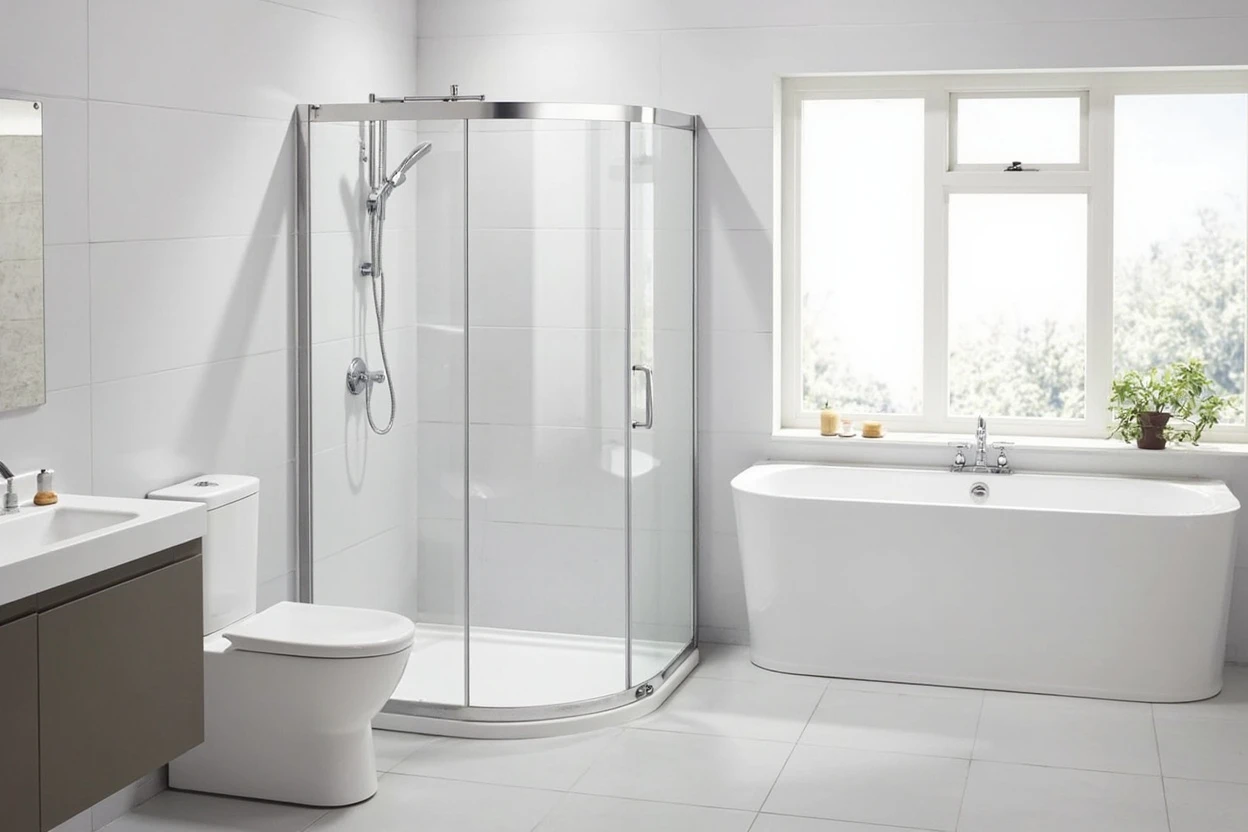
全球淋浴房種類行業為世界各地的消費者提供豐富的產品選擇。
1. 淋浴房種類行業概述
2026年,全球淋浴房和隔間市場規模已達到約42億美元,預計到2035年將攀升至73億美元,複合年增長率(CAGR)約為6.3%。這一數字背後隱藏著一個關鍵事實:淋浴房不再是衛浴空間的附屬品,而是正在成為家庭裝修中決策權重最高的單品之一。
行業特徵與範圍
鋼化玻璃是核心壁壘
淋浴房種類中,鋼化玻璃佔成本比重約60%,且必須通過3C認證。8mm超白鋼化玻璃的自爆率要求低於千分之一,這一標準淘汰了大量中小作坊。
五金件決定長期口碑
淋浴房種類中,合頁、滑輪、密封條等五金件直接影響使用壽命。304不鏽鋼合頁的耐鹽霧測試需達到96小時以上無鏽蝕,這是區分中低端與高端產品的關鍵指標。
非標尺寸能力是護城河
淋浴房種類中,定製化訂單佔比已近40%。企業需要具備從測量、設計到生產的全流程柔性能力,交付週期每縮短1天,客戶轉化率可提升約5%。
智能玻璃集成是下一戰場
淋浴房種類中,電致變色玻璃的滲透率正從3%向12%躍升。具備玻璃加工與電路集成雙重能力的企業,將在高端市場獲得定價權。
淋浴房種類繁多,但真正決定市場分化的核心維度在於開門方式與空間適配性。一字型淋浴房憑藉其極簡的線條和適配長條形衛生間的能力,佔據了主流新建住宅市場約40%的份額;鑽石型淋浴房則因節省角落空間、適配小戶型而成為舊房改造的寵兒;圓弧型淋浴房以導水順暢、無衛生死角的特點,在高端酒店和精裝公寓中滲透率持續提升。
與浴缸市場(2026年全球125.9億美元,CAGR 6.22%)相比,淋浴房品類展現出更高的技術迭代速度。2026年,中國淋浴房行業市場深度調查報告指出,下游需求正從“功能滿足”轉向“空間美學與智能交互”,這一轉變正倒逼供應鏈從玻璃原片、五金鉸鏈到密封膠條進行全鏈路升級。
維瑞評級認為,理解淋浴房種類的本質,不是羅列產品形態,而是把握消費者在“乾溼分離”與“空間利用率”之間的動態權衡。這種權衡正在重塑從設計端到安裝端的整個價值鏈。
衛浴潔具行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
根據最新行業數據,2026年全球淋浴房和隔間市場價值約為42億美元,預計到2035年將達到73億美元,複合年增長率(CAGR)約為6.3%。這一增速顯著高於全球衛浴行業整體增速,核心驅動力來自亞太地區城市化進程加速與歐美存量房翻新需求的雙重疊加。
從區域結構看,亞太市場貢獻了全球約45%的份額,其中中國是最大的單一國家市場。2026年中國淋浴房行業市場深度調查報告顯示,國內淋浴房市場需求量同比增長約8.2%,遠超衛浴行業平均增速。下游需求分佈中,住宅精裝修渠道佔比約55%,零售渠道佔比約30%,酒店及商業工程渠道佔比約15%。
值得注意的是,中國淋浴房市場的增長並非均勻分佈。一線城市新房交付量下降但每套淋浴房配置率從2020年的62%提升至2026年的81%,這意味著存量房改造市場正在接棒成為新增長極。三線及以下城市則受益於城鎮化推進,淋浴房滲透率從2020年的28%躍升至2026年的47%。
與浴缸市場(2026年全球125.9億美元,CAGR 6.22%)的對比更具深意:淋浴房市場增速略高於浴缸,且產品單價持續上升。2026年,中國淋浴房行業平均出廠價較2020年上漲約12%,主要原因是鋼化玻璃厚度從6mm向8mm升級、五金件從鋅合金向304不鏽鋼切換。這一價格上行趨勢在浴缸品類中並未出現,反映出淋浴房品類更強烈的品質升級特徵。
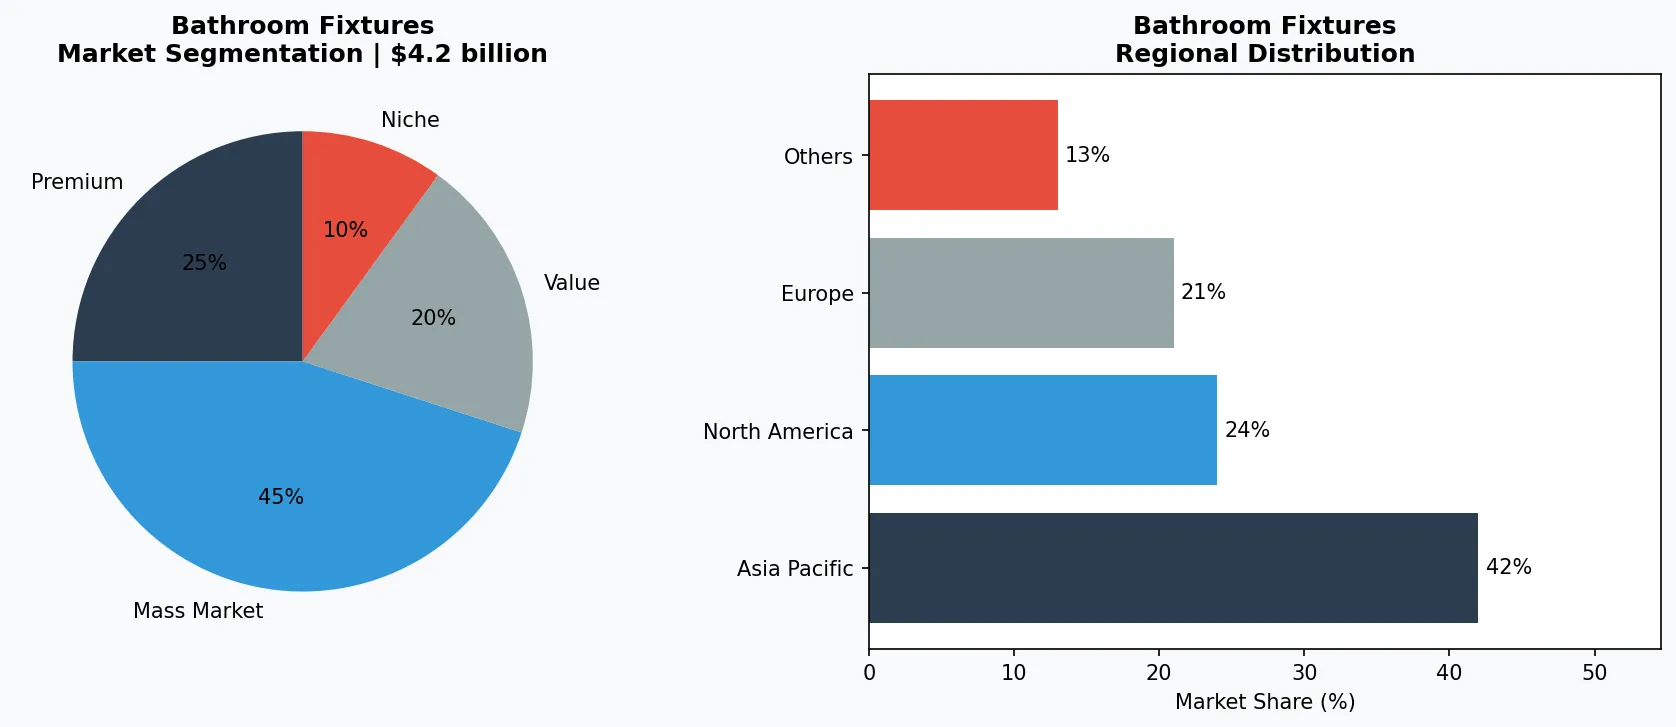
衛浴潔具市場細分與區域分佈分析。
3. 產品分類
淋浴房種類按開門方式與空間適配性可分為三大主流品類。
一字型淋浴房:這是市場佔比最大的品類,約佔總銷量的40%。其核心優勢在於適配長條形衛生間,可做推拉門或平開門兩種形式。2026年,科勒衛浴推出的“極簡·清”系列採用8mm超白鋼化玻璃配合隱藏式滑輪,將推拉門軌道寬度壓縮至12mm,解決了傳統一字型淋浴房軌道易積垢的痛點。該品類在新建住宅項目中滲透率已超過60%。
鑽石型淋浴房:專為角落空間設計,開門方式以平開為主,佔用面積通常為0.8-1.2平方米。箭牌衛浴的“鑽石·星”系列採用304不鏽鋼合頁配合阻尼緩衝鉸鏈,關門角度可懸停於任意位置,解決了小空間內開關門碰撞浴室櫃的痛點。該品類在二手房改造市場中的佔比從2020年的18%上升至2026年的31%。
圓弧型淋浴房:以推拉門為主,導水順暢、無衛生死角,但製作成本較高。2026年,九牧衛浴推出“弧光”系列,採用熱彎鋼化玻璃工藝,弧度半徑最小可做到550mm,配合磁吸密封條,氣密性達到行業最高等級。該品類在高端酒店和精裝公寓市場中佔有率約25%。
一字型淋浴房
適配長條形衛生間,推拉門或平開門,科勒“極簡·清”系列採用8mm超白鋼化玻璃與12mm隱藏式軌道。
鑽石型淋浴房
專為角落空間設計,平開為主,箭牌“鑽石·星”系列採用304不鏽鋼合頁與阻尼緩衝鉸鏈,可懸停任意角度。
圓弧型淋浴房
推拉門設計,導水順暢無死角,九牧“弧光”系列採用熱彎鋼化玻璃,弧度半徑最小550mm,磁吸密封氣密性達行業最高等級。
4. 頭部企業
科勒衛浴:作為全球衛浴行業龍頭,科勒在淋浴房品類的戰略聚焦於“智能化與一體化”。2026年,科勒推出“智淋”系列,將淋浴房與花灑、頂噴、蒸汽系統集成,通過觸控面板控制水溫、水流模式及玻璃霧化。科勒在亞太市場的淋浴房業務同比增長約14%,遠超其衛浴整體增速8%。其核心優勢在於品牌溢價與渠道覆蓋,單套淋浴房平均售價在8000-15000元人民幣。
箭牌衛浴:作為中國本土龍頭,箭牌的策略是“性價比+快速響應”。2026年,箭牌淋浴房產品線覆蓋從1500元到6000元人民幣的完整價格帶,其中2000-3500元價格帶產品貢獻了約55%的營收。箭牌在2025年完成了淋浴房生產線的柔性化改造,將定製淋浴房的交付週期從15天壓縮至7天,這一能力使其在二手房改造市場佔據了約22%的份額。
九牧衛浴:九牧在淋浴房品類的差異化競爭點在於“五金件自研自產”。不同於多數同行外購五金鉸鏈,九牧在泉州擁有獨立的五金鑄造車間,304不鏽鋼合頁和滑輪的良品率達到98.5%。2026年,九牧淋浴房業務營收約12億元人民幣,同比增長17%。其核心優勢在於成本控制——同配置產品售價較科勒低約30%,但毛利率仍維持在35%以上。
全球高端化品牌
科勒衛浴通過“智淋”系列將淋浴房與花灑、蒸汽系統集成,單套售價8000-15000元,亞太市場營收同比增長14%。
本土性價比龍頭
箭牌衛浴覆蓋1500-6000元價格帶,柔性產線將定製交付週期壓縮至7天,在二手房改造市場佔有率達22%。
五金自研垂直型
九牧衛浴自研自產304不鏽鋼五金件,良品率98.5%,同配置產品售價較科勒低30%,毛利率仍超35%。
5. 行業趨勢
1. 趨勢一:智能玻璃從選配走向標配。2026年,可調光智能玻璃在淋浴房中的滲透率從2023年的3%躍升至12%。科勒、九牧等...
趨勢一:智能玻璃從選配走向標配。2026年,可調光智能玻璃在淋浴房中的滲透率從2023年的3%躍升至12%。科勒、九牧等品牌已將電致變色玻璃作為中高端系列的標配選項,用戶可通過觸控或語音控制玻璃在透明與霧化之間切換。這一趨勢的驅動力來自消費者對隱私保護與空間通透感兼顧的需求,預計到2028年滲透率將超過25%。
2. 趨勢二:極簡設計驅動五金件升級。2026年淋浴房設計趨勢明顯向“無邊框”和“極窄邊框”傾斜。傳統淋浴房邊框寬度通常在30...
趨勢二:極簡設計驅動五金件升級。2026年淋浴房設計趨勢明顯向“無邊框”和“極窄邊框”傾斜。傳統淋浴房邊框寬度通常在30-50mm,而2026年主流新品已將邊框壓縮至12-18mm。這要求鉸鏈和滑輪的承重能力提升30%以上,同時保持順滑度。箭牌衛浴在2026年推出的“無界”系列採用隱藏式合頁設計,邊框僅8mm,但通過了10萬次開關測試。
3. 趨勢三:定製化服務從奢侈品變為必需品。2026年,中國淋浴房市場定製化訂單佔比達到38%,較2020年翻倍。消費者不再接...
趨勢三:定製化服務從奢侈品變為必需品。2026年,中國淋浴房市場定製化訂單佔比達到38%,較2020年翻倍。消費者不再接受標準尺寸產品,而是要求淋浴房精確匹配衛生間轉角角度、牆面傾斜度和管道位置。恆潔衛浴在2025年推出了“3D掃描+AI排產”系統,將定製淋浴房的設計到生產時間從3天縮短至4小時,2026年該業務貢獻了恆潔淋浴房總營收的45%。
6. 區域市場
亞太市場:中國主導增長
亞太貢獻全球淋浴房市場45%份額,中國是最大單一市場,2026年需求量同比增長8.2%,精裝修渠道佔比55%。
北美市場:存量房翻新驅動
北美淋浴房市場增速約4.5%,核心驅動力來自2000年前建成的住宅衛生間翻新,一字型淋浴房佔比超60%。
歐洲市場:極簡設計引領趨勢
歐洲淋浴房市場以無邊框設計為特色,德國品牌主導高端市場,智能玻璃滲透率已達18%,領先全球。
7. 投資前景
機遇一:存量房改造市場將在2027-2030年迎來爆發期。中國2000-2015年間建成的住宅存量約2.5億套,其中超過60%的衛生間尚未實現乾溼分離。維瑞評級測算,僅此一項將帶來約800億元人民幣的淋浴房新增需求。企業應提前佈局社區店與舊改服務團隊,縮短上門測量到安裝的響應時間。
機遇二:智能玻璃與淋浴房的集成將打開高端溢價空間。電致變色玻璃成本已從2020年的每平方米2000元人民幣下降至2026年的800元,預計2028年將降至500元。屆時,智能玻璃淋浴房有望從高端市場下沉至中端市場,創造約150億元人民幣的新增市場空間。
風險:房地產下行週期對精裝修渠道的衝擊。2026年中國新房精裝修交付量同比下降約12%,直接導致淋浴房工程渠道訂單萎縮。過度依賴工程渠道的企業將面臨營收波動加劇的風險,建議將零售渠道佔比提升至40%以上以對沖週期影響。
戰略性考量:
- 機遇:存量房改造800億市場: 中國2.5億套存量住宅中60%未實現乾溼分離,企業應提前佈局社區店與舊改服務團隊,縮短測量到安裝響應時間。
- 機遇:智能玻璃降本打開中端市場: 電致變色玻璃成本已從2000元/平方米降至800元,預計2028年降至500元,將創造約150億元新增市場空間。
- 風險:精裝修渠道萎縮: 2026年中國新房精裝修交付量同比下降12%,過度依賴工程渠道的企業營收波動加劇,建議零售渠道佔比提升至40%以上。
- 風險:原材料價格波動: 鋼化玻璃原片價格受純鹼和天然氣成本影響波動較大,2026年同比上漲約8%,企業需通過長協鎖定或產品提價對沖。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-05-29的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。