

全球馬桶種類與智能馬桶行業為世界各地的消費者提供豐富的產品選擇。
1. 馬桶種類與智能馬桶行業概述
當一臺馬桶能自動翻蓋、沖洗、烘乾、除臭,甚至分析尿液成分時,它已不再是簡單的衛生潔具,而是一個集成了微電子、流體力學、傳感器與物聯網技術的智能終端。2025年,全球智能馬桶市場規模預計突破110億美元,但一個值得警惕的信號是:增速已從2023年的22%驟降至2025年的13%,市場正從增量爆發期全面進入存量競爭期。
行業特徵與範圍
品類定義:從單一潔具到智能終端
馬桶種類與智能馬桶已超越傳統沖水功能,集成微電子、傳感器與物聯網技術,成為健康監測與智能家居入口。2025年集成智能馬桶增速達15.35%,遠超傳統品類。
供應鏈特徵:陶瓷與電子深度融合
智能馬桶製造需同時具備陶瓷燒製與電子模組組裝能力,核心部件如即熱式加熱器、電磁閥、控制主板高度依賴定製化供應鏈,行業進入壁壘顯著高於傳統衛浴。
質量與認證:防水與電氣安全是底線
智能馬桶須通過IPX4防水等級測試及CCC強制認證(中國),日本市場還需符合JIS標準。2024年行業抽檢不合格率約6%,主要集中在電氣絕緣與防漏電項目。
創新方向:非接觸式交互與生物傳感
行業研發重點正從基礎沖洗轉向腳踢感應翻蓋、手勢控制、尿液成分分析等。TOTO與九牧均已推出搭載健康監測模塊的試驗產品,預計2026年實現商用。
馬桶種類與智能馬桶這一子主題,涵蓋從傳統分體式、連體式、壁掛式到智能馬桶蓋、集成智能馬桶的完整產品譜系。其中,集成智能馬桶(一體化智能馬桶)正以15.35%的複合年增長率(CAGR)高速增長,預計2026年全球市場規模將達到18億美元,到2035年有望攀升至65.1億美元。這一品類憑藉無需單獨安裝智能蓋板、外觀更簡潔、功能集成度更高的優勢,正在替代智能馬桶蓋成為高端市場的主流選擇。
與此同時,3000-5000元人民幣價位段成為市場最大增長引擎,其佔比從2023年的30%躍升至2025年的38%,反映出消費者不再滿足於基礎清洗功能,而是追求更全面的舒適體驗與健康監測能力。智能馬桶正從“可選品”變為“剛需品”,尤其在老齡化加劇、衛生意識提升的中國和日本市場。
衛浴潔具行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
全球智能馬桶市場正處於結構性調整的關鍵節點。根據行業數據,2026年全球智能馬桶市場規模預計為55.7億美元,到2034年將增長至92.1億美元,預測期內複合年增長率(CAGR)為6.49%。然而,這一增速已明顯低於2023年的22%——市場正在由“跑馬圈地”轉向“精耕細作”。
細分來看,集成智能馬桶是增長最快的子品類。2026年全球集成智能馬桶市場預計達到18億美元,預計2026年至2035年間將以15.35%的複合年增長率(CAGR)擴張,到2035年市場規模將突破65.1億美元。而智能馬桶蓋市場則相對成熟,2021年至2026年全球銷量與價格趨於平穩,主要增長來自替換需求與新興市場滲透。
區域格局方面,亞太地區仍為最大市場,貢獻超過45%的全球份額,其中中國、日本、韓國是核心引擎。日本市場滲透率已超過80%,增長空間有限;而中國智能馬桶市場滲透率在2025年僅為12%左右,被視為未來5年最大的增量來源。北美市場受智能家居生態推動,複合年增長率(CAGR)約為8%,高於全球平均水平。歐洲市場則因消費者對節水、環保功能的關注,正加速引入智能馬桶產品。
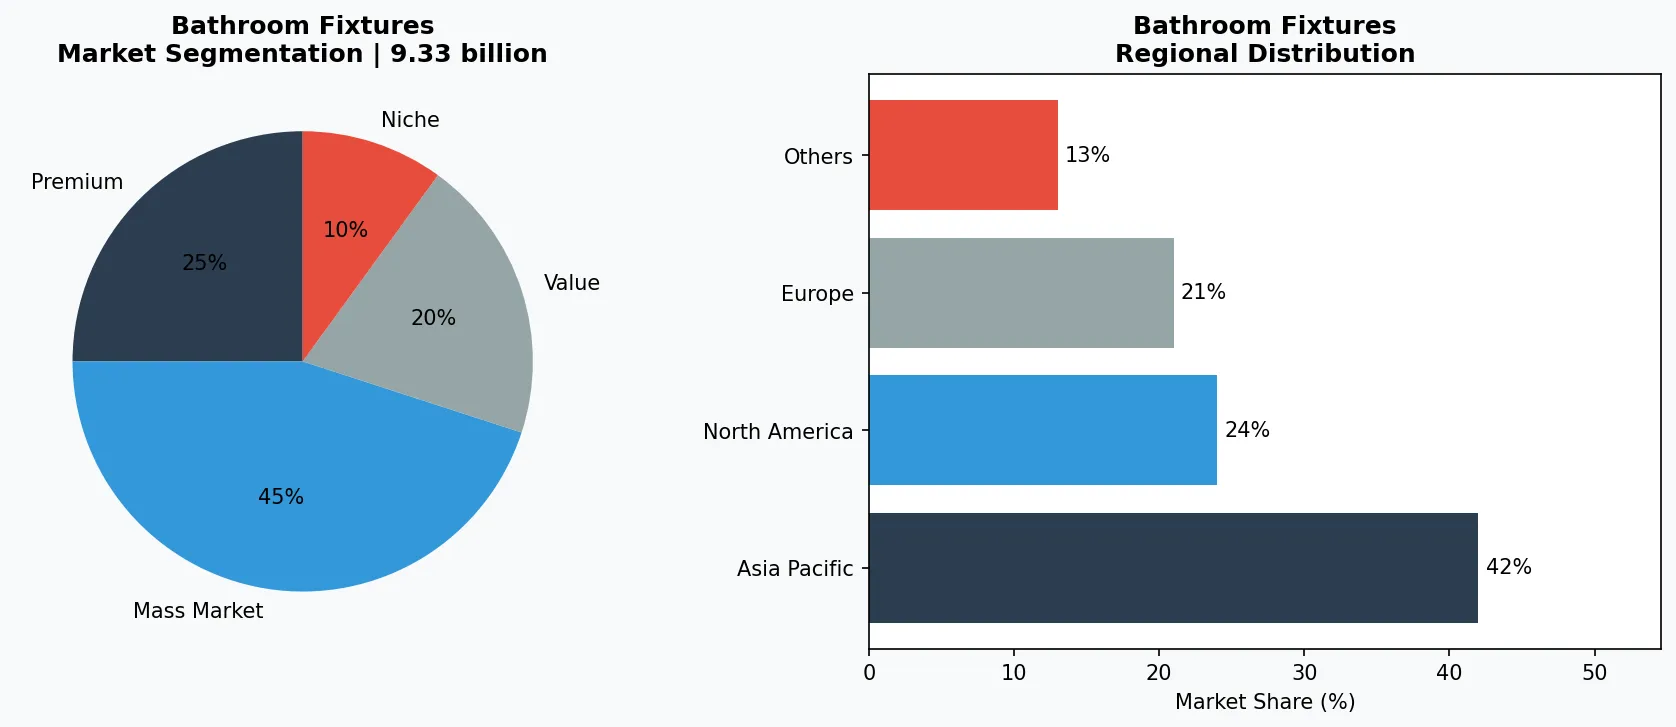
衛浴潔具市場細分與區域分佈分析。
3. 產品分類
馬桶種類與智能馬桶產品可按技術集成度與安裝方式分為三大子類別:
第一類:智能馬桶蓋(智能便座)。這是智能馬桶的入門級產品,可加裝在傳統馬桶上,提供溫水沖洗、座圈加熱、暖風烘乾等基礎功能。代表品牌如松下、TOTO的即熱式智能蓋板,以及國內品牌海爾衛璽、便潔寶等。該品類價格區間集中在1500-3000元人民幣,是存量市場升級的主力產品,但增速已放緩至個位數。
第二類:集成智能馬桶(一體機)。將陶瓷馬桶與智能蓋板整合為一個整體,外觀更簡潔,功能更強大,通常包含自動翻蓋、腳踢沖水、泡沫盾防濺、紫外線殺菌等進階功能。代表產品如科勒的紐密系列、九牧的S系列、恆潔的Q系列。該品類是當前增長最快的細分市場,3000-5000元價位段產品銷量佔比從2023年的30%躍升至2025年的38%。
第三類:壁掛式智能馬桶。水箱隱藏在牆內,馬桶懸空安裝,便於清潔且節省空間,廣泛應用於高端酒店、商業空間及現代住宅。代表品牌如杜拉維特、漢斯格雅、吉博力的壁掛系統。該品類因安裝成本高、對牆體有特殊要求,市場佔比較小,但年增長率保持在10%以上,主要受高端裝修市場驅動。
智能馬桶蓋(智能便座)
入門級智能產品,可加裝於傳統馬桶,提供溫水沖洗、座圈加熱、暖風烘乾。代表品牌:松下DL系列、TOTO衛洗麗、海爾衛璽。價格區間1500-3000元,增速放緩至個位數。
集成智能馬桶(一體機)
陶瓷馬桶與智能蓋板一體化設計,功能包括自動翻蓋、腳踢沖水、泡沫盾防濺、紫外線殺菌。代表產品:科勒紐密、九牧S系列、恆潔Q系列。3000-5000元價位段佔比從30%躍升至38%。
壁掛式智能馬桶
水箱隱藏於牆內,馬桶懸空安裝,便於清潔且節省空間。代表品牌:杜拉維特、漢斯格雅、吉博力。年增長率超10%,主要受高端住宅與商業項目驅動。
4. 頭部企業
全球智能馬桶市場競爭格局呈現“日系領軍、中系追趕、歐美差異化”的態勢。
日系品牌TOTO和松下佔據高端市場主導地位。TOTO憑藉“衛洗麗”系列積累了30年品牌認知,在沖洗技術、釉面工藝上擁有深厚護城河,其產品均價在8000-15000元人民幣,毛利率超過45%。松下則通過智能馬桶蓋切入市場,憑藉電子技術優勢在即熱式加熱、抗菌材料上持續創新,2024年在中國智能馬桶蓋市場份額約為22%。
中國本土品牌九牧、恆潔、箭牌正以性價比和渠道優勢快速搶佔中端市場。九牧2024年智能馬桶業務收入突破40億元人民幣,同比增長18%,其策略是聚焦3000-5000元價格帶,並下沉至三四線城市。恆潔則主打“超漩沖水”和“一鍵旋鈕”等差異化功能,2025年推出帶健康監測功能的Q9系列,試圖在功能創新上建立壁壘。
歐美品牌科勒、杜拉維特則走“設計+智能”路線。科勒的紐密系列採用語音控制和氛圍燈設計,定位高端設計師渠道;杜拉維特則與吉博力合作,推出壁掛式智能馬桶系統,強調建築美學與節水性能。這些品牌在商業項目(酒店、寫字樓)中佔據優勢,但在零售市場面臨中日品牌的激烈競爭。
日系技術派:TOTO與松下
TOTO憑藉衛洗麗系列佔據高端市場30年,均價8000-15000元,毛利率超45%。松下以智能馬桶蓋切入,2024年中國市場份額約22%,優勢在即熱式加熱與抗菌技術。
本土性價比派:九牧與恆潔
九牧2024年智能馬桶業務收入超40億元,聚焦3000-5000元價格帶並下沉三四線城市。恆潔推出帶健康監測功能的Q9系列,以超漩沖水與一鍵旋鈕建立差異化。
歐美設計派:科勒與杜拉維特
科勒紐密系列主打語音控制與氛圍燈設計,定位高端設計師渠道。杜拉維特與吉博力合作推出壁掛式智能系統,強調建築美學與節水性能,在商業項目中優勢顯著。
5. 行業趨勢
1. 趨勢一:健康監測功能從“噱頭”走向“剛需”。2025年起,集成智能馬桶開始搭載生物傳感器,可檢測尿液PH值、體脂率、心率...
趨勢一:健康監測功能從“噱頭”走向“剛需”。2025年起,集成智能馬桶開始搭載生物傳感器,可檢測尿液PH值、體脂率、心率等健康指標。TOTO在2024年推出的“健康馬桶”概念產品,已與日本多家醫療機構合作進行臨床試驗。中國品牌九牧也在2025年發佈了搭載尿液分析模塊的S9系列,預計2026年健康監測功能將成為5000元以上產品的標配。這一趨勢的背後是老齡化社會對居家健康管理的迫切需求。
2. 趨勢二:3000-5000元價格帶成為“兵家必爭之地”。該價位段佔比從2023年的30%躍升至2025年的38%,成為市...
趨勢二:3000-5000元價格帶成為“兵家必爭之地”。該價位段佔比從2023年的30%躍升至2025年的38%,成為市場最大增長引擎。原因在於:一方面,技術成熟降低了生產成本,使一體機價格下探;另一方面,消費者對“高性價比智能”的接受度提高,不再盲目追求萬元級產品。恆潔、九牧、箭牌等本土品牌在此價格帶密集佈陣,通過“功能加量不加價”的策略擠壓外資份額。
3. 趨勢三:渠道變革——線上佔比持續提升,線下體驗店向“場景化”轉型。2024年智能馬桶線上零售額佔比達到41%,同比增長7...
趨勢三:渠道變革——線上佔比持續提升,線下體驗店向“場景化”轉型。2024年智能馬桶線上零售額佔比達到41%,同比增長7個百分點,其中抖音、小紅書等社交電商成為新增長點。線下渠道則從單純的產品陳列轉向“衛浴空間體驗店”,如科勒在上海開設的旗艦體驗中心,將智能馬桶與浴室櫃、淋浴房集成展示,提升客單價。這種“線上引流+線下體驗”的OMO模式,正在重塑衛浴行業的銷售邏輯。
6. 區域市場
亞太:最大市場,中國滲透率僅12%
亞太地區佔全球智能馬桶市場45%以上。日本滲透率超80%,增長趨緩;中國滲透率僅12%,被視為未來5年最大增量市場,2026年市場規模預計突破200億元人民幣。
北美:智能家居生態驅動增長
北美市場受智能家居生態(如亞馬遜Alexa、蘋果HomeKit)推動,複合年增長率約8%。2025年市場規模約22億美元,消費者對語音控制與節水功能關注度最高。
歐洲:環保法規推動技術升級
歐盟新節水法規要求馬桶單次沖水量不超過4.5升,推動智能馬桶引入雙衝與無水沖洗技術。德國市場滲透率約15%,但增速超過10%,主要受高端裝修與綠色建築認證驅動。
7. 投資前景
機遇一:存量房翻新市場。中國現有超過4億套存量住房,其中約60%的衛生間裝修已超過10年,智能馬桶替換需求將在2026-2030年集中釋放。企業應針對老舊戶型的尺寸適配、免拆改安裝方案進行產品開發,並聯閤家裝平臺推出“48小時快速換裝”服務。
機遇二:商業場景滲透。高端酒店、機場、寫字樓對智能馬桶的採購需求年增長超過20%,這一市場對產品穩定性、售後響應速度要求極高,是本土品牌提升品牌形象的絕佳切入點。
風險:價格戰加劇導致利潤壓縮。隨著3000-5000元價格帶競爭白熱化,部分品牌已出現毛利率降至25%以下的情況。企業需通過功能差異化(如健康監測、語音控制)和增值服務(如延長質保、免費安裝)來避免陷入純價格競爭。
戰略性考量:
- 機遇:存量房翻新市場: 中國超4億套存量住房中60%衛生間裝修超10年,企業應開發免拆改安裝方案,聯合家裝平臺推出“48小時快速換裝”服務,搶佔2026-2030年集中釋放的替換需求。
- 機遇:商業場景滲透: 高端酒店與寫字樓智能馬桶採購年增長超20%,本土品牌應開發商用級產品(高耐用性、遠程管理),並以快速售後響應能力建立口碑。
- 風險:價格戰壓縮利潤: 3000-5000元價格帶競爭白熱化,部分品牌毛利率已降至25%以下。企業需通過健康監測、語音控制等差異化功能及延長質保等增值服務避免純價格競爭。
- 風險:技術迭代與售後成本: 智能馬桶電子部件故障率約為傳統馬桶的3倍,售後維修成本高。企業需建立覆蓋地級市的維修網絡,並提升產品模塊化設計以降低換修成本。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-05-29的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。