

全球軍裝制服行業為世界各地的消費者提供豐富的產品選擇。
1. 軍裝制服行業概述
軍裝制服並非普通的服裝品類。它本質上是為極端環境設計的生命保障系統:從北極極寒到沙漠酷暑,從叢林隱蔽到城市作戰,一套軍裝需同時滿足隱蔽偽裝、防火阻燃、防刺防彈、輕量化、快速穿戴等二十餘項軍標指標。2024年全球軍費開支突破2.4萬億美元,直接拉動軍裝採購需求,而美軍單兵裝備系統(如“下一代班組武器”配套服裝)的換裝週期已縮短至5年,這意味著每年僅美軍就有超過30億美元的軍裝更新預算。軍裝制服正在從“大宗採購品”轉型為“技術密集型裝備”,其研發週期與成本堪比航空電子設備。
行業特徵與範圍
生命保障級性能標準
軍裝制服需通過數十項嚴苛測試,包括耐靜水壓、阻燃、防紅外探測等,其中MIL-STD-1916的撕裂強度要求是民用服裝的8倍以上。
垂直供應鏈壁壘
高端軍裝依賴芳綸、超高分子量聚乙烯等特種纖維,全球僅中美日德等少數國傢俱備量產能力,前五大供應商控制著90%以上的核心原料。
認證與合規門檻
供應商必須通過GJB9001C(國軍標質量管理體系)或NATO AQAP認證,認證週期平均18個月且需每年複檢,構成天然市場護城河。
可穿戴電子集成
2025年美軍啟動“Nett Warrior”項目,要求在迷彩服內集成生理傳感器和通信模塊,服裝本身成為單兵網絡節點,掀起了“纖維電子化”研發競賽。
與其他制服(如企業工裝、校服)不同,軍裝制服的市場準入壁壘極高。供應商必須通過MIL-SPEC(美軍標)或GJB(國軍標)認證,且需具備從特種纖維紡紗到成品檢測的全鏈條能力。這一屬性使得全球軍裝市場長期由少數幾家國有軍工集團和百年老牌企業主導。然而,近五年戰術戶外品牌的崛起(如5.11、阿爾法工業)正以“消費級技術反哺軍用級要求”的策略侵蝕傳統份額,形成獨特的競爭生態。
數字化與可持續性是軍裝制服當前最深刻的變化。美國國防部2025年啟動的“數字化服裝庫”項目要求所有新採購軍裝必須嵌入RFID標籤以實現全生命週期管理,同時推進採用再生尼龍和生物基材料製成的“綠色迷彩”。在這一趨勢下,軍裝制服已不僅僅是“服裝”,而是承載數據採集、傷員定位、環境監測能力的“可穿戴節點”。
定製與團體服裝行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
全球軍用服裝市場正處於結構性增長通道。據行業數據,2026年該市場規模預計達到65.1億美元,到2035年將突破110億美元,預測期內複合年增長率(CAGR)為6.57%。這一增速顯著高於同期全球制服市場整體4.5%的增長率,也高於功能性服裝市場6.5%的平均線。驅動差異的核心在於:軍用服裝的“單兵系統集成化”趨勢大幅提升了單品價值。例如,美軍下一代“模塊化集成通信頭盔”單價從傳統鋼盔的180美元躍升至1200美元,而這只是系統服裝的一部分。
從更廣口徑看,全球工作服與制服市場2026年估值為948.1億美元,2035年預計達1405.3億美元。其中,軍裝制服屬於“特種制服”細分,約佔整體市場7%~8%的份額。值得注意的是,亞太地區正成為增長最快的區域市場——印度國防部2024年批准了價值24億美元的“新型通用迷彩服”採購計劃,日本自衛隊也開啟了近十年來最大規模的“下一代戰鬥服”換裝,預計中國軍裝採購年複合增長率在2026—2030年間將保持在8%以上。
供給端同樣在快速重構。越南、孟加拉國等傳統民用服裝代工國正競相獲得軍用資質,試圖切入利潤更高的軍裝代工環節。但受制於原材料(如芳綸、超高分子量聚乙烯纖維)的稀缺性和技術封鎖,短期內中國、美國、德國仍將控制高端軍裝面料供應。值得關注的是,中國際華集團2024年軍品業務營收突破120億元人民幣,其自主研發的“芳綸Ⅲ”纖維已批量用於新一代防彈衣,進一步壓縮了進口依賴。
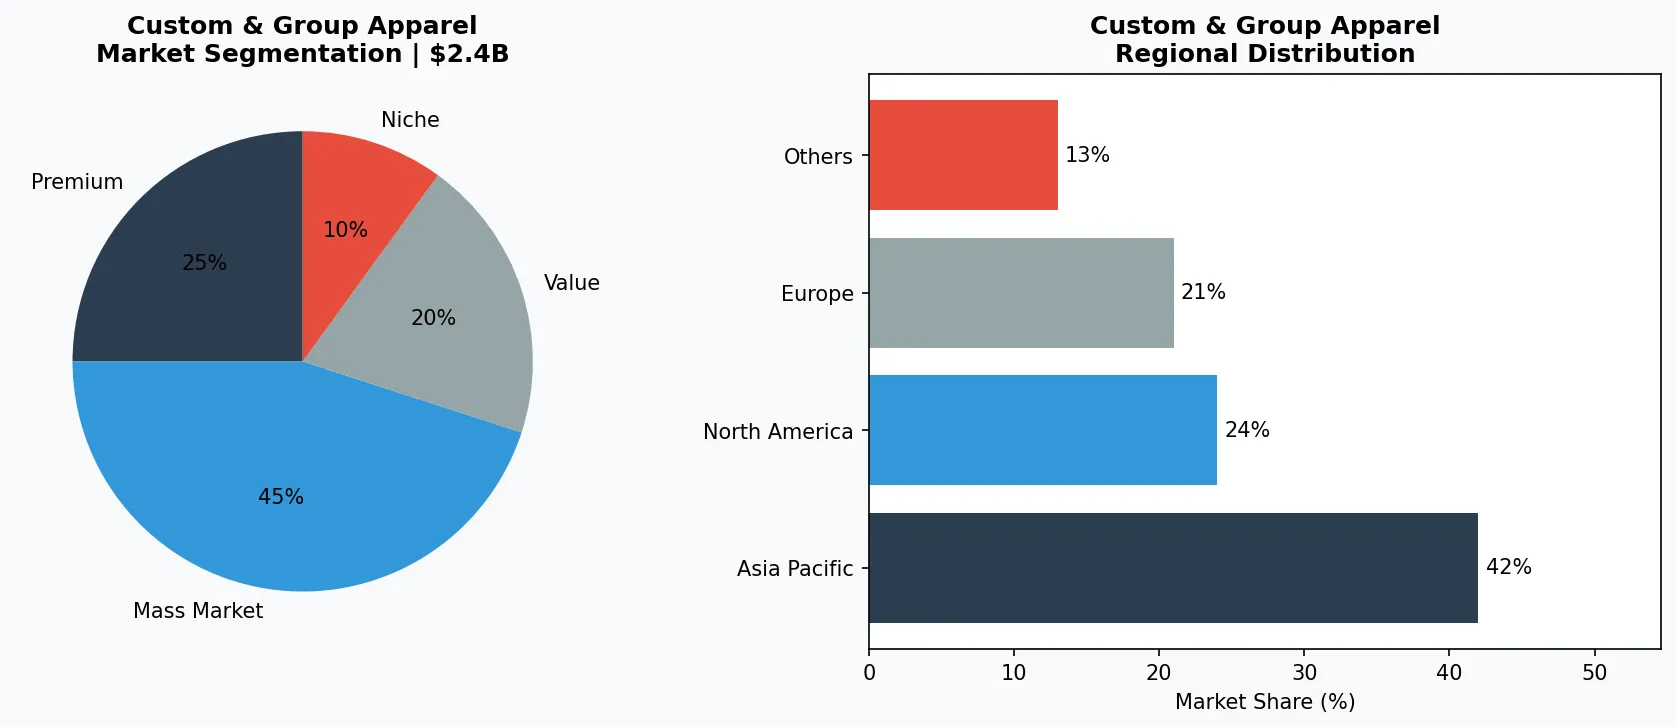
定製與團體服裝市場細分與區域分佈分析。
3. 產品分類
軍裝制服可按使用場景分為三大核心品類:
迷彩作戰服與戰術防護裝備
:這是軍裝制服從規模到技術門檻最高的一類。典型產品包括美國“OCP(作戰迷彩圖案)通用型戰鬥服”、中國“07式迷彩作訓服”及後續的“星空迷彩”。該類產品要求面料具備防紅外偵察、防撕裂、速幹及抗菌功能。代表品牌:美國阿爾法工業(Alpha Industries)的M-65野戰夾克已成為戰術文化符號,而國內“君洛克”等品牌則專攻特種部隊定製款。
軍禮服與常服
:用於儀式、社交及日常勤務。該類產品強調合體性、毛料質感及徽章刺繡工藝。例如英國“基爾戈”(Kilgour)為多國皇室和軍隊定製禮服,中國際華集團旗下“三五零二”工廠承擔解放軍禮賓服生產。近年來“大規模定製”技術被引入,通過三維人體掃描可實現單量單裁,交貨週期從45天縮短至14天。
特種功能服裝
:包括防彈衣、阻燃飛行服、核生化防護服、極地防寒服等。這類產品屬於“性能為王”,價格可達普通軍裝的數十倍。如美國“蜂鳥”(Honeywell)的阻燃面料用於海軍飛行服,單套造價超過3000美元;中國“泰和新材”的間位芳綸面料已裝備全軍高溫作業部隊。
迷彩作戰服
核心品類,需兼容多地形偽裝效果與耐磨性。典型如美軍OCP迷彩服,採用防紅外顏料塗層面料;中國“星空迷彩”則通過像素化斑點實現數字偽裝。
防彈與阻燃裝備
包括軟質防彈衣、阻燃飛行服等,通常採用凱夫拉(芳綸)與PBO纖維混紡。美國“Interceptor”防彈衣系統為全球最廣泛裝備型號。
禮服與常服
用於儀式與日常勤務,強調剪裁合體與裝飾細節。中國“07式禮服”採用毛滌混紡面料,袖口與領口繡有兵種標誌;英國皇家衛隊禮服仍定製於薩維爾街工坊。
4. 頭部企業
際華集團(中國)
:作為中國最大的軍需品製造商,際華集團佔據國內軍裝制服70%以上的採購份額。其核心優勢在於垂直整合——從紡紗、織造、印染到成衣的完整產業鏈。2024年公司軍品業務營收同比增長18%,主要得益於“新一代單兵綜合作戰系統”中的智能服裝項目。際華正與中科院合作研發“柔性電池織入服裝”,預計2027年量產。
VF集團(美國)
:旗下擁有The North Face、Timberland等戶外品牌以及專門軍款線“VF Army”。VF集團利用民用技術積累反向切入軍用市場,其“輕量化防撕面料”同時被美軍特種作戰司令部採用。2024年VF軍品部門營收約12億美元,戰略重點是“數字孿生裁剪”系統,通過AI預測軍人體態變化以優化庫存。
5.11戰術(美國)
:原為登山裝備品牌,後專注於執法與戰術服裝市場。5.11以“民用級功能”吸引年輕軍人自費購買非制式裝備,其“Stryke”系列作戰褲成為黑市熱門。該公司2025年推出“自適應空調背心”,利用相變材料實現主動溫控。其策略是繞過傳統軍標審批流程,直接面向士兵零售,倒逼軍方採購體系改革。
M.D. Charlton(加拿大)
:專注於北約軍標認證的戰術裝備製造商,以“三年無故障”質保著稱。2024年獲得北歐國家聯合採購合同,提供耐零下50℃的極地作戰服。其差異化在於“模塊化拉鏈系統”——允許士兵在15秒內將防彈板、通訊設備裝配到服裝上。
國有軍工集團(全鏈條控制型)
如中國際華集團,擁有從紡紗到成衣的全產業鏈,並主導國內軍標制定。優勢在於規模效應與政策壁壘,但創新速度受體制機制制約。
跨國消費品集團(技術反哺型)
如VF集團,利用The North Face等品牌的民用防水透氣技術打入軍用市場。其“消費品級體驗+軍標參數”策略贏得年輕士兵自購市場。
小而專的戰術裝備商(模塊化創新型)
如5.11戰術,專攻特種部隊和執法機構。通過開放式模塊化設計(MOLLE系統)獲得高粘性客戶,並快速將消費級技術(如智能溫控)轉化為軍用原型。
5. 行業趨勢
1. 傳統軍裝面料多依賴石油基合成纖維,廢棄後難以降解。2025年北約發佈《綠色防務採購指南》,要求2030年前所有新採購軍裝...
傳統軍裝面料多依賴石油基合成纖維,廢棄後難以降解。2025年北約發佈《綠色防務採購指南》,要求2030年前所有新採購軍裝必須包含30%以上的再生或生物基材料。美國陸軍已開始測試由蘑菇菌絲體製成的“生物化作戰服”,而中國際華集團則推出了“廢舊軍服降解再利用”閉環體系,將回收芳綸重新紡絲用於訓練服。瑞典工業集團“斯瓦拉”(Svala)甚至開發了可食用級臨時軍裝(用於極端求生),雖未列裝但已引發倫理討論。
2. 軍裝傳統的“按號段發放”模式正被顛覆。美軍2024年啟用了“數字化軍裝訂製平臺”,士兵通過手機掃描身體生成3D模型,系統...
軍裝傳統的“按號段發放”模式正被顛覆。美軍2024年啟用了“數字化軍裝訂製平臺”,士兵通過手機掃描身體生成3D模型,系統自動匹配版型並生成裁剪文件。該平臺使廢品率從行業平均的18%降至2.3%,且首次將不合身導致的戰場動作受限問題減少了40%。中國軍隊也試點“一人一檔”的軍裝數字化管理系統,結合RFID芯片記錄每件軍裝的使用時長和磨損程度。
3. 軍裝正在成為“軍人的第二層皮膚”兼“傳感器網絡”。美國“BAN(身體局域網)計劃”已將心率、體溫、 hydration(...
軍裝正在成為“軍人的第二層皮膚”兼“傳感器網絡”。美國“BAN(身體局域網)計劃”已將心率、體溫、 hydration(水分)傳感器集成到內襯中,數據通過鎖骨處的節點傳輸至指揮官終端。2025年,美國黑曼(Black Mantis)公司推出的“隱形背心”內置了LED戰術燈帶(僅在夜視儀下可見),同時嵌入止血劑自動注射模塊。這類創新將單件服裝的成本推高至2萬美元以上,但也創造了新的利潤池——市場研究預計,智能軍裝細分市場將以每年22%的增速擴張。
6. 區域市場
北美(技術驅動型採購)
全球最大軍裝制服市場,2026年規模約28億美元。美軍加速數字化訂製與智能服裝集成,合同常包含3~5年的研發附加條款,供應商需持續投入技術創新。
亞太(規模換裝+本土替代)
增長最快區域,年增速超8%。中國、印度、日本均啟動大規模軍裝換裝計劃,同時推行國產化率提升政策。機會在於本土面料突破與數字化供應鏈。
歐洲(可持續與標準化)
受北約《綠色採購指令》影響,2026年起投標需附帶碳足跡報告。多國聯合採購(如北歐極地服項目)要求供應商具備跨國交付與統一標準認證能力。
7. 投資前景
未來五年,軍裝制服市場將面臨兩大確定性機遇與一項結構性風險。
**機遇一:民用先鋒品牌軍品化**。5.11、阿爾法工業等企業已證明“用消費級體驗倒逼軍標升級”的可行性。預計到2028年,戰術戶外品牌在美軍非制式勤務服裝市場佔比將從當前的12%提升至25%。建議國內代工企業加速“民用功能-軍用性能”的雙向轉化,例如將戶外衝鋒衣的Gore-Tex薄膜技術定製為防生化內膽。
**機遇二:多域作戰驅動極端環境服裝需求**。高海拔山地、深寒、沙漠及城市地下空間作戰場景增加,對特種面料(如氣凝膠保溫、輻射屏蔽)的需求將在2030年前翻倍。提前佈局極地防寒服、城市CBRNe(化生放核)防護服的企業有望獲得50%以上的毛利溢價。
**風險:全球軍費預算週期性波動**。儘管當前地緣衝突推高採購,但主要經濟體的財政赤字可能引發2027年後採購增速放緩。特別是歐洲國家的“緊縮預案”已要求軍裝採購年降本3%~5%,倒逼企業通過自動化裁剪和AI排料來壓縮製造成本。無法實現柔性生產的中小型供應商將面臨出清。
戰略性考量:
- 民用品牌軍品化: 戰術戶外品牌通過眾籌與DTC模式繞過傳統軍標審批,預計到2028年將佔據美軍勤務服裝市場25%份額,倒逼傳統供應商提升柔性製造能力。
- 極端環境服裝需求翻倍: 多域作戰(太空、極地、城市地下)催生氣凝膠保溫、輻射屏蔽等特種面料需求,2030年前相關採購額將突破20億美元。
- 數字化訂製降低庫存成本: 3D掃描+AI裁剪使軍裝廢品率從18%降至2.3%,建議年採購額超5億美元的國家優先升級數字化訂製系統,可節省約1.2億美元年度損耗。
- 財政緊縮風險: 主要經濟體2027年後可能壓縮軍裝採購預算,年均降幅3%~5%,無法實現自動化和規模化的中小型供應商將面臨被淘汰或併購。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-07-23的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。