

全球相框牆面畫廊行業為世界各地的消費者提供豐富的產品選擇。
1. 相框牆面畫廊行業概述
2026年,相框牆面畫廊市場正經歷一場由審美偏好數字化、材料工藝升級驅動的結構性變革。一個關鍵數據揭示了這場變革的底色:抽象藝術細分市場在2025年已佔據裝飾畫品類的核心位置,到2026年其份額預計將達到30.49%。這意味著,每三幅掛在牆上的裝飾畫中,就有一幅是抽象風格。抽象藝術之所以能快速滲透,在於其與極簡、侘寂、現代乃至工業風等多種室內設計風格的高度適配性,相比寫實風景或具象主題,它提供了更低的視覺衝突成本和更高的搭配自由度。
行業特徵與範圍
牆面集成方案屬性
相框牆面畫廊不是單件產品,而是包含畫框、畫芯、佈局模板、安裝配件的組合方案。消費者在電商平臺搜索該關鍵詞時,往往期望獲得一套完整的牆面裝飾建議。
柔性供應鏈特徵
該品類高度依賴小批量、多品種的按需生產(C2M)。印刷畫芯與相框組裝可在48小時內完成,對供應鏈的數字化響應速度和物流效率要求極高。
環保與安全認證
實木相框必須符合FSC森林認證與兒童產品安全標準(如無銳角、水性漆)。出口歐盟市場還需滿足《零毀林法案》的木製品溯源要求。
AI與數字技術融合
研發方向集中於AI自動選圖與構圖裁剪算法,以及電子墨水屏在數碼相框中的應用。京東方2025年推出的AI構圖相框,能自動將橫豎屏照片適配至任意比例畫框。
與此同時,傳統相框產品並未退場,而是在技術迭代中找到了新的增長支點。全球在線相框市場在2025年估值已達13.8億美元,預計2026年將增長至15.3億美元,到2027年進一步攀升至16.9億美元。這個數字背後,是消費者從線下零售向線上定製、套裝購買的遷移。其中,“實木牆面相框套裝”的搜索量與銷售量在2025年10月至2026年2月間持續高位運行,平均評分高達4.53,主要購買群體是家長——他們將其用於兒童房裝飾與手工項目。
相框牆面畫廊並非簡單的“畫框+照片”組合,而是涵蓋畫框、裝飾畫芯、牆面佈局方案、安裝配件及數字化展示終端的集成品類。它的獨特之處在於,產品本身既是功能載體(保護與展示),又是空間美學構件(造型、材質、色彩)。當消費者在電商平臺搜索“相框牆面畫廊”時,他們尋找的往往是一套完整的牆面解決方案,而非單件產品。
家居飾品行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
從市場規模看,相框牆面畫廊所隸屬的裝飾相框品類,在2024年全球價值約為5億美元,預計到2033年將增長至0.9億美元(此處數據為原文提供的特定細分口徑,需注意整體在線市場更大)。更值得關注的是在線渠道的爆發式增長:2025年全球在線相框市場估值為13.8億美元,2026年預計達到15.3億美元,2027年進一步增至16.9億美元,2026年至2035年預測期內將穩步擴大至約38.3億美元。複合年增長率(CAGR)保持在5.5%左右,顯示出該品類穩健的上升通道。
抽象藝術細分是增長最快的子領域。到2026年,其市場份額將佔牆面裝飾畫的30.49%,這一比例在2023年僅為約22%。驅動因素包括:社交媒體上“畫廊牆”搭配教程的病毒式傳播、年輕一代對個性化表達的需求,以及數字印刷技術降低了抽象藝術的生產與定製成本。
數碼相框市場則呈現出顯著的“金字塔”型結構。底部的基礎款產品因技術門檻低,陷入同質化競爭與價格戰泥潭,市場份額逐漸萎縮。而塔尖的高端智能產品,憑藉Wi-Fi同步、高分辨率電子墨水屏、AI自動選圖等功能,佔據了利潤的絕大部分。這一分化趨勢將在2026年進一步加劇,倒逼企業要麼向上構建技術壁壘,要麼向下通過規模化與供應鏈優化維持生存。
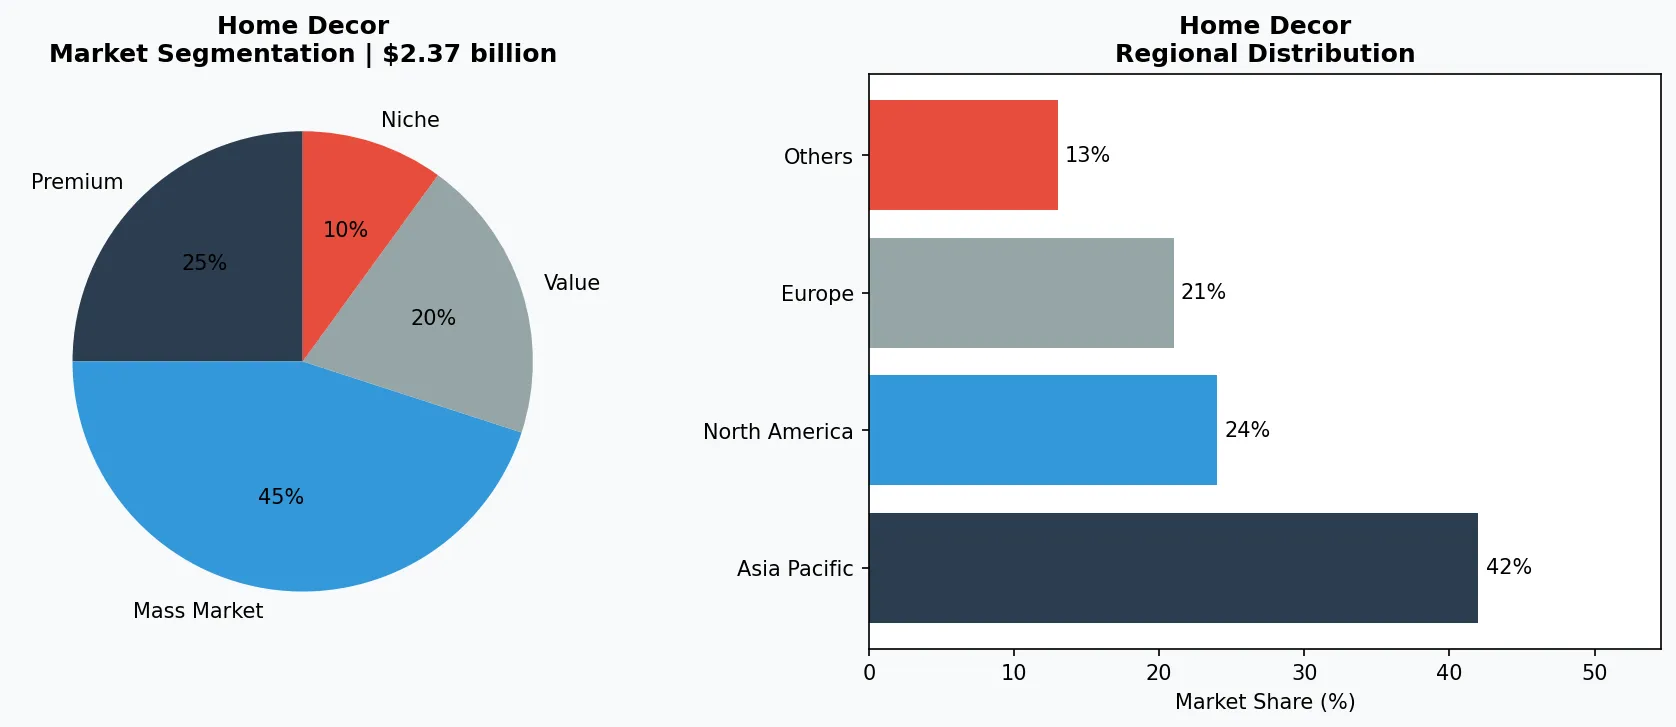
家居飾品市場細分與區域分佈分析。
3. 產品分類
相框牆面畫廊的產品體系可按功能與材料劃分為三個主要細分:
一、裝飾畫芯與印刷品。這是牆面畫廊的“靈魂”。抽象藝術畫芯佔據主導,品牌如“牆蛙”與“宜家”的“洛茲”系列提供大量中性色與多色抽象圖案。此外,主題化定製畫芯(如寵物肖像、家庭合影)通過線上平臺(如“印鴿”、“世紀開元”)實現按需生產,2025年定製畫芯訂單量同比增長約18%。
二、實木相框套裝。這是增長最穩定的子類別。“實木牆面相框套裝”在2025年10月至2026年2月間的搜索量與銷量持續高位,平均評分4.53,主要買家為有兒童的家庭。典型產品包括“松木組合框”(多尺寸搭配)與“黑胡桃木畫框”,強調環保水性漆與榫卯結構。
三、數碼相框。高端智能產品如“京東方”的“拾光紀”系列,搭載類紙護眼屏與AI相冊管理,售價在800至2000元人民幣之間;而低端基礎款(如百元級7寸產品)已陷入價格戰,平均售價從2023年的120元人民幣降至2025年的80元人民幣。
抽象藝術畫芯
包括中性色抽象畫與多色抽象畫,代表品牌有“牆蛙”與“宜家洛茲系列”。2026年市場份額預計達30.49%,適配多種室內風格。
實木相框套裝
以松木、黑胡桃木為主,典型產品如“松木組合框套裝”。2025年10月至2026年2月搜索量與銷量高位運行,平均評分4.53,主要客群為家長。
高端智能數碼相框
代表產品為京東方“拾光紀”系列,搭載類紙護眼屏與AI相冊管理,售價800-2000元人民幣。2025年高端產品均價同比上漲12%。
4. 頭部企業
一、全品類家居零售巨頭。以宜家為代表,其“弗拉塔”系列相框與“洛茲”裝飾畫覆蓋從低端到中端的廣泛價格帶。宜家的優勢在於全球供應鏈帶來的成本控制能力,以及線下門店的“場景化陳列”體驗。2025年,宜家在中國市場推出了“牆面畫廊定製服務”,允許消費者在店內組合不同畫框與畫芯。
二、垂直電商與定製平臺。以“牆蛙”、“印鴿”為代表的線上平臺,通過C2M(消費者直連製造)模式切入。它們提供海量畫芯版權庫(抽象、動漫、攝影),消費者上傳照片後48小時內完成印刷與裝裱。這類企業的核心競爭力在於數字化運營與柔性生產。
三、高端數碼相框品牌。以“京東方拾光紀”、“海信”的“Hi相框”為代表,主打技術差異化。它們瞄準的是對顯示質量有要求的家庭用戶與禮品市場。2025年,京東方推出了搭載AI構圖算法的新品,能自動裁剪照片以適應不同畫框比例,售價超過1500元人民幣,毛利率約45%。
全品類家居零售巨頭
以宜家為代表,憑藉全球供應鏈成本優勢與線下場景化陳列,推出“牆面畫廊定製服務”,覆蓋中低端價格帶。
垂直電商與定製平臺
以“牆蛙”、“印鴿”為代表,通過C2M模式實現48小時定製交付,核心競爭力在於海量版權庫與數字化柔性生產。
高端數碼相框技術品牌
以京東方“拾光紀”、海信“Hi相框”為代表,主打顯示技術與AI算法差異化,毛利率可達45%,瞄準禮品與家庭數字資產管理市場。
5. 行業趨勢
1. 趨勢一:抽象藝術主導審美,中性色與多色抽象並行。到2026年,抽象藝術將佔據牆面裝飾畫30.49%的市場份額。原因在於抽...
趨勢一:抽象藝術主導審美,中性色與多色抽象並行。到2026年,抽象藝術將佔據牆面裝飾畫30.49%的市場份額。原因在於抽象圖案與極簡、侘寂、現代等多種室內風格的兼容性最高。具體案例:美國在線畫廊“Minted”在2025年推出的“抽象紋理”系列畫芯,銷量同比增長40%,其中灰色調與莫蘭迪色系產品最受歡迎。
2. 趨勢二:實木相框套裝需求剛性化,家長群體成核心客群。2025年10月至2026年2月,“實木牆面相框套裝”搜索量與銷售量...
趨勢二:實木相框套裝需求剛性化,家長群體成核心客群。2025年10月至2026年2月,“實木牆面相框套裝”搜索量與銷售量保持高位,平均評分4.53。主要驅動因素:家長購買用於兒童房裝飾(成長相片牆)與手工項目(DIY立體裝飾)。這要求產品具備環保認證(如FSC森林認證)與安全圓角設計。
3. 趨勢三:數碼相框兩極分化,高端智能產品向“家庭數字資產管理”進化。低端基礎款(7寸、售價低於100元人民幣)因同質化嚴重...
趨勢三:數碼相框兩極分化,高端智能產品向“家庭數字資產管理”進化。低端基礎款(7寸、售價低於100元人民幣)因同質化嚴重,市場份額從2023年的35%降至2025年的22%。而高端產品(如京東方“拾光紀”)通過Wi-Fi同步、AI選圖、電子墨水屏等技術,將產品定位從“電子相框”升級為“家庭數字畫廊”,2025年高端數碼相框市場均價同比上漲12%。
6. 區域市場
北美市場
在線相框市場成熟,定製化畫芯與套裝需求旺盛。Minted等平臺佔據抽象藝術畫芯線上銷售主導地位,消費者對環保認證(FSC)關注度高。
歐洲市場
歐盟《零毀林法案》即將全面實施,對實木相框進口提出溯源要求。同時,極簡與侘寂風格盛行,中性色抽象畫芯與黑胡桃木框需求上升。
中國市場
家長群體是實木相框套裝核心買家,兒童房裝飾與手工項目驅動增長。數碼相框市場兩極分化,低端價格戰激烈,高端AI產品由京東方、海信主導。
7. 投資前景
機遇一:定製化與場景化套裝。消費者不再滿足於單件購買,而是尋求“牆面畫廊整體方案”。企業可推出“客廳組合套裝”(含1幅大畫芯+3個實木小框+安裝模板),預計2027年此類套裝將佔線上銷量的35%以上。
機遇二:AI與物聯網賦能數碼相框。高端數碼相框可接入家庭雲存儲,實現跨設備照片自動同步與智能篩選。預計2027年具備AI功能的數碼相框將佔該細分市場銷售額的60%。
風險:原材料價格波動與環保合規成本上升。實木框主要材料——松木與胡桃木的價格在2025年第四季度同比上漲8%,且歐盟新版《零毀林法案》要求進口木製品提供全鏈條溯源證明,這將增加出口導向型企業的合規成本約5%至10%。
戰略性考量:
- 機遇:定製化場景套裝: 推出“客廳組合套裝”(1幅大畫芯+3個實木小框+安裝模板),預計2027年佔線上銷量35%以上。
- 機遇:AI與物聯網融合: 高端數碼相框接入家庭雲存儲,實現自動同步與智能篩選,預計2027年AI功能產品佔該細分銷售額60%。
- 風險:原材料與合規成本: 2025年第四季度松木與胡桃木價格上漲8%,歐盟《零毀林法案》將增加出口企業合規成本5%-10%。
- 風險:低端數碼相框萎縮: 基礎款數碼相框市場份額從2023年的35%降至2025年的22%,價格戰導致利潤微薄,需加速向高端轉型。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-05-15的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。