

全球安全帽種類行業為世界各地的消費者提供豐富的產品選擇。
1. 安全帽種類行業概述
全球每年有超過3億頂安全帽在產線、礦場和建築工地上被佩戴,但其中近七成仍為上世紀設計的傳統硬殼帽——這組數字背後是每年數十萬起可預防的頭部創傷。2025年,智能安全帽市場以38.2億美元的規模實現21.6%的同比增長,標誌著行業從“被動保護”向“主動感知”的轉折。然而,安全帽種類遠不止“硬帽”與“智能”的二元劃分:從工業環境中的ABS/PE材質標準帽,到摩托車騎行者依賴的複合纖維全盔,再到專為滑雪和騎行設計的運動防護盔,每種細分品類對應著截然不同的認證體系、材料科學和人體工學挑戰。理解這些差異,是採購決策的第一道門檻。
行業特徵與範圍
跨品類認證壁壘
工業安全帽(GB 2811)與摩托車安全帽(ECE 22.06)的衝擊測試標準差異極大,一家工廠難以共用產線,導致安全帽種類之間轉化成本高。
注塑工藝主導供應鏈
約80%的工業安全帽採用注塑成型,模具費用(單款10萬-30萬元人民幣)和20萬頂以上的經濟排產量構成小廠入局的門檻。
認證週期決定市場準入
EN 397或GB 2811認證需要6-9個月,其中抗低溫衝擊測試(-20℃)和側向載荷測試是常見瓶頸,新品牌從立項到上市通常需要18個月。
數字化可穿戴技術融合
2026年最前沿的研發方向是“離帽檢測”——通過帽殼內置微波雷達感知佩戴者是否徹底脫下安全帽,而非僅依靠帽帶壓力傳感器,誤報率降低至0.3%以下。
功能防護產品行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
根據市場研究機構MRFR的數據,2024年全球安全頭盔(含工業與消費類)市場規模為86.68億美元,2025年增長至88.8億美元,預計到2035年將達到113.1億美元,年複合增長率約2.5%。增速看似溫和,但內部結構正在劇烈分化。摩托車安全帽市場在2025年已達63.9億美元,受電動兩輪車出行爆發和新興市場中產階級擴大的驅動,預計2035年將突破140.5億美元,年複合增長率高達8.2%。更引人注目的是智能安全帽細分賽道:2025年全球規模38.2億美元,較2024年飆升21.6%,主要得益於工業物聯網部署加速和中國、印度等國職業安全法規趨嚴。值得注意的是,工業安全頭盔(硬帽)市場雖仍佔主體,但增量正逐步被智能帽和運動帽蠶食——2026年,傳統硬帽在北美市場的份額預計將首次跌破60%。
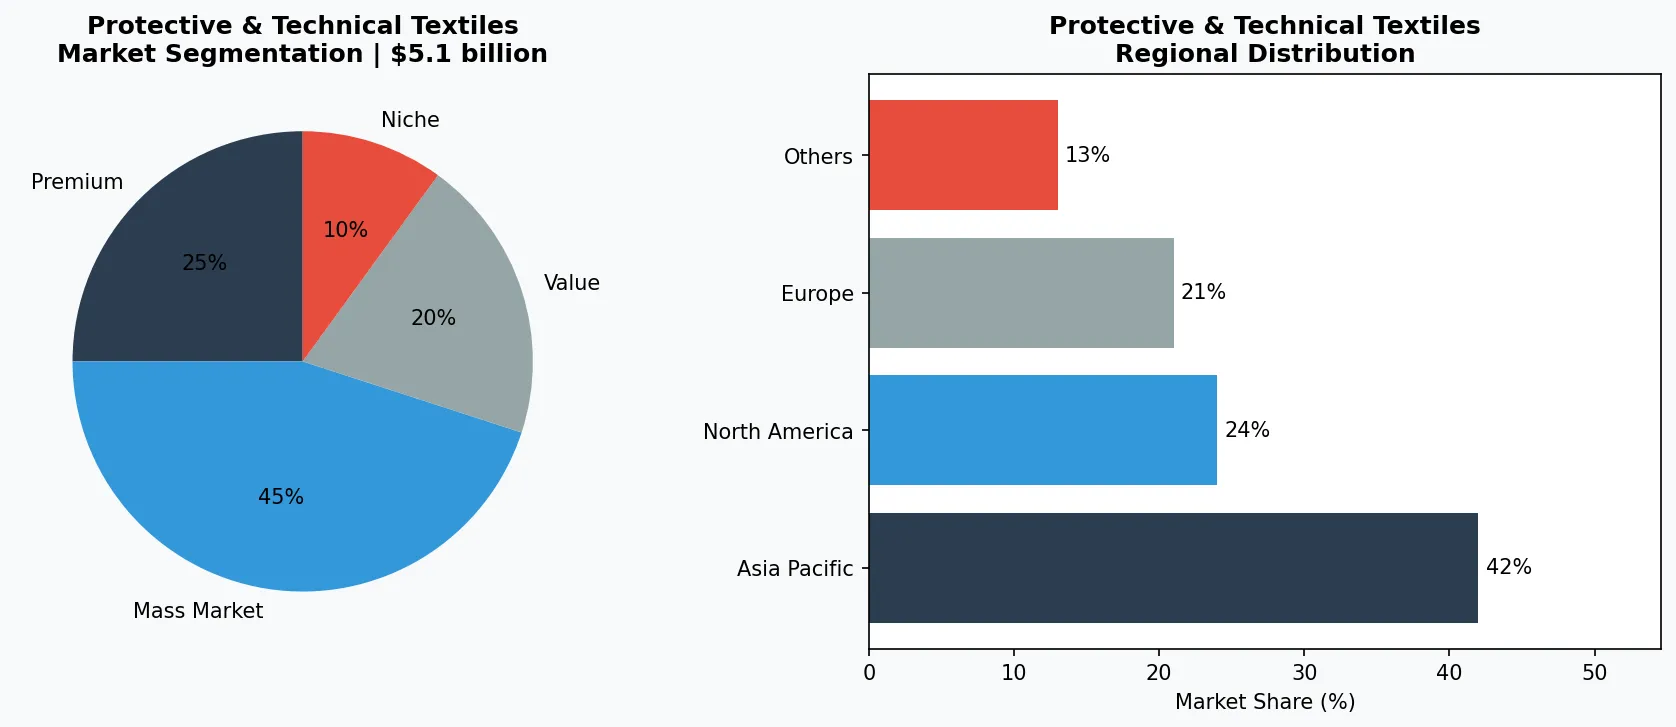
功能防護產品市場細分與區域分佈分析。
3. 產品分類
安全帽種類可按應用場景分為三大子類。第一類:工業安全帽(硬質帽殼型),主要包括通用型(ABS或PE注塑帽殼)和電工型(絕緣性能符合EN 50365或GB 2811)。代表產品如霍尼韋爾的A700系列,採用六點懸架減震系統,重量控制在380克以內;代爾塔的ALTAIR系列則通過多密度EPS內襯提升側向衝擊吸收能力。第二類:摩托車安全帽,涵蓋全盔、揭面盔、半盔等,材質以玻璃纖維、碳纖維或聚碳酸酯為主。主流型號如凱特(KYT)的TTR入門級全盔,以及阿斯通(ASTONE)的GT6/GT6 PLUS,後者集成了MIPS旋轉防護系統。第三類:智能安全帽,在工業安全帽基礎上集成傳感器、攝像頭、GPS和對講模塊。典型產品包括梅思安的V-Gard H1智能帽,可實時監測佩戴者體溫與撞擊數據,並接入物聯網平臺。此外,運動安全帽(如滑雪盔、自行車盔)多采用旋入式MIPS襯墊,重量普遍低於300克,代表型號有MT品牌的雷霆系列。
工業安全帽(硬質帽殼型)
以ABS或HDPE注塑為主,典型產品如霍尼韋爾A700系列(380克)、代爾塔ALTAIR系列,匹配GB 2811-2019和ANSI Z89.1雙認證。
摩托車安全帽(全盔與揭面盔)
覆蓋玻璃纖維和碳纖維兩種主流材質,代表型號包括凱特(KYT)TTR和MT雷霆系列,其中ASTONE GT6 PLUS內置MIPS旋轉防護系統。
智能安全帽(IoT集成型)
整合北斗/GPS定位、溫度傳感器、4G通訊模塊,梅思安V-Gard H1可實時上傳撞擊波形數據至雲端,單頂價格在800-1500元人民幣區間。
4. 頭部企業
國際綜合防護巨頭霍尼韋爾(Honeywell)在工業安全帽領域佔據全球約18%的份額,其策略是“硬件+軟件”捆綁:通過旗下霍尼韋爾互聯工人平臺,將安全帽與氣體檢測、定位信標整合,向大型石油化工客戶提供年費制解決方案。法國代爾塔(Delta Plus)則深耕歐洲市場,以模塊化設計見長——其ALTAIR產品線允許用戶自由更換帽殼顏色和配件,滿足建築、礦業等不同場景的視覺管理需求。美國梅思安(MSA)在金屬與採礦行業擁有高粘度客戶,其V-Gard系列在高溫和腐蝕性環境下穩定性突出,2025年推出集成腦電波監測的試驗型號,直指疲勞預警痛點。中國本土企業方面,無錫華信安防專注於智能安全帽的定製化開發,為電力、冶金行業批量供貨,2025年出貨量突破80萬頂,年增長率達35%,主要受益於國內非煤礦山“機械化替人”政策。
國際綜合防護巨頭
霍尼韋爾憑藉全球渠道和互聯工人平臺,在石油化工、電力等高價值行業佔據近20%份額,優勢在於硬件與軟件一體化交付。
專注智能安全帽的垂直企業
無錫華信安防、深圳優普萊等公司通過快速響應客戶定製(如加裝氣體檢測模塊)和性價比(智能帽均價低於國際品牌40%)切入細分市場。
區域認證龍頭
代爾塔在歐洲、梅思安在美洲分別掌握當地最新標準(如EN 397修訂版、ANSI ISEA Z89.1-2024)的解讀能力,以認證服務綁定長期客戶。
5. 行業趨勢
1. 趨勢一:MIPS旋轉防護技術從運動帽向工業帽滲透。MIPS(多向衝擊防護系統)原本用於自行車和滑雪盔,2025年被多家工...
趨勢一:MIPS旋轉防護技術從運動帽向工業帽滲透。MIPS(多向衝擊防護系統)原本用於自行車和滑雪盔,2025年被多家工業安全帽品牌引入。歐洲標準化委員會已立項修訂EN 397,擬將傾斜衝擊測試納入強制項,預計2027年前實施。霍尼韋爾2026年推出的A700 MIPS型號在側向衝擊測試中比傳統硬帽減少45%的旋轉加速度。趨勢二:安全帽從“個體防護裝備”升級為“物聯網終端”。2025年全球智能安全帽出貨量達2.3億頂,其中35%具備實時定位和健康監測功能。法國施耐德電氣在2026年啟動“智慧工地”項目,為其全球5萬個工地配發聯網智能安全帽,實現AI視覺拍違和危險區域電子圍欄。趨勢三:輕量化與高性能纖維加速替代。碳纖維和芳綸複合材料在摩托車安全帽中的滲透率已從2020年的12%升至2025年的29%,單頂重量降至1.1公斤以下。中國碳纖維頭部企業中復神鷹正與代爾塔聯合開發低成本碳氈預浸料,目標將工業安全帽重量控制在280克以內。
6. 區域市場
北美:法規驅動升級
美國職業安全健康管理局(OSHA)2025年修訂頭部防護指南,明確要求僱主在衝擊風險環境中使用具有側向支撐的安全帽,推動存量替換需求。
歐洲:MIPS即將成為強制項
歐盟標準委員會已啟動EN 397修訂,計劃2027年前將傾斜衝擊測試納入,預計帶動高端智能帽滲透率從當前的15%升至30%以上。
亞太:產量與政策雙爆發
中國安全帽產量佔全球65%,2025年出臺非煤礦山智能安全帽補貼政策(每頂補貼150元人民幣);印度、越南工業安全帽進口額同比增速均超過20%。
7. 投資前景
兩個明確機遇:一是智能安全帽在石油化工和電力行業的滲透率將從2025年的8%提升至2028年的22%,驅動因素是《安全生產法》修訂後企業事故賠償成本飆升;二是東南亞、印度基礎設施投資熱潮帶動傳統工業安全帽需求,預計2026年該區域進口量增長17%,其中越南和印尼是主要增量市場。一個不可忽視的風險:低端產能過剩導致價格戰,2025年中國安全帽行業平均出廠價同比下降6%,部分中小廠商為壓縮成本使用回收ABS料,引發多起抽檢不合格事件。
戰略性考量:
- 高危行業智能化升級: 石油化工、電力行業事故賠償成本攀升,2026-2028年預計推動智能安全帽滲透率從8%躍升至22%,年新增需求超4000萬頂。
- 新興市場基建潮: 東南亞和印度2026年交通與建築投資增速超15%,對應傳統工業安全帽進口增量約17%,中國廠商應抓住認證互認窗口期。
- 低價劣質衝擊品牌溢價: 2025年中國安全帽行業均價下跌6%至38元/頂,回料使用、偷減內襯厚度等違規行為增多,頭部企業需加強終端抽檢和品牌溯源。
- 技術風險:標準迭代速度超過產品更新: MIPS傾斜衝擊標準預計2027年生效,而工業安全帽常規開發週期18個月,製造商需提前佈局兼容多標準模塊化設計,否則面臨庫存貶值。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-07-17的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。