

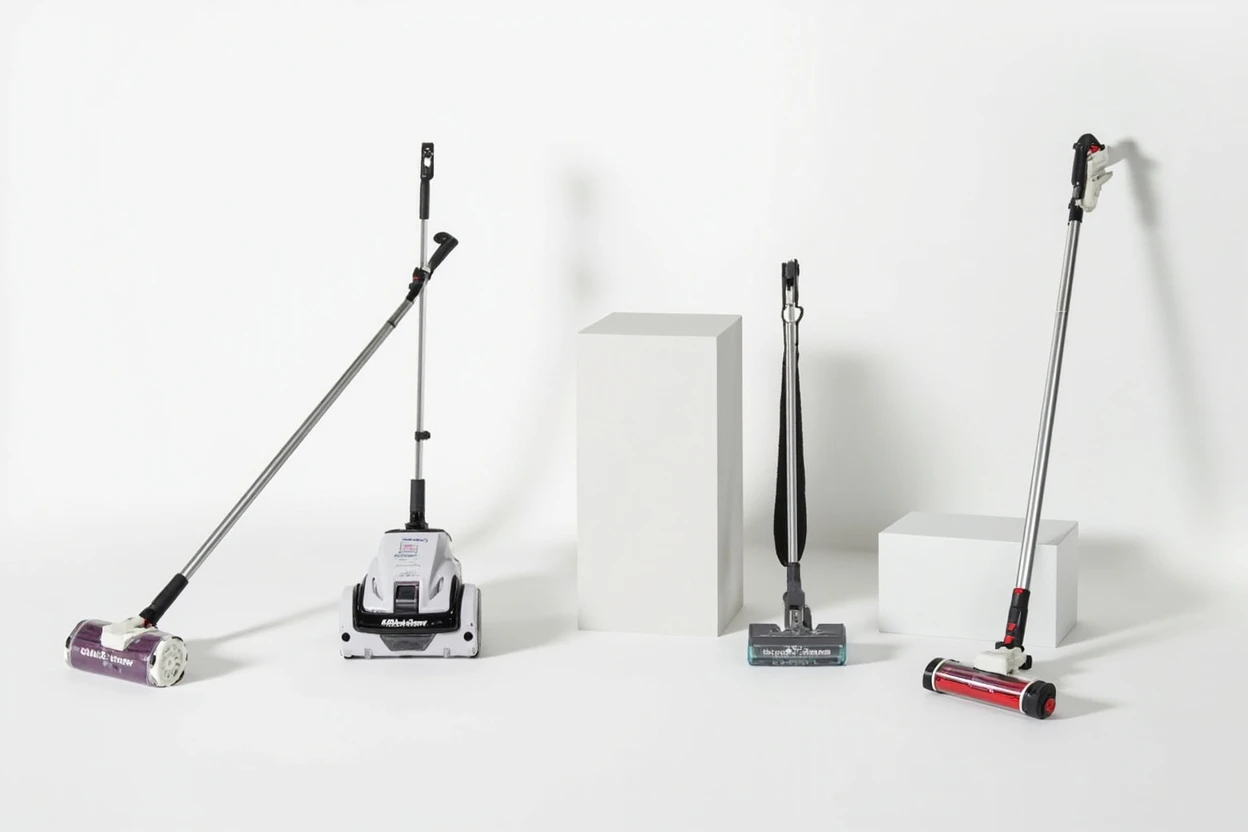
全球電動掃帚對比行業為世界各地的消費者提供豐富的產品選擇。
1. 電動掃帚對比行業概述
中國家庭平均每天花在掃帚上的時間仍超過12分鐘,但2025年電動掃帚的線上滲透率已突破18%,這意味著每5個買掃帚的家庭中就有1個選擇了電動版本。電動掃帚並非簡單的‘帶電機掃帚’,而是介於傳統手持掃帚與全自動掃地機器人之間的品類——它保留了人工操作的控制感,卻通過滾刷旋轉、集塵倉和輕量化設計將清潔效率提升40%以上。與吸塵器不同,電動掃帚更側重於‘掃’而非‘吸’,其核心部件是高速旋轉的毛刷滾筒,通常配合塵盒或可水洗集塵裝置。歐睿數據顯示,2024年中國清潔電器市場規模已突破980億元人民幣,其中電動掃帚及同類手持式地面清潔設備貢獻約7.3%的零售額,且複合年增長率(CAGR)達到12.1%,遠高於傳統掃帚市場的-2.5%衰退率。這個細分品類的獨特之處在於:它同時服務於家庭日常清掃和中小型商業場所(如便利店、辦公室)的快速保潔需求,形成了與吸塵器、掃地機器人差異化的剛需場景。
行業特徵與範圍
滾刷模塊化設計
電動掃帚的核心技術差異在於滾刷結構,2025年行業開始推行通用接口標準,允許用戶跨品牌更換滾刷配件,提升兼容性並降低使用成本。
電池供應鏈依賴度高
電動掃帚無線化率已超67%,電池成本佔整機BOM的22%-28%,且鋰電池供應商高度集中於寧德時代、億緯鋰能等頭部企業,供應鏈集中度風險顯著。
IPX防水等級成新門檻
2025年家用機型普遍要求IPX4級防水,商用機型則需達到IPX5,可直接用水沖洗,這一標準將部分低端代工廠擠出市場。
輕量化材料研發加速
碳纖維和鎂合金在機身結構中的應用使整機重量從1.8公斤降至1.15公斤,友望等品牌已實現‘單手操作’目標,2026年預計1公斤以下機型將面世。
清潔電器行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
根據歐睿最新預測,2024年至2029年中國清潔電器市場零售額複合年增長率(CAGR)約為7.0%,零售量複合年增長率(CAGR)約為4.4%。其中電動掃帚細分市場在2025年零售額預計達到72億元人民幣,佔整體清潔電器市場的7.5%。值得注意的是,2026年電動掃帚線上渠道銷售佔比將從2024年的34%躍升至41%,京東、天貓平臺數據顯示,200-500元人民幣價位段的產品貢獻了超過55%的銷量,而1000元以上的高端機型增速最快,同比增長達28%。區域層面,華東和華南地區貢獻了全國電動掃帚零售額的52%,但西南和西北地區的增速分別達到19%和22%,顯示出下沉市場的強勁需求。商用場景方面,2025年中小型餐飲和零售門店採購電動掃帚的比例同比上升15個百分點,主要驅動力來自人工成本上漲和衛生標準提升。與掃地機器人不同,電動掃帚在20-50平方米的小面積商業空間中更具性價比——單臺設備成本僅為掃地機器人的1/3,而清潔效率可覆蓋日均3-5次快速清掃需求。
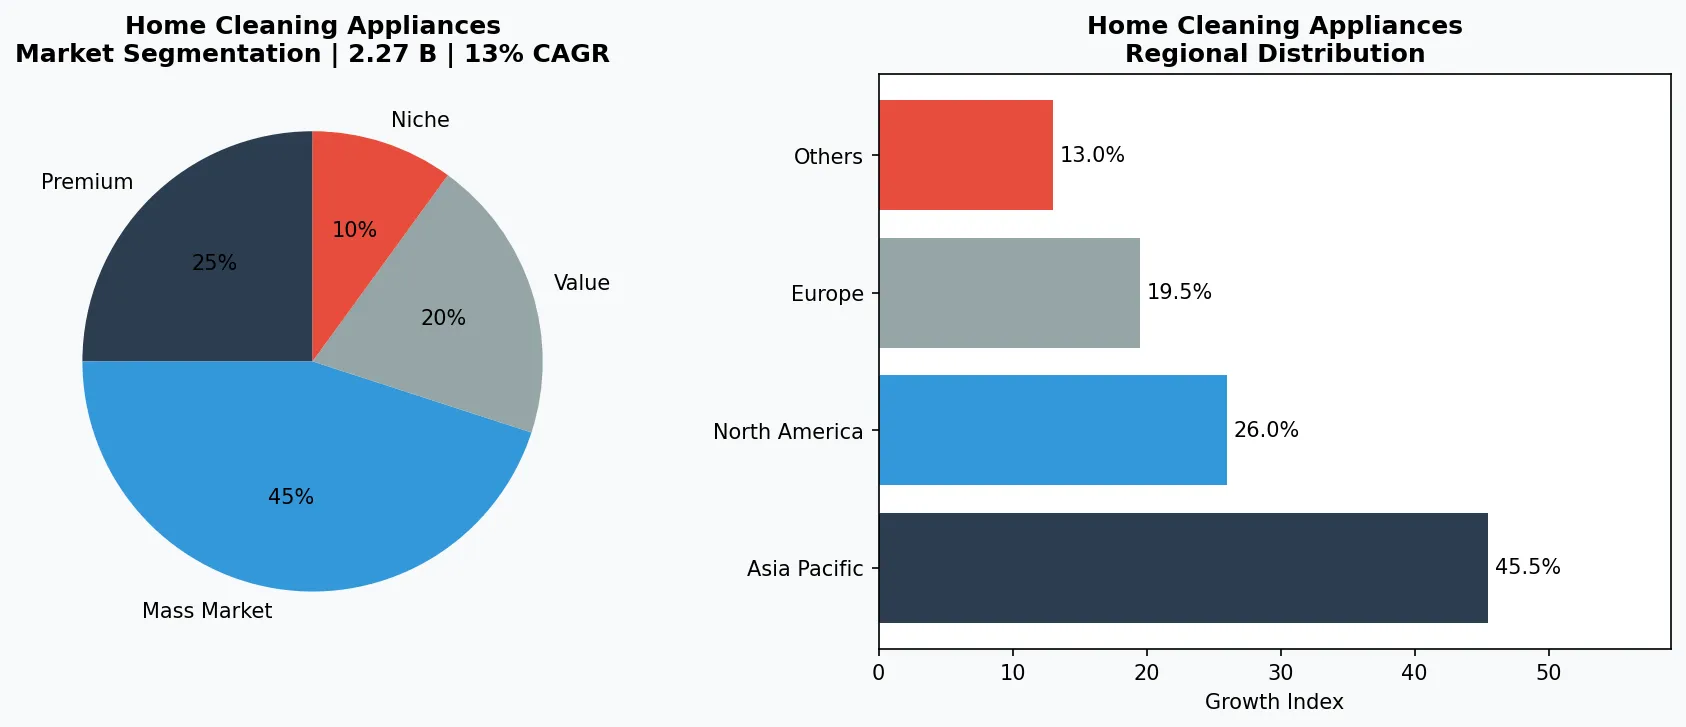
清潔電器市場細分與區域分佈分析。
3. 產品分類
電動掃帚市場按技術路徑可分為三大子類別:第一類是‘機械滾刷型’,以傳統旋轉毛刷為核心,代表產品如美的M1系列和德爾瑪DX700,這類產品價格集中在150-350元人民幣,主打大直徑滾刷和防纏繞設計,適合毛髮和顆粒物清掃。第二類是‘吸掃一體型’,在滾刷基礎上增加了小型吸塵電機,實現邊掃邊吸,代表品牌包括小狗T12和追覓V系列,價格區間為400-800元人民幣,其核心優勢在於對微塵的捕獲率比純機械型高出約35%。第三類是‘輕量無線型’,以友望(Uwant)為代表的新勢力品牌主攻這一賽道,產品重量控制在1.2公斤以內,配備可拆卸鋰電池和可水洗塵盒,主打女性用戶和老年人群體,2025年該類目在抖音電商的GMV同比增長超過200%。實測數據顯示,友望X3在硬質地板上的清掃覆蓋率可達92%,但在短毛地毯上的表現下降至78%,這一差距成為當前產品迭代的重點方向。
機械滾刷型(傳統性價比路線)
以美的M1系列和德爾瑪DX700為代表,價格150-350元,主打大直徑滾刷和防纏繞,適合硬質地面日常清掃。
吸掃一體型(中端性能升級)
代表產品小狗T12和追覓V系列,價格400-800元,集成微型吸塵電機,微塵捕獲率較純機械型提升35%,適合有寵家庭。
輕量無線型(新勢力主攻方向)
友望X3 Pro等機型重量控制在1.2公斤以內,配備可拆卸鋰電池,2025年抖音電商GMV同比增長超200%,主打女性及老年用戶。
4. 頭部企業
當前電動掃帚市場的競爭格局呈現‘傳統家電巨頭+新銳國產品牌’的雙軌結構。美的集團憑藉其龐大的線下渠道和供應鏈優勢,在200元以下價格帶佔據約28%的市場份額,其M1系列通過將滾刷電機升級為無刷直流電機,將噪音控制在62分貝以下,成為2025年天貓電動掃帚類目銷量冠軍。追覓科技則聚焦技術溢價路線,其V系列產品搭載激光雷達避障模塊,雖然單價超過700元,但在2025年雙十一期間仍實現單日銷售額突破1.2億元人民幣。友望作為2022年才進入清潔電器賽道的新勢力,主打‘輕量化+易用性’,其X3 Pro機型重量僅為1.15公斤,並首創‘一鍵倒塵’結構,在2025年抖音平臺的口碑推薦率高達89%,但線下渠道覆蓋率不足5%,成為其進一步擴張的瓶頸。此外,科沃斯旗下yeedi品牌也於2024年推出電動掃帚產品線,但定位為掃地機器人的補充工具,尚未形成獨立市場影響力。
傳統家電巨頭(渠道與成本優勢)
美的集團在200元以下價格帶佔據28%市場份額,通過無刷直流電機降噪至62分貝,線下渠道覆蓋超2萬個網點,形成規模壁壘。
技術驅動型新銳品牌(溢價路線)
追覓科技將激光雷達避障模塊下放至電動掃帚,V系列單價超700元仍實現單日1.2億元銷售額,但研發費用率高達15%,盈利壓力較大。
互聯網原生品牌(輕量化與口碑營銷)
友望憑藉1.15公斤超輕機身和‘一鍵倒塵’設計,在抖音口碑推薦率達89%,但線下覆蓋率不足5%,2026年計劃入駐500家家電賣場。
5. 行業趨勢
1. 趨勢一:鋰電化與快充技術普及。2025年,電動掃帚的無線化率已從2023年的41%提升至67%。主流產品普遍採用1865...
趨勢一:鋰電化與快充技術普及。2025年,電動掃帚的無線化率已從2023年的41%提升至67%。主流產品普遍採用18650鋰電池組,充電時間從4小時縮短至2.5小時,續航里程則從25分鐘延長至45分鐘。寧德時代於2024年推出的磷酸鐵鋰軟包電池方案已被部分高端機型採用,使得電池循環壽命從300次提升至800次,直接降低了用戶更換電池的隱性成本。趨勢二:滾刷模塊標準化與可替換設計。2025年,多家廠商開始推行‘通用滾刷接口標準’,例如美的聯合德爾瑪、小狗等品牌發佈的‘M-Brush’標準,允許用戶在不同品牌間互換滾刷配件。這一趨勢降低了供應鏈複雜度,但也加劇了單品利潤率的競爭——標準件採購成本較非標件下降約12%,但終端售價競爭導致毛利率壓縮3-5個百分點。趨勢三:商用場景專用機型崛起。針對餐飲後廚、小型超市等場景,2025年出現了防水等級達IPX5、可承受80攝氏度熱水沖洗的商用電動掃帚,代表產品如海爾‘商潔S1’,其滾刷採用不鏽鋼絲與尼龍混合材質,對油汙地面的清潔效率比家用機型高出60%。這一細分市場2025年規模約為8.5億元人民幣,預計2026年將突破12億元。
6. 區域市場
華東華南(核心消費市場)
兩區域貢獻全國電動掃帚零售額的52%,消費者對價格敏感度較低,200元以上機型佔比達61%,推動高端化趨勢。
西南西北(高增速潛力市場)
2025年零售額增速分別達19%和22%,主要受益於城鎮化加速和中小商戶採購需求,但物流成本比華東高約15%。
一線城市(商用場景先行區)
北京、上海、深圳的餐飲和零售門店電動掃帚滲透率已達31%,商用IPX5防水機型需求旺盛,2026年預計增長40%。
7. 投資前景
機遇一:下沉市場換購紅利。2026年中國電動掃帚在農村和縣城市場的滲透率預計將從2025年的9%提升至15%,對應約1800萬臺的增量需求。企業應優先佈局200元以下價位段產品,並通過‘以舊換新’補貼政策加速替代傳統竹掃帚和塑料掃帚。機遇二:B端租賃模式創新。針對中小商戶的‘按月租賃+定期更換滾刷’服務已在北京、成都等地試點,用戶月費僅29-39元,2025年簽約商戶超過2萬家,回訪續約率達73%。風險:電池回收與環保合規壓力。2026年7月即將實施的《廢棄電器電子產品回收處理管理條例》修訂版將電動掃帚納入監管範圍,企業需提前建立電池回收逆向物流體系,否則可能面臨單臺10-20元的合規成本增加,對利潤率為10%-15%的行業而言,這一成本壓力不可忽視。
戰略性考量:
- 機遇:下沉市場換購紅利: 2026年農村和縣城滲透率從9%升至15%,對應約1800萬臺增量,企業應推出200元以下以舊換新補貼機型搶佔份額。
- 機遇:B端按月租賃模式: 月費29-39元的中小商戶租賃服務已在北京成都試點,續約率73%,可降低用戶採購門檻並鎖定長期收入。
- 風險:電池回收合規成本: 2026年7月新規將電動掃帚納入回收監管,單臺合規成本增加10-20元,對利潤率10%-15%的行業構成直接壓力。
- 風險:滾刷標準件利潤壓縮: 通用接口標準使採購成本下降12%,但終端價格競爭導致毛利率壓縮3-5個百分點,企業需通過耗材銷售補足利潤。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-05-28的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。