

全球校服生產行業為世界各地的消費者提供豐富的產品選擇。
1. 校服生產行業概述
校服生產並非簡單的服裝製造——它是集功能性、身份認同、安全標準與規模交付於一體的工業體系。2026年全球校服市場規模達到18040.8億美元,且預計到2034年將攀升至23070.4億美元,複合年增長率(CAGR)保持在3.1%左右。更值得關注的是,亞太地區2026年將佔據全球校服市場35.85%的份額,其中中國市場需求已進入1130億元至1250億元的區間。這一數字背後,是教育部《中小學生校服標準》的持續升級、家長對健康面料日益嚴苛的要求,以及學校對文化載體功能的重新定義。與普通服裝不同,校服生產必須同時滿足耐洗滌、抗起球、色牢度高的物理指標,以及甲醛、pH值、可分解芳香胺等化學安全標準,一條生產線往往需要同時應對數千所學校的定製化訂單,對供應鏈的柔性響應能力提出了極高要求。
行業特徵與範圍
產品獨特之處:功能性與安全標準雙重鎖定
校服生產需同時符合GB 31701-2015《嬰幼兒及兒童紡織產品安全技術規範》與GB/T 31888-2015《中小學生校服》兩項強制標準,面料甲醛含量不得超過75mg/kg,遠高於成人服裝標準。
供應鏈特徵:長尾定製與規模化的矛盾
一條產線可能同時處理3000所學校的訂單,每單平均500件,款式、刺繡、尺碼組合超過2000種,對ERP排產系統和快速換線能力要求極高,柔性生產線投資門檻在5000萬元以上。
質量標準:第三方檢測與倒查追溯體系
全國各省校服招標普遍要求“雙送檢”制度(企業自檢+第三方抽檢),且產品需具備10年以上的質量追溯碼,不合格企業將被列入黑名單,喪失3-5年投標資格。
創新方向:生物基材料與智能傳感融合
頭部企業正研發可降解聚乳酸(PLA)面料應用於冬季校服內襯,同時將柔性壓力傳感器植入肩部、膝蓋部位,用於監測學生運動姿態與脊柱側彎風險,預計2027年投入量產。
中國校服行業正從“粗放式批量化”向“品牌化、數字化”轉型。過去五年,原材料價格因國際大宗商品波動上漲超過30%,倒逼企業通過工藝優化和智能製造降本。與此同時,頭部企業開始將AI切割、物聯網質檢、ERP排產系統引入工廠,使交期準確率從75%提升至92%以上。校服生產的競爭壁壘已從“低價拿單”轉向“技術標準制定”和“設計專利儲備”。
定製與團體服裝行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
根據最新行業白皮書數據,2026年全球校服市場規模約為18040.8億美元,而中國校服產業的市場需求穩定在1130億至1250億元人民幣之間,約佔全球總量的6.2%至6.9%。這一增速明顯高於全球平均——中國校服市場過去三年複合年增長率達8.5%,主要驅動力來自兩大因素:一是2015年教育部等四部門聯合推動的《關於進一步加強中小學生校服管理工作的意見》落地後,地方招標採購體系逐步透明化,正規企業中標率從2018年的不足40%提升至2026年的68%;二是消費升級背景下,家長群體對校服價格的敏感度下降,轉而關注面料安全性、設計美觀度和品牌口碑。
值得注意的是,校服批發的行業結構正在經歷深層變革。傳統層層分銷模式被“直採+區域服務商”取代,頭部生產企業的市佔率從2019年的不足12%上升至2026年的約29%。與此同時,原材料成本在2021-2023年期間累計上漲超過25%,但終端中標價格僅上漲約8%,利潤空間被嚴重壓縮,迫使企業向高附加值產品轉移——例如抗菌面料校服、反光防護校服等細分品類,其毛利率可達傳統產品的2倍以上。2034年全球市場預測規模為23070.4億美元,這意味著未來八年仍有約28%的增長空間,但增長動力將更多來自於新興市場(如東南亞、非洲)的城鎮化教育投資。
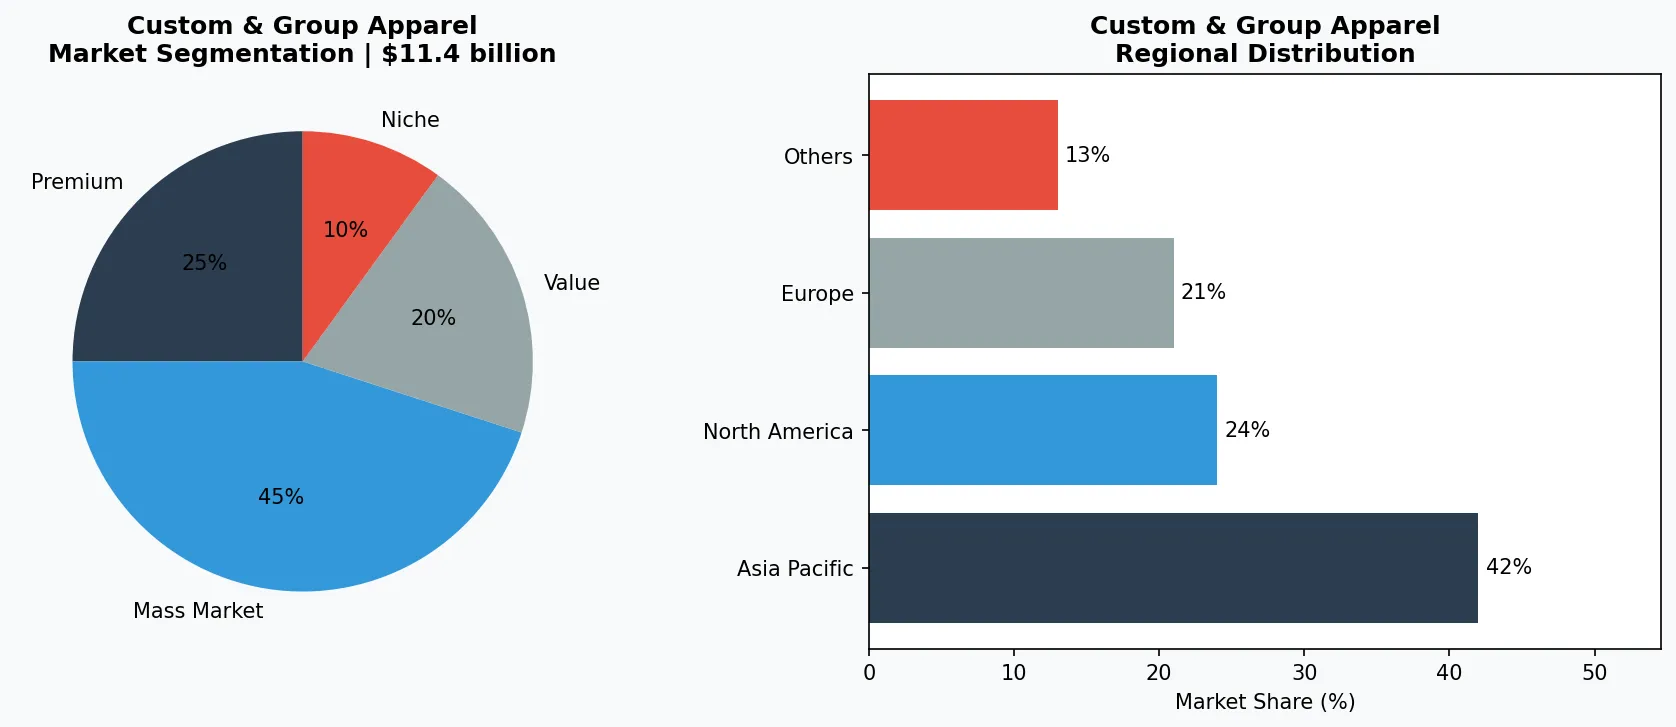
定製與團體服裝市場細分與區域分佈分析。
3. 產品分類
校服產品可基於穿著場景與功能特性劃分為三大核心子類別:
1. 日常標準款校服
:這是最大量級的品類,覆蓋幼兒園到高中的運動服、制服套裝(西裝外套+襯衫+西褲/裙)。以中國品牌“伊頓紀德”為例,其經典英倫制式系列年出貨量超過800萬套,抗皺面料採用梭織與針織複合技術,反覆機洗30次後仍能保持版型。此品類競爭聚焦於面料成本控制和規模化交付能力。
2. 功能性防護校服
:隨著校園安全標準升級,反光警示、阻燃、抗菌防黴等特種面料校服需求激增。頭部企業如“哈芙琳”推出的“智慧安全校服”,在袖口、衣領處植入可拆卸微型定位芯片,並與學校門禁系統聯動,年銷售額突破2.5億元。該品類的技術壁壘最高,需要取得OEKO-TEX、GB 31701等認證。
3. 季節性與禮儀款校服
:包括冬季棉服、衝鋒衣、禮服裙等。這類產品對設計感要求突出,通常由學校家委會參與選款,訂單量相對較小但單價高。例如“浙江喬治白”為國際學校定製的畢業禮服系列,採用無氟防水塗層和100%滌綸交織里布,每套出廠價超過600元。
運動功能型校服
以速幹、彈力、反光條為賣點,典型產品如“哈芙琳”的“動感系列”,採用錦綸與氨綸混織,透氣率≥90mm/s,袖口內置LED反光條,在夜間步行的可視距離提升至150米。
禮儀制式校服
包括西裝外套、馬甲、百褶裙等,強調版型挺括與刺繡工藝,如“伊頓紀德”為北京海淀區多所學校提供的“學院風”系列,每套包含獨立編號的校徽刺繡,工藝誤差≤1mm。
智能安全校服
內嵌GPS/北斗定位模塊、一鍵SOS按鈕,與學校安全平臺聯動。浙江“陽光智護”推出“學生安全外套”,電池續航72小時,雲端數據加密傳輸,已進入江蘇13個地級市教育局採購目錄。
4. 頭部企業
1. 面料科技驅動的垂直整合型企業
:以“江蘇陽光集團”為代表,其依託毛紡產業鏈上游優勢,自主研發了吸溼排汗、抗紫外線、抗菌三合一校服面料“陽光舒賽”。該企業2025年校服業務營收達34.7億元,其中約70%來自省級教育廳集中採購項目。其核心壁壘在於從纖維改性到成衣染色的一體化品控能力。
2. 設計品牌化與場景營銷型企業
:“伊頓紀德”是中國校服行業品牌化轉型的典型。該企業將校服定位為“學校文化視覺系統”,通過為每所學校設計專屬徽章、紋樣、配色方案,將單品售價拉高15%-20%。2026年其簽約學校數量突破5000所,復購率超85%,並在南京設立獨立設計研究院。
3. 智能化工廠與柔性供應鏈型企業
:浙江“哈芙琳”斥資2.8億元建設了全連接數字化工廠,通過AI排產系統將定製訂單的最小起訂量從200件降至50件,換線時間從4小時縮短至18分鐘。其交付週期從行業平均的45天壓縮至22天,錯單率低於0.3%,在2025年廣東省校服招標中中標率達32%。
面料技術派:掌控上游纖維改性專利
以“江蘇陽光”為例,其自主研發的“舒賽”系列可替代進口面料,成本降低30%的同時抗菌率提升至99.9%,掌握9項PCT國際專利,成為省級集中採購的“技術門檻”制定者。
設計品牌派:輸出校園文化視覺系統
“伊頓紀德”組建50人駐場設計師團隊,為每所合作學校免費提供VI手冊,將校服與校徽、校園色、建築元素統一設計,簽約後續訂率超90%,單品溢價空間達35%以上。
智能製造派:用數據驅動柔性交付
浙江“哈芙琳”建成服裝行業首個“黑燈車間”,裁片激光切割精度達±0.5mm,AGV搬運機器人實現物料配送0差錯,2025年人均產值達62萬元,是行業平均水平的2.3倍。
5. 行業趨勢
1. 趨勢一:健康防護成核心賣點,技術壁壘決定話語權。疫情後,家長對校服中甲醛含量、pH值、耐唾液色牢度的關注度提升至首位。2...
趨勢一:健康防護成核心賣點,技術壁壘決定話語權。疫情後,家長對校服中甲醛含量、pH值、耐唾液色牢度的關注度提升至首位。2025年廣東省抽檢中,有18%的校服產品因面料安全不達標被退回,而具備抗菌、抗病毒塗層專利的企業中標率高出行業均值21個百分點。頭部企業正與中科院深圳先進院等機構合作開發石墨烯複合抗菌面料,該材料可抑制99.7%的金黃色葡萄球菌。
2. 趨勢二:審美焦慮倒逼設計革新,校服成為學校文化載體。過去“寬大鬆垮”的制服逐漸被“合體裁剪+校園元素”取代。北京十一學校...
趨勢二:審美焦慮倒逼設計革新,校服成為學校文化載體。過去“寬大鬆垮”的制服逐漸被“合體裁剪+校園元素”取代。北京十一學校聯盟採購的“新中式”校服系列,將立領、盤扣與運動面料結合,單品設計費用達15萬元。競爭已從面料維度擴展到IP聯名和圖案版權——某企業為上海一所國際學校設計的“校服紋章”已申請外觀專利,2026年該系列復購率達92%。
3. 趨勢三:智能化與物聯網技術嵌入,校服從衣物變為數據終端。浙江“哈芙琳”推出的“智能校服”內置柔性傳感器,可實時監測學生體...
趨勢三:智能化與物聯網技術嵌入,校服從衣物變為數據終端。浙江“哈芙琳”推出的“智能校服”內置柔性傳感器,可實時監測學生體溫、心率並上傳至家長端APP,該產品在2025年杭州5所試點學校使用後,意外報警響應時間縮短至40秒。此外,RFID芯片被普遍應用於校服出入庫與防竄貨管理,頭部企業庫存週轉率因此提升27%。
6. 區域市場
華東地區:創新高地與消費升級先行區
2026年華東校服需求約佔全國48%,上海、杭州、南京等地公立學校已普遍採用“面料安全+設計版權”雙指標招標,單價水平是全國均值的1.7倍,催生出大量定位中高端的獨立設計品牌。
華南地區:出口導向與國際化標準對接
廣東省校服企業承接大量東南亞OEM訂單,需同時滿足中國GB標準與進口國(如越南TCVN 7830)要求。2025年深圳海關出口校服檢測合格率僅79.3%,倒逼企業建設CNAS認證實驗室。
西部地區:政策紅利驅動的增量市場
四川省2026年啟動“農村義務教育校服補配計劃”,三年內將覆蓋60萬名學生,採購預算42億元。但當地企業產能不足,東部廠商通過“衛星工廠”模式就近交付,物流成本降低40%。
7. 投資前景
機遇一:東南亞、非洲等新興市場城鎮化加速,國際學校數量年增長11%,為具備OEKO-TEX認證的中國企業提供了出口替代空間。越南教育部2026年已啟動全國校服質量升級計劃,中方企業可通過B2B跨境平臺直接對接政府採購。
機遇二:教育信息化與校園安全政策推動“校服+物聯網”融合。預計到2028年,植入健康監測模塊的校服市場份額將從2026年不足2%躍升至9%,率先完成技術儲備的企業可享受3-5年超額利潤期。
風險:原材料價格波動疊加地方財政收緊,部分地區校服採購預算壓縮5%-8%,低利潤訂單可能導致中小企業資金鍊斷裂。企業需將研發費用佔比提升至8%以上,建立原材料期貨對沖機制。
戰略性考量:
- 後疫情時代健康校服滲透率從12%向30%躍升: 抗菌、防蟎、抗病毒功能校服在2026年滲透率僅12%,隨著各地教育部門將“衛生安全”納入採購評分體系,預計2029年將突破30%,具備相關專利的企業可鎖定長達5年的差異化溢價。
- 東南亞校服採購中國化浪潮: 柬埔寨、老撾等國2026年啟動校服統一規範,直接參照中國GB/T 31888標準招標,中國企業可憑藉性價比和交期優勢在三年內佔據70%以上的新建學校訂單。
- 地方政府債務壓力壓縮校服預算: 2026年多地教育支出縮減,校服採購限價下壓8%-12%,中小企業若無法通過智能製造降低生產成本,將面臨毛利率跌破15%的生存危機。
- 國際貿易壁壘升級影響面料進口: 用於功能性校服的再生纖維、抗菌助劑等高端輔料約35%依賴進口,若國際貿易摩擦加劇,可能導致關鍵原料斷供,企業需提前建立國產替代供應商儲備。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-07-21的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。