

全球智能監控攝像頭行業為世界各地的消費者提供豐富的產品選擇。
1. 智能監控攝像頭行業概述
到2026年底,全球視頻監控攝像頭市場規模預計將達到約540億美元,聯網攝像頭數量將突破1.6373億臺。這一數字的背後,是智能監控攝像頭從“被動錄製”向“主動感知”的質變——當傳統安防設備僅能回放畫面時,新一代產品已內置人工智能芯片,能夠實時識別異常行為、檢測人臉、追蹤移動物體,並與智能門鎖、燈光和音箱聯動。智能監控攝像頭不再是孤立的硬件,而是智能家居安防網絡的核心感知節點。其差異在於“邊緣計算”與“雲智能”的結合:本地芯片處理敏感數據以保護隱私,雲端算法持續迭代以提升識別精度。這一進化正推動市場從家庭安全向商業安保、智慧城市和工業視覺監控全面延展。
行業特徵與範圍
AI芯片本地化成為產品差異化核心
智能監控攝像頭普遍集成神經網絡處理單元(NPU),支持人/車/動物識別、異常行為檢測等算法在本地運行,降低對雲端的依賴和延遲。
供應鏈高度依賴CMOS與存儲芯片
索尼、豪威等CMOS傳感器供應商佔據高端市場,而存儲芯片(NAND、DRAM)價格波動直接影響終端BOM成本,2026年漲幅顯著。
隱私安全認證成為準入門檻
歐盟GDPR、美國《網絡安全標籤法案》及中國《個人信息保護法》要求攝像頭具備端到端加密、本地處理及嚴格的用戶授權機制。
邊緣AI與多模態感知融合趨勢
行業正研發集成毫米波雷達+視覺+音頻的多模態攝像頭,用於更精準的跌倒檢測和入侵預警,預計2027年進入量產。
智能家居行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
根據多家研究機構數據,智能監控攝像頭市場正處於高速增長通道。預計到2025年,僅IP攝像頭細分市場規模就將超過169億美元,並在2026年至2035年間以6.2%的複合年增長率(CAGR)持續擴張。聚焦家庭場景,全球家庭安全攝像頭市場在2026年預計達到43.7億美元,到2035年將攀升至107.4億美元,複合年增長率高達10.5%,顯示消費者對家庭安防的付費意願顯著增強。更廣泛的閉路電視攝像機(含模擬與網絡)市場2026年規模為660.1億美元,預計到2034年達到2286.5億美元,複合年增長率16.8%。值得注意的是,中國市場受消費環境偏弱與存儲芯片等元器件價格暴漲影響,2026年消費級監控攝像頭價格帶出現明顯上移,200元至500元人民幣區間產品佔比提升,競爭從價格戰轉向功能差異化。整體來看,政府與企業端對人工智能視頻分析的需求是市場增長的核心動力。
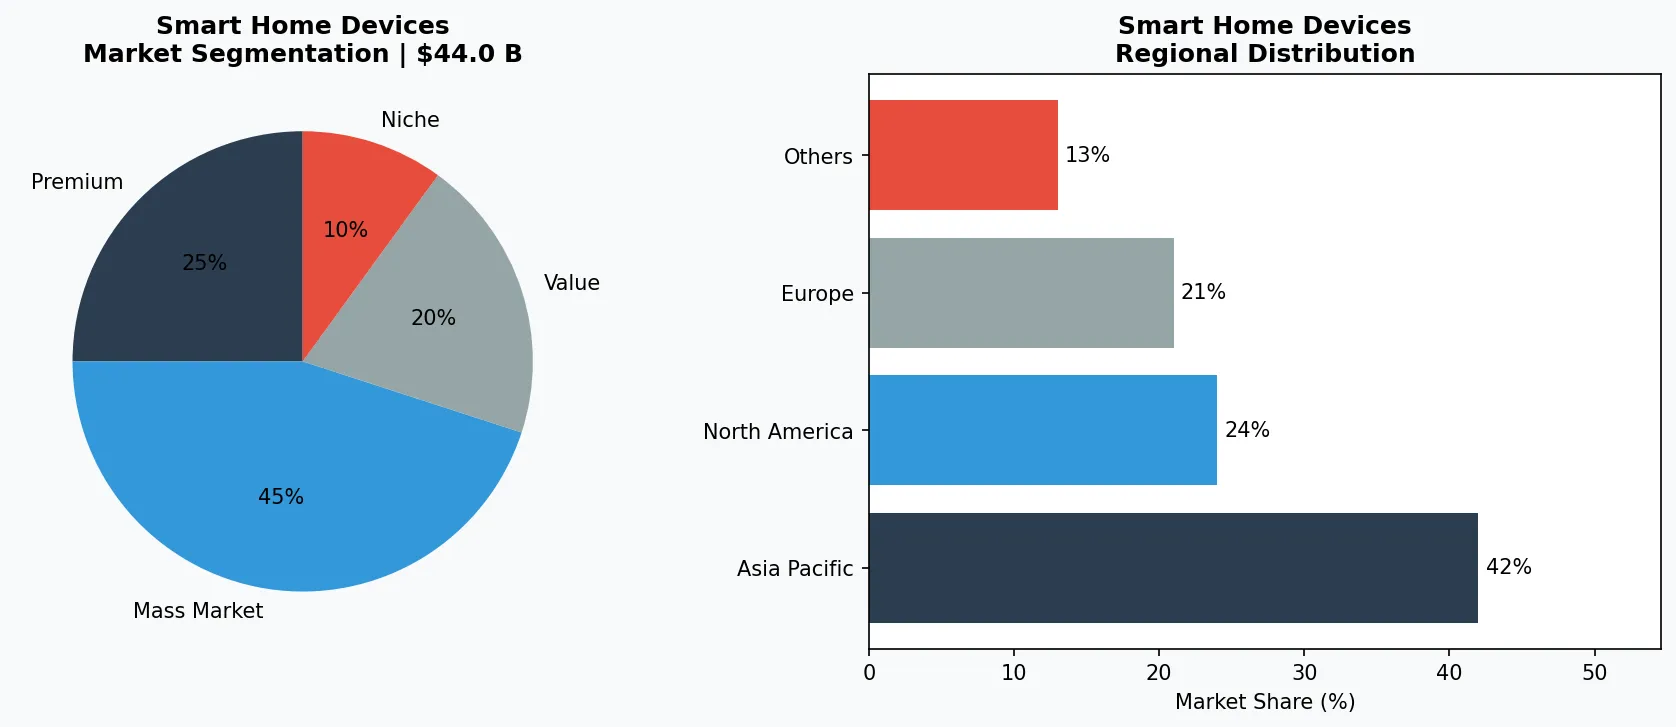
智能家居市場細分與區域分佈分析。
3. 產品分類
智能監控攝像頭按應用場景分為三大子類別。第一類是室內智能攝像頭,主打AI嬰兒看護、寵物監測與家庭安防,代表產品包括小米智能攝像機2 AI增強版和螢石C6系列,均支持人形檢測與雙向語音。第二類是戶外防風雨攝像頭,強調遠程夜視與主動報警,例如華為智選海雀Pro戶外版和TP-Link Tapo C420,採用星光級傳感器和智能追蹤算法。第三類是智能門鈴攝像頭,整合門鎖與貓眼功能,代表品牌有樂橙電池門鈴DB3和360可視門鈴5 Max,支持包裹看護和訪客身份識別。此外,PTZ(雲臺)攝像頭和4G太陽能攝像頭等細分品類也在戶外監控、無網場景中快速增長。
室內AI看護攝像頭
以小米智能攝像機2 AI增強版、螢石C6系列為代表,支持人臉識別、寵物追蹤和嬰啼檢測,分辨率普遍達到2K/4K。
戶外防水追蹤攝像頭
如華為智選海雀Pro戶外版、TP-Link Tapo C420,具備IP66防護等級、紅外夜視和智能移動追蹤,支持4G蜂窩備份。
智能可視門鈴攝像頭
樂橙電池門鈴DB3、360可視門鈴5 Max等整合門鈴、貓眼與對講功能,支持包裹識別和遠程開鎖聯動。
4. 頭部企業
第一類是以海康威視、大華股份為代表的傳統安防巨頭。海康威視旗下螢石品牌2025年消費級智能攝像頭全球出貨量突破3000萬臺,依託線下渠道與政企客戶資源,在AI視頻分析落地方面領先,其AI開放平臺已賦能超過10萬個第三方算法。第二類是以小米、華為為代表的消費電子跨界者。小米通過生態鏈模式快速佔據中端市場,依託米家APP的互聯優勢,攝像頭與智能音箱、網關形成聯動閉環;華為則藉助鴻蒙系統分佈式能力,在高端市場推出“可視門鈴+後蓋攝像頭”套餐,強調隱私數據不出端。第三類是海外平臺型玩家,如亞馬遜(Ring和Blink)與谷歌(Nest Cam),憑藉訂閱服務(Ring Protect)綁定雲存儲與AI識別功能,月活躍用戶超千萬,但在中國市場份額較低。整體競爭格局呈現“本土巨頭穩份額、生態企業搶增量、國際玩家重服務”的三元態勢。
傳統安防巨頭,深耕行業AI方案
海康威視旗下螢石品牌憑藉超3000萬全球出貨量,以及AI開放平臺,在算法定製與政企項目中佔據優勢,毛利率維持在40%以上。
消費電子生態玩家,主打互聯互通
小米依託米家生態與1.2億月活用戶,通過低價硬件+增值雲服務模式快速滲透,在200-400元人民幣價格帶份額領先。
海外平臺訂閱服務商,以軟件綁定硬件
亞馬遜Ring通過Ring Protect訂閱(月費3美元起)提供AI識別與雲存儲,用戶留存率超過70%,但在中國本土化受阻。
5. 行業趨勢
1. 趨勢一:AI視頻分析從“感知”走向“認知”。2026年搭載端側AI芯片的攝像頭佔比將超過45%,能實現異常聲響識別(玻璃...
趨勢一:AI視頻分析從“感知”走向“認知”。2026年搭載端側AI芯片的攝像頭佔比將超過45%,能實現異常聲響識別(玻璃破碎、嬰兒啼哭)、區域入侵檢測和車輛類型分類。海康威視已在其行業級產品中部署“行為分析2.0”算法,可自動識別打架、跌倒、滯留等複雜事件,誤報率降低70%。趨勢二:邊緣計算與本地存儲興起。出於隱私合規和傳輸成本考慮,越來越多的攝像頭支持MicroSD卡本地錄製,並內置NPU進行實時分析,僅上傳異常片段至雲端。蘋果HomeKit安全視頻要求端到端加密,帶動行業採用安全芯片。趨勢三:與智能家居生態深度綁定。2026年支持Matter協議的智能攝像頭預計超過200款,實現跨品牌聯動——例如大華攝像頭檢測到移動後,自動觸發飛利浦Hue燈光報警。趨勢四:生成式AI輔助的交互新範式。部分廠商開始試驗大模型攝像頭,用戶可以通過語音詢問“今天家裡狗狗幾點出門”,攝像頭即可檢索並生成時間軸摘要。
6. 區域市場
北美——智能家庭安全市場成熟,訂閱模式主導
2026年北美家庭安全攝像頭市場佔比超40%,Ring、Nest等品牌通過訂閱服務(如Ring Protect)實現持續性收入,安裝率超過35%。
中國——價格帶上移,AI功能成競爭焦點
受存儲芯片漲價影響,200元以下低端產品份額萎縮,300-600元人民幣產品成為主力,AI人體檢測、哭聲識別等功能普及率超60%。
歐洲——隱私合規驅動本地處理需求
GDPR嚴格限制雲端上傳人臉數據,歐洲市場偏好支持端側分析和MicroSD存儲的攝像頭,華為、海康威視推出歐盟專用版。
7. 投資前景
兩個明確機遇:一是B端智慧城市與智慧零售場景,政府與商業地產對AI視頻分析的需求將持續釋放,單項目訂單規模可達數千萬元人民幣,具備端到端方案能力的廠商將受益;二是C端細分需求爆發,如寵物看護攝像頭、老人跌倒監測攝像頭等,推動產品從“安防”跨界為“關懷”。一個主要風險:存儲芯片與AI芯片價格受地緣政治和產能波動影響,2026年元器件成本同比上漲8%至12%,可能壓縮中低端產品利潤空間,企業需加速自研芯片或優化BOM設計。
戰略性考量:
- B端智慧城市項目帶來的系統級機會: 政府安防+AI視頻分析訂單年均複合增長18%,具備算法定製與系統集成能力的企業可獲單項目超5000萬元人民幣收入。
- C端寵物與老人看護場景催生高單價產品: 垂直需求推動攝像頭均價上探至800元人民幣以上,小米已推出“寵物零食投餵一體攝像頭”,開闢硬件+耗材新模式。
- 元器件成本上漲擠壓中低端利潤: 2026年存儲芯片與AI芯片採購成本同比上漲8%-12%,200元以下產品毛利率跌破15%,廠商需加速自研SoC與替代供應鏈。
- 數據隱私法規趨嚴增加合規成本: 中國《人臉識別技術應用安全管理辦法》要求攝像頭默認關閉人臉識別,企業需預留10%以上研發預算用於隱私功能認證。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-06-08的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。