

全球智能音箱助手行業為世界各地的消費者提供豐富的產品選擇。
1. 智能音箱助手行業概述
每四個美國成年人中就有一個擁有智能音箱,而中國這一比例僅為8%——這個差距背後隱藏著巨大的市場潛力。智能音箱助手已不再是簡單的語音播放設備,而是家庭物聯網的控制中樞:從語音指令開關燈光、調節室溫,到與門鎖、攝像頭聯動實現安防自動化,其核心價值在於通過自然語言交互統一管理分散的智能家居單品。2025年全球智能音箱市場規模已達151.0億美元,北美市場憑藉成熟的智能家居生態和高消費習慣佔據主導地位,而中國則因滲透率低、用戶基數大成為增速最快的區域之一。這一產品類別的獨特之處在於其“入口”屬性:誰能佔據用戶的語音交互頻率,誰就能掌握智能家居生態的話語權。
行業特徵與範圍
語音交互即生態入口
智能音箱助手的核心價值不在於硬件本身,而在於其作為家庭物聯網的統一語音入口,用戶通過一句話即可控制全屋設備,這使得軟件生態能力比硬件性價比更重要。
供應鏈聚焦芯片與麥克風陣列
遠場語音識別依賴高信噪比麥克風陣列和專用語音處理芯片(如聯發科MT8516、高通QCC系列),該環節佔整機BOM成本約15%-20%,供應商集中度較高。
隱私安全認證成為準入門檻
中國《個人信息保護法》與歐盟GDPR要求智能音箱在喚醒詞檢測、數據傳輸、用戶數據刪除等方面通過專項認證,如中國信通院的“智能語音助手安全評估”已成為產品上架電商的默認前提。
端側大模型推理是下一代研發方向
將大語言模型壓縮至1-2GB並部署在音箱端側,實現無雲端依賴的複雜對話推理,華為2025年已展示其原型機,預計2027年商用化後將徹底改變行業對網絡連接的依賴。
智能家居行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
全球智能音箱市場正經歷結構性增長。根據行業數據,2025年市場規模為151.0億美元,預計2026年增長至166.1億美元,到2034年將達到340.8億美元,複合年增長率(CAGR)為9.40%。另一研究則給出更樂觀的預測:2026年市場可能達到177.8億美元,2034年飆升至509億美元,對應14.2%的CAGR。這種預測差異反映出市場對AI賦能後語音助手商業變現能力的判斷分歧。北美仍是最大單一市場,2025年佔據全球約35%份額,用戶量在過去一年增長近40%,突破6640萬人,佔成年人人口26%。中國儘管2019年用戶量已達到8850萬,但按成年人口占比僅8%左右,增長空間巨大。值得注意的是,智能音箱的平均售價正在下降,低端產品拉低整體收入增速,但高端帶屏型號和集成大語言模型的旗艦機型正推動客單價回升。
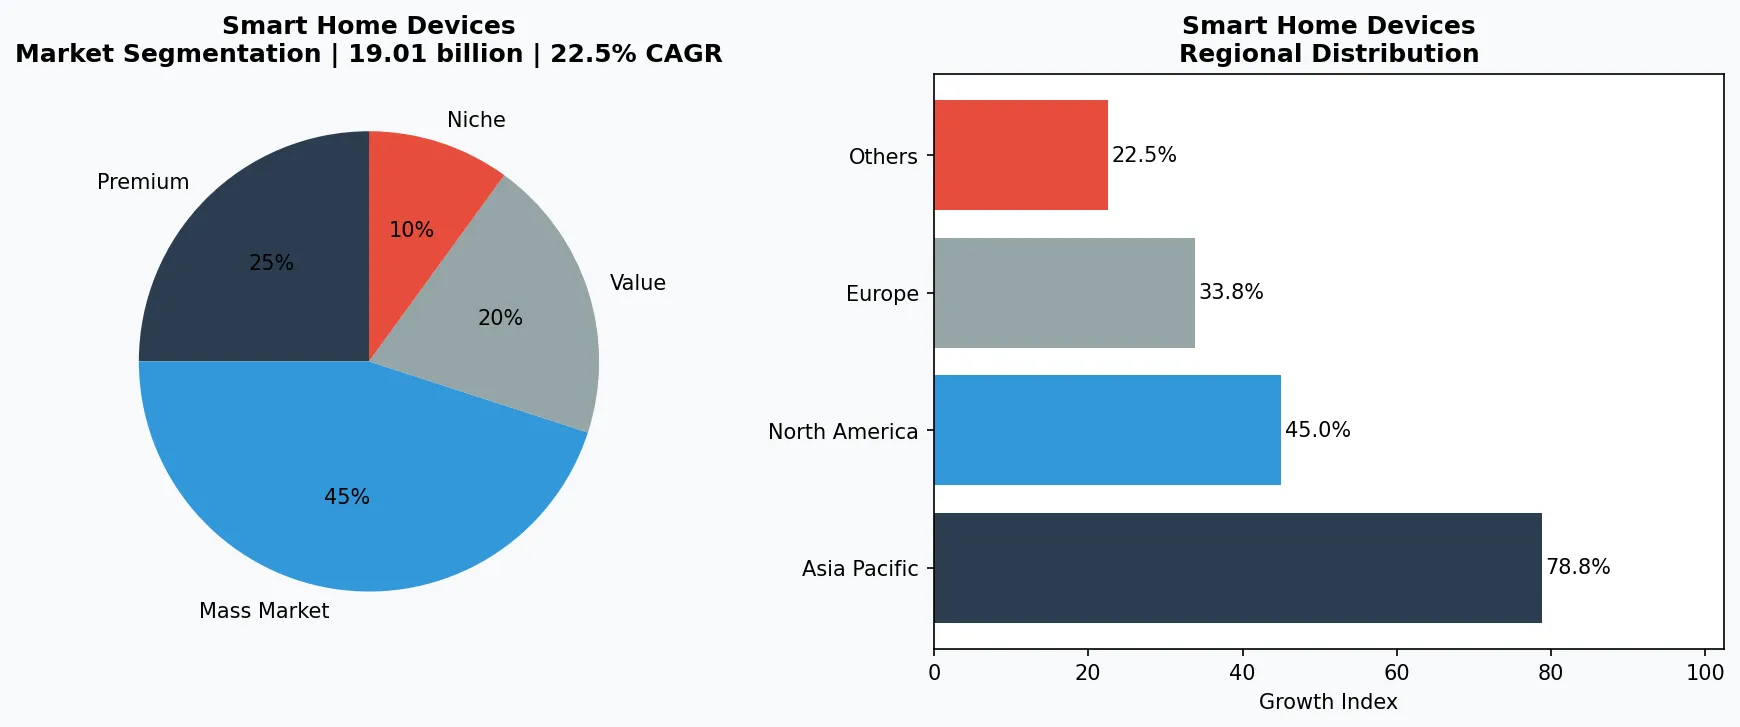
智能家居市場細分與區域分佈分析。
3. 產品分類
智能音箱助手的產品矩陣已從單一音頻設備擴展到三大細分:第一,無屏基礎型智能音箱,主打性價比和基礎語音控制,代表產品包括小米小愛智能音箱Play版、百度小度智能音箱大金剛版,價格區間在100-300元人民幣,承擔智能家居入門級入口角色。第二,帶屏智能音箱,搭載觸控屏幕和攝像頭,實現視頻通話、家庭監控和可視門鈴聯動,典型產品如阿里巴巴天貓精靈CC系列、華為Sound X屏幕版,其核心優勢在於結合語音與視覺交互,提升場景覆蓋度。第三,高端Hi-Fi智能音箱,集成杜比全景聲、高解析度音頻解碼和自研語音芯片,面向發燒友和品質用戶,例如蘋果HomePod(第二代)採用7個高音單元陣列,華為Sound X聯合帝瓦雷調音,這類產品以音質作為差異化賣點,同時具備全屋智能控制功能。
無屏基礎款智能音箱
定價100-300元人民幣,主打語音控制和低價引流,典型產品如小米小愛智能音箱Play版、百度小度智能音箱大金剛版,佔全球出貨量約55%份額。
帶屏智能音箱
集成7-10英寸觸控屏和攝像頭,支持視頻通話、家庭監控和可視門鈴,典型產品如阿里巴巴天貓精靈CC10、華為Sound X屏幕版,2025年增速最快,同比增長32%。
高端Hi-Fi智能音箱
專注音質與品牌溢價,採用多單元陣列、自研音頻算法,典型產品如蘋果HomePod第二代、華為Sound X帝瓦雷聯名版,均價超過1500元人民幣,毛利率可達40%以上。
4. 頭部企業
智能音箱助手的競爭格局呈現出互聯網巨頭與硬件廠商雙線並行的特徵。首先,以百度、阿里巴巴、小米為代表的中國互聯網生態型企業,將智能音箱視為其AI平臺和智能家居生態的核心入口。百度旗下小度智能音箱依託百度飛槳與文心大模型,2025年已實現多輪對話和任務執行能力升級,用戶日均交互次數超過20次;阿里巴巴天貓精靈則打通了淘寶、餓了麼等電商場景,形成“語音購物”閉環。其次,傳統消費電子巨頭如華為、三星,憑藉硬件研發和渠道優勢切入市場。華為Sound X系列採用自研麒麟芯片和鴻蒙系統,與華為全屋智能方案深度綁定,2025年在中國帶屏音箱市場佔有率升至18%。最後,全球玩家如亞馬遜、谷歌雖在中國市場份額有限,但其在北美和歐洲通過低價策略(如亞馬遜Echo Dot促銷價低至29美元)和Alexa技能生態(超過10萬項技能)維持近60%的聯合市場佔有率。
中國互聯網生態型平臺(百度、阿里巴巴、小米)
以AI大模型和自有生態系統為護城河,通過低價硬件獲取用戶,再通過技能商店、雲服務和電商導流實現二次變現,2025年三家合計佔據中國智能音箱市場約75%出貨量。
全球消費電子巨頭(華為、三星、蘋果)
依託自研芯片、操作系統和高端品牌形象,主打帶屏和Hi-Fi細分賽道,與全屋智能方案深度綁定,用戶忠誠度高,但市場份額受限於產品定價較高。
低端白牌與ODM廠商(深圳華強北方案商)
瞄準海外新興市場(如印度、非洲),提供整機方案(公模+第三方語音平臺),單機售價可低至5-10美元,2025年出貨量佔全球約12%,但缺乏品牌溢價和生態粘性。
5. 行業趨勢
1. 趨勢一:大語言模型(LLM)深度集成成為產品突圍關鍵。2024-2025年,百度小度、阿里巴巴天貓精靈相繼接入自家大模型...
趨勢一:大語言模型(LLM)深度集成成為產品突圍關鍵。2024-2025年,百度小度、阿里巴巴天貓精靈相繼接入自家大模型,使得智能音箱從“命令-響應”模式升級為“理解-推理-主動建議”模式。例如小度用戶可連續下達“調暗客廳燈、播放爵士樂、空調設為26℃”並理解上下文,錯誤率相比傳統語音模型下降40%。這一趨勢的意義在於:語音助手從工具轉型為“家庭管家”,用戶粘性顯著提升,日均使用時長從12分鐘增至25分鐘。
2. 趨勢二:多模態交互與邊緣計算結合,降低延遲與隱私風險。華為Sound X 2025款搭載端側本地語音識別芯片,無需雲端即...
趨勢二:多模態交互與邊緣計算結合,降低延遲與隱私風險。華為Sound X 2025款搭載端側本地語音識別芯片,無需雲端即可處理“開燈”“關窗”等本地指令,響應時間縮短至0.3秒,同時避免語音數據上傳雲端,回應了消費者對隱私洩露的擔憂。小米則推出“離線喚醒”功能,即使斷網也能控制本地藍牙Mesh設備。
3. 趨勢三:智能音箱助手向B端商業場景滲透。酒店業是典型應用:華住集團在其全季酒店客房部署天貓精靈,實現語音控制燈光、窗簾、...
趨勢三:智能音箱助手向B端商業場景滲透。酒店業是典型應用:華住集團在其全季酒店客房部署天貓精靈,實現語音控制燈光、窗簾、電視及呼叫前臺;2025年B端訂單佔天貓精靈出貨量的15%。這一趨勢將智能音箱從家庭消費市場延伸到酒店、養老、辦公等垂直場景,開闢增量空間。
6. 區域市場
北美:成熟市場的高端化競爭
擁有6640萬用戶,滲透率26%,亞馬遜Alexa和谷歌助手生態成熟,消費者對帶屏音箱和智能家居聯動付費意願強,2025年帶屏音箱佔該地區出貨量的45%,平均售價為全球最高。
中國:低滲透率下的高速增長與激烈價格戰
雖然用戶絕對數大,但滲透率僅8%,百度、阿里、小米三強通過百元左右無屏音箱搶佔用戶,2025年出貨量同比增長22%,但收入增速僅8%,利潤空間被壓縮。
歐洲:隱私法規驅動的差異化機會
GDPR嚴格限制數據跨境與語音錄音,華為、蘋果等推出端側AI處理方案迎合合規需求;2025年歐洲智能音箱市場出貨量達2800萬臺,同比增長15%,帶屏品類佔比快速提升至30%。
7. 投資前景
全球智能音箱助手市場在未來五年將面臨兩大機遇與一個核心風險。機遇一:AI大模型推動服務變現,語音助手可通過訂閱制(如高級語音助手功能、雲端存儲、家庭自動化模板)創造持續性收入,預計2028年軟件與服務收入將佔行業總收入的20%以上。機遇二:滲透率低的新興市場(印度、東南亞、拉美)可複製中國“低端走量+生態綁定”模式,實現用戶基數翻倍。風險在於:智能音箱的“入口”地位正受到智能手機語音助手(如Siri、小愛同學手機版)和智能手錶等可穿戴設備的侵蝕,若硬件廠商不能持續強化家庭物聯網獨佔性,智能音箱可能淪為冗餘設備。
戰略性考量:
- 服務訂閱化收入增長: 預計到2028年,高級語音助手訂閱、家庭自動化模版、雲端存儲等服務將貢獻行業整體收入的20%以上,率先建立會員體系的廠商可獲高利潤回報。
- B端垂直場景拓展: 酒店、養老、教育等場景對語音控制需求強烈,2026年B端出貨量預計佔全球總量的12%,成為繼家庭消費後的第二增長曲線。
- 入口地位被智能手機侵蝕: 手機語音助手功能日益強大(如華為小藝、蘋果Siri),搭配智能手錶可替代部分家庭控制場景,若智能音箱不能強化家庭物聯網獨佔性,用戶可能放棄額外硬件。
- 原材料成本與關稅波動: 智能音箱核心芯片(如高通、聯發科)和麥克風陣列依賴進口,中美貿易摩擦推高BOM成本,低端廠商毛利率可能從15%壓縮至8%以下。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-06-07的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。