

全球襪子種類面料行業為世界各地的消費者提供豐富的產品選擇。
1. 襪子種類面料行業概述
全球襪子年產量已突破900億雙——這個數字相當於地球上每人每年擁有超過11雙新襪。然而,真正定義這個市場的不是數量,而是面料技術的革命。襪子種類面料已從單純的棉、尼龍、氨綸組合,進化為涵蓋吸溼排汗、抗菌除臭、溫度調節乃至生物降解的科技載體。例如,運動襪中Coolmax纖維的滲透率在過去五年翻了一番,而採用再生聚酯製成的環保襪在2025年已佔歐洲市場的17%。面料正從附屬品變為核心賣點。
行業特徵與範圍
面料決定定價權
襪子種類面料領域,普通棉襪出廠價約3-8元,而含Coolmax或美利奴羊毛的功能性襪子可達25-40元,面料技術直接賦予產品溢價空間。
柔性製造成核心能力
電商小批量快反訂單佔比超40%,要求織造企業具備24小時內換款的能力。數字化提花機和自動配色系統是標配。
安全與質量認證繁多
出口歐盟須通過OEKO-TEX Standard 100認證,針對嬰幼兒襪子還需EN 71安全測試。抗菌襪子需提供SGS或Intertek抑菌報告。
生物基彈性纖維商業化加速
杜邦Sorona使用37%植物基原料,已用於李寧、安踏等品牌運動襪。2026年國內企業“桐昆股份”將量產該纖維,價格有望下降20%。
襪子面料的選擇直接影響產品定價、使用壽命和消費者體驗。棉紡依然佔據約45%的份額,但功能性混紡(如棉+竹纖維+氨綸)正在以每年8%的速度侵蝕傳統棉襪市場。與此同時,高端羊毛襪(美麗奴羊毛)在戶外領域銷售額年增12%,成為僅次於運動襪的第二大高價值細分。
值得注意的是,連褲襪和打底褲對面料的要求更苛刻——既要高彈性(氨綸含量常達35%以上),又要保持透氣性和耐磨性。2024年亞洲市場推出的無縫一體織造技術,使得襪子腳趾處不再有縫合線,極大提升了舒適度。面料創新已從實驗室直達消費者足下。
內衣襪品行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
全球襪子市場規模在2025年已達290.9億美元,預計2026年將增至303.7億美元,並在2034年達到1061.3億美元,2026-2034年預測期內複合年增長率(CAGR)為5.4%。另一份研究報告則給出更高估值:全球襪子市場將在2026-2034年間以6.9%的複合年增長率(CAGR)增長,最終規模達982.7億美元。數據差異源於基準年與覆蓋範圍不同,但高增長趨勢一致。
運動襪是增長最強勁的細分領域。2025年全球運動襪市場規模估值為63億美元,預計2026年達到67億美元,2035年增至109億美元,複合年增長率(CAGR)為5.5%。跑步、健身和戶外徒步是三大驅動力,其中壓縮襪品類增速最快,年增9%。在亞洲,瑜伽和普拉提的流行帶動了防滑襪需求,僅中國2024年防滑襪線上銷售額同比增長34%。
從終端用戶看,女襪佔據全球需求的62%,男襪佔28%,兒童襪僅10%。但兒童襪增速更快,受“顏值消費”和IP聯名驅動,2025年中國兒童襪市場同比增幅達21%。電商渠道佔比持續擴大,2024年全球襪子線上銷售額佔總量39%,預計2026年將突破45%。這要求面料供應商與品牌商更快響應小批量、多品種的柔性生產需求。
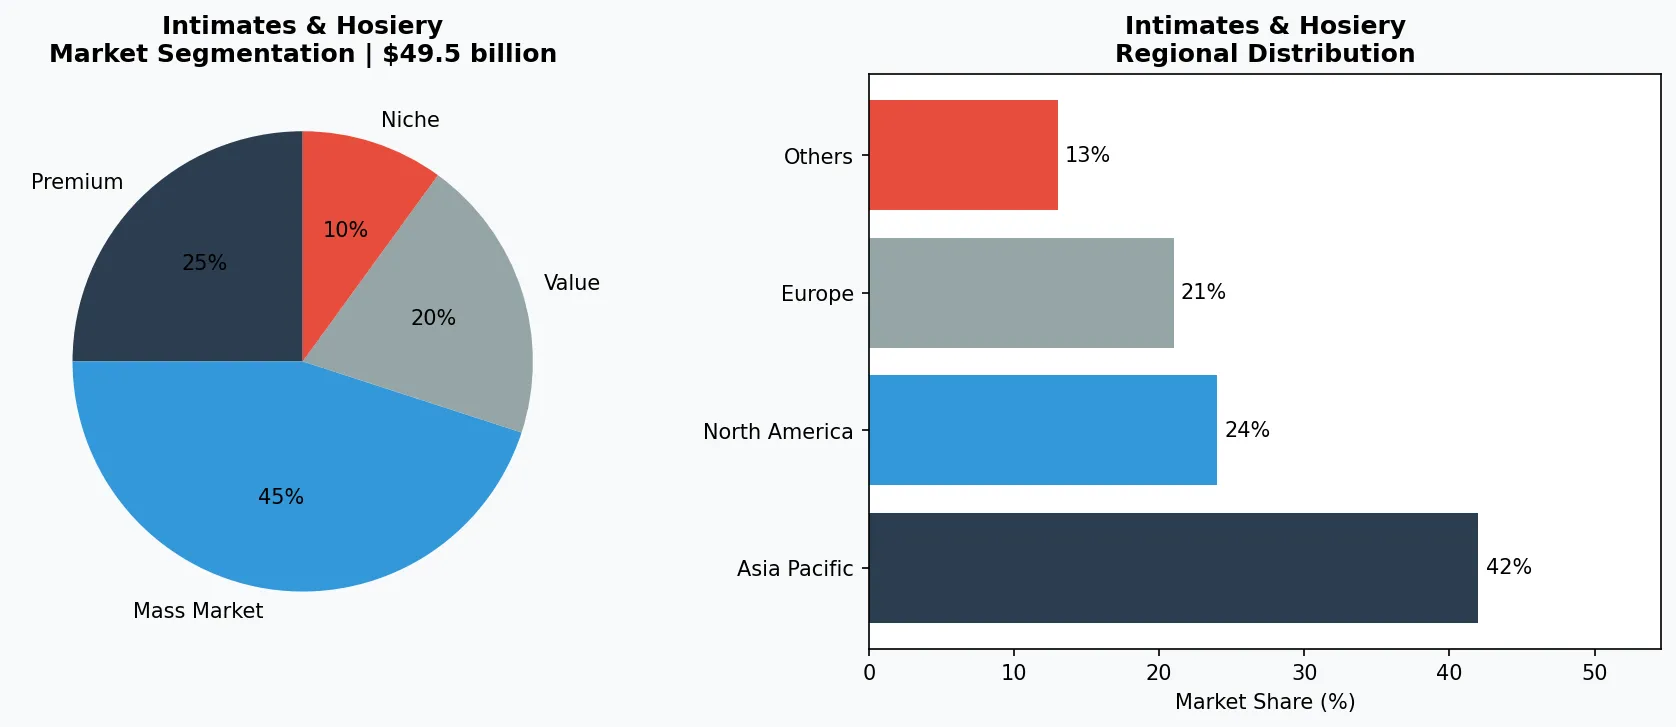
內衣襪品市場細分與區域分佈分析。
3. 產品分類
棉質襪子
:市場基礎盤,佔全球產量45%以上。精梳棉、長絨棉和有機棉是三大升級方向。以中國品牌“浪莎”為例,其2024年推出的“新疆長絨棉系列”採用60支精梳紗,吸溼性提升15%,定價較普通棉襪高30%仍成爆款。
功能性運動襪
:核心是混紡技術,常見組合為“滌綸+尼龍+氨綸+Coolmax”。全球運動襪龍頭“Nike”在中筒襪中嵌入Dri-FIT纖維,將排汗速度提升40%。另一品牌“李寧”則與杜邦合作,引入Sorona生物基彈性纖維,使襪子回覆率提高至98%。
羊毛與特種纖維襪
:美麗奴羊毛襪是戶外領域標杆,Icebreaker品牌全線產品使用新西蘭超細美利奴羊毛,纖維直徑僅18.5微米。此外,竹纖維襪憑藉天然抗菌特性,在中國市場年增長率達19%,代表品牌“俞兆林”推出竹炭+銀離子雙效抑菌襪,對金黃色葡萄球菌抑菌率超99%。
棉襪(含精梳棉與有機棉)
以浪莎長絨棉襪為代表,60支精梳紗線,手感更細膩,吸溼率提升15%,定價較普通棉襪高30%-50%。
功能性運動襪(Coolmax/氨綸混紡)
典型如Nike Dri-FIT中筒襪,四通道排汗結構;李寧Sorona生物基彈性襪,回覆率98%,適合高強度訓練。
羊毛襪(美利奴細羊毛)
Icebreaker品牌採用18.5微米超細美利奴羊毛,天然溫控抑臭,戶外徒步場景售價150-300元/雙。
4. 頭部企業
浪莎集團(中國)
:全球最大襪子OEM/ODM廠商之一,年產襪量超20億雙。其戰略核心是“面料垂直整合”——自建棉紡、染整、織造全鏈條,2024年建成行業唯一“數字化染色工廠”,將色差波動控制在△E≤0.5(國際標準△E≤1.0),從而拿下耐克、阿迪達斯等品牌的合作訂單。
恆利集團(臺灣)
:功能性面料專家,主打“無縫一體制襪”技術。其專利“3D立體襪面”採用意大利聖東尼設備,通過調整不同部位紗線密度實現壓力梯度,使運動襪包裹性提升30%。2025年恆利推出“可生物降解系列”,使用PLA(聚乳酸)纖維,180天土埋降解率達92%,已供應歐洲環保連鎖超市。
Renfro Corporation(美國)
:旗下品牌Fruit of the Loom和Hanes的襪子業務全球領先。公司2024年投資1.2億美元建設自動化倉儲,通過AI預測面料需求,將庫存週轉天數從45天壓縮至28天。其最新研發的“銀纖維抗菌技術”應用在男襪上,聲稱能抑制99.7%的腳部真菌,該產品線2025年上半年銷售額增長27%。
垂直整合型OEM巨頭
如浪莎集團,掌控從棉紡到染色全鏈條,數字化色差控制達△E≤0.5,年產量超20億雙,服務耐克等國際品牌。
功能性面料技術專家
臺灣恆利以無縫一體織造和PLA生物降解技術見長,3D立體襪面壓力梯度可達醫療級,歐洲環保訂單增速超40%。
品牌與供應鏈一體化玩家
美國Renfro(Hanes/Fruit of the Loom)通過AI需求預測將庫存週轉降至28天,銀纖維抗菌襪年增長27%,技術複用能力突出。
5. 行業趨勢
1. 趨勢一:再生纖維與閉環供應鏈。環保面料從口號變為剛需。歐盟《可持續產品生態設計法規》要求2026年後在售襪子必須包含至少...
趨勢一:再生纖維與閉環供應鏈。環保面料從口號變為剛需。歐盟《可持續產品生態設計法規》要求2026年後在售襪子必須包含至少30%再生材料。英國品牌“MATE”已推出100%再生滌綸襪,每雙消耗2.5個廢棄塑料瓶。中國化纖巨頭“盛虹集團”開發出“廢紡到新紗”閉環技術,2025年將再生錦綸產能擴大至10萬噸/年。
2. 趨勢二:智能襪與健康監測。嵌入傳感器的智能襪正在從醫療走向消費級。瑞士公司“Siren”推出糖尿病足監測襪,內置微型溫度...
趨勢二:智能襪與健康監測。嵌入傳感器的智能襪正在從醫療走向消費級。瑞士公司“Siren”推出糖尿病足監測襪,內置微型溫度傳感器,通過藍牙向手機App報警。2026年日本“東麗”計劃量產導電纖維襪,可實時監測步態和足壓分佈,首發應用於職業運動員訓練。
3. 趨勢三:抗菌防臭需求爆發。疫情後消費者對衛生功能關注度持續走高。銀離子、銅離子、殼聚糖成為主流抗菌添加物。2025年中國...
趨勢三:抗菌防臭需求爆發。疫情後消費者對衛生功能關注度持續走高。銀離子、銅離子、殼聚糖成為主流抗菌添加物。2025年中國市場“抗菌襪”搜索量同比增長240%。品牌“南極人”推出“石墨烯抗菌襪”,宣稱可水洗50次後抑菌率仍超85%,單月銷量突破80萬雙。
6. 區域市場
中國:全球最大生產與消費市場
中國年產襪子約250億雙,佔全球28%,其中浙江諸暨、義烏形成產業集群。本土品牌浪莎、南極人佔據電商中低端,但高端功能襪仍依賴進口。
歐洲:環保法規驅動面料升級
歐盟要求2026年後襪子再生材料含量不低於30%,推動本地品牌(如MATE)及供應鏈採用PLA、再生滌綸,歐洲市場環保襪滲透率已達17%。
北美:運動襪與智能襪創新策源地
北美運動襪市場佔全球32%,Nike、Under Armour主導;Siren等初創公司推出糖尿病監測智能襪,醫療級市場年增15%。
7. 投資前景
**機遇一:運動襪細分藍海**。全球運動襪市場2026-2035年複合年增長率5.5%,明顯高於整體市場。企業可聚焦壓縮襪、馬拉松襪、越野跑襪等專業品類,通過面料技術(如梯度壓力、Channels通風結構)建立溢價。建議品牌與健身俱樂部、賽事合作,打造“性能認證”標籤。
**機遇二:環保法規倒逼創新**。歐美可持續法規收緊將淘汰產能落後的小工廠,具備再生纖維生產能力和碳足跡溯源的技術型供應商將獲得超額訂單。建議上游紗線廠提前取得GRS(全球回收標準)認證,並開發混紡混纖的解決方案。
**風險:棉花與石化原料價格波動**。棉花佔襪子成本30%-40%,國際棉價2025年波動幅度達22%。同時,尼龍、氨綸依賴己內酰胺等石化原料,油價衝擊將壓縮利潤。企業應建立原料期貨對沖機制,並提高混紡中再生纖維比例以降低敏感度。
戰略性考量:
- 運動襪細分市場增長機會: 全球運動襪2026-2035年CAGR達5.5%,企業應聚焦壓縮襪、馬拉松襪等專業產品,並通過面料技術建立溢價。
- 環保法規倒逼供應鏈重構: 歐美可持續法規將淘汰落後產能,具備GRS認證和碳足跡能力的面料供應商可獲得超額訂單,建議上游提前佈局再生纖維技術。
- 棉花與石化原料價格波動風險: 國際棉價波動幅度達22%,尼龍、氨綸依賴油價,企業應建立原料期貨對沖機制並提高再生纖維比例以降低敏感度。
- 智能襪從醫療走向消費的拐點: 導電纖維與微型傳感器成本下降,預計2027年消費級智能襪(步態分析/運動監測)將在中國市場出現,先行者將佔據先發優勢。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-07-03的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。