

全球運動健身包行業為世界各地的消費者提供豐富的產品選擇。
1. 運動健身包行業概述
中國運動健身包市場在2025年達到156億元人民幣,同比增長18.4%,這一增速遠超箱包配飾行業整體(9.2%)。但真正令人震撼的是細分品類的爆發力:乾溼分離健身包的線上銷售額在過去三年翻了4倍,從2022年的12億元躍升至2025年的48億元。運動健身包已不再是‘裝衣服的袋子’——它正演變為融合抗菌面料、智能模塊、人體工學揹負系統的科技裝備。
行業特徵與範圍
深度場景化設計
運動健身包產品區別於普通背包的獨特之處在於乾溼分離系統、獨立鞋倉、瑜伽墊固定綁帶等功能模塊,甚至細分到游泳包的排水閥門與格鬥包的抗刺穿面料。
柔性供應鏈與快反能力
由於健身包款式迭代極快(每季度更新20%-30% SKU),品牌需具備60-90天的快速打樣能力,頭部企業如耐克已實現從設計到上架60天,而迪卡儂則通過模塊化零部件降低換款成本。
抗菌防臭認證成准入門檻
中國國家標準GB/T 22845-2023對健身包內襯的抗菌率要求≥99%(針對金黃色葡萄球菌),同時需通過OEKO-TEX Standard 100認證才能進入中高端渠道,這使得無認證的小品牌被擠出。
自修復面料與智能充電集成
2025年最新研發方向:採用自修復聚氨酯塗層(劃傷後60秒內自動癒合)的內層,以及採用磁吸無線充電模塊(無需線纜)的智能隔層,樣品已通過小米生態鏈企業的測試,預計2026年量產。
運動健身包區別於普通背包的核心在於‘場景適配性’:瑜伽包需要內置瑜伽墊固定綁帶,游泳包要求全防水密封拉鏈,綜合訓練包則需獨立鞋倉與透氣隔層。這在本質上重構了傳統背包的‘一包多用’邏輯,迫使品牌從通用設計轉向深度場景切割。
當前市場由三類玩家主導:運動服飾巨頭(如Lululemon、Nike)憑藉品牌勢能切入高溢價區間,專業裝備品牌(如Under Armour、迪卡儂)以性價比和技術壁壘搶奪中端,而新消費品牌(如MAIA ACTIVE、暴走的蘿莉)則通過DTC模式在女性健身包細分領域快速起量。2025年雙11期間,天貓平臺運動健身包品類TOP10中,新消費品牌佔據4席。
箱包配飾行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
中國運動健身包市場規模在2024年為132億元人民幣,2025年增長至156億元,複合年增長率(CAGR)為18.2%。預計到2026年將突破180億元,達到183億元,增速維持17.3%。這一增長的核心驅動力來自三方面:全民健身滲透率從2020年的37.2%提升至2025年的48.6%,健身房會員數突破1.2億戶;女性運動參與者佔比從42%升至55%,直接拉動設計更精緻、功能更細分(如瑜伽包、普拉提包)的需求;以及‘健身社交化’趨勢——約62%的用戶每週攜帶健身包前往健身房或戶外運動社群。
從渠道結構看,線上佔比已從2020年的34%上升到2025年的62%,其中抖音電商和天貓運動戶外類目是主要增量池。線下渠道中,健身房內店(如樂刻、超級猩猩合作的品牌專櫃)和運動品牌旗艦店貢獻了剩餘38%的份額。值得注意的是,2025年企業團購定製健身包(用於公司健身房或員工福利)市場規模達11億元,同比增長31%,成為新藍海。
價格帶分佈呈現‘啞鈴型’:100-300元價格帶佔據55%銷量但僅貢獻32%銷售額,而500-800元價格帶以18%的銷量貢獻了41%銷售額。這表明消費者願意為功能溢價買單——尤其是防水性能、抗菌內襯、智能充電接口等硬核配置。
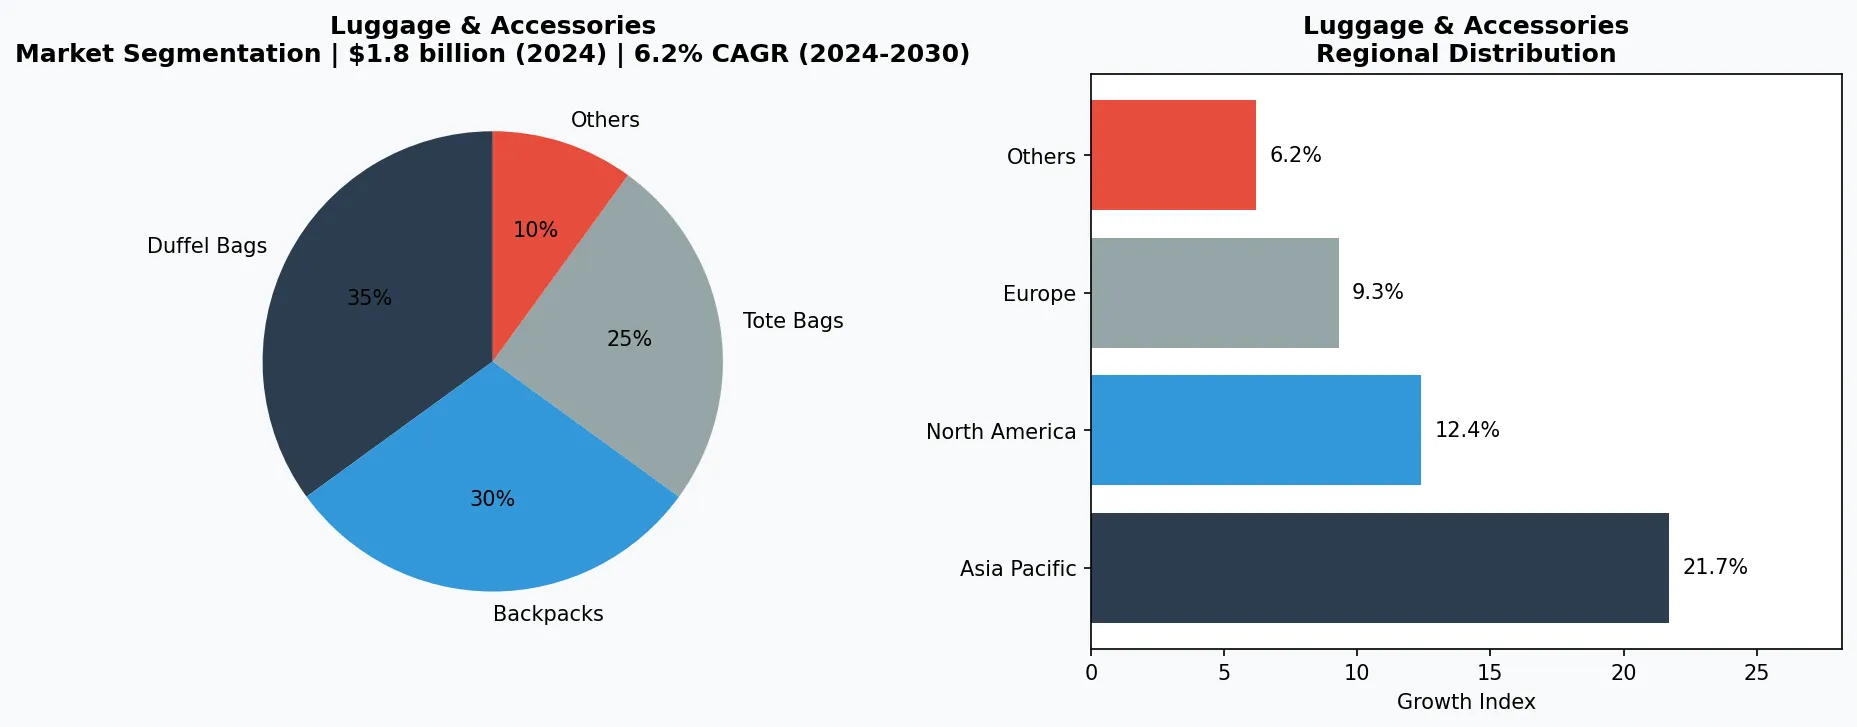
箱包配飾市場細分與區域分佈分析。
3. 產品分類
第一類為乾溼分離健身包,代表產品如Lululemon的‘訓練通勤雙肩包’(內置防水拉鏈隔層及透氣鞋倉,售價980元)和耐克的‘Speed乾溼分離包’(採用CORDURA面料,售價499元)。該類產品2025年線上銷售額達48億元,是增速最快的子類別,核心賣點在於徹底解決運動後溼衣物與幹區物品互相汙染的問題,部分高端款甚至配備銀離子抗菌處理。
第二類為輕量化瑜伽/普拉提包,典型品牌如MAIA ACTIVE的‘雲感背包’(僅重320克,可摺疊成手掌大小,配備瑜伽墊外掛系統,售價599元)和露露樂檬的‘Align瑜伽包’(採用再生聚酯纖維,內部設有兩個水壺袋,售價750元)。這類產品強調極致輕便與女性美學設計,2025年市場規模約32億元,其中聯名款(如與瑜伽服品牌合作)貢獻了25%的銷售額增量。
第三類為智能多功能訓練包,代表產品如Under Armour的‘Project Rock訓練背包’(內置藍牙音響隔層、USB-C充電端口及RFID防盜口袋,售價1099元)和安踏的‘能量艙雙肩包’(配備LED狀態燈及氣壓平衡閥,售價699元)。該品類2025年銷售額約28億元,雖然基數較小但增速高達41%,成為高端健身發燒友的標配。
乾溼分離訓練包
配備全密封防水拉鏈隔層及透氣獨立鞋倉,代表品牌露露樂檬的‘訓練通勤雙肩包’(980元)和耐克的‘Speed乾溼分離包’(499元),2025年線上銷售額48億元。
輕量化瑜伽/普拉提背包
重量控制在350克以內,可摺疊成手機大小並有瑜伽墊外掛系統,如MAIA ACTIVE的‘雲感背包’(320克,599元)和露露樂檬的‘Align瑜伽包’(750元),2025年市場規模32億元。
智能多功能訓練背包
集成藍牙音箱隔層、USB-C充電端口、RFID防盜口袋及氣壓平衡閥,如Under Armour的‘Project Rock訓練背包’(1099元)和安踏的‘能量艙雙肩包’(699元),2025年增速41%。
4. 頭部企業
1.
露露樂檬(Lululemon)
:作為高端瑜伽服飾品牌,其健身包策略是‘場景延伸’——將瑜伽服的技術經驗平移到箱包。2025年旗下健身包品類營收約24億元人民幣,佔全球箱包業務的比重從2020年的6%升至17%。核心優勢在於:女性用戶黏性極強(復購率達38%),且敢於定價在800-1500元區間;2025年推出的‘City Sweat’系列採用自研的Everlux吸水速乾麵料,定價1280元仍供不應求。 2.
耐克(Nike)
:全球運動巨頭的健身包策略是‘全價格帶覆蓋’。從199元的入門款到1699元的聯名款(如與Off-White合作),2025年中國區健身包營收約52億元,市佔率第一。其殺手鐧是供應鏈效率——新品從設計到上架僅需60天,能快速響應潮流(如2025年‘帕梅拉同款’瑜伽包在社交媒體爆發後,耐克15天內即推出對標產品)。 3.
迪卡儂(Decathlon)
:性價比之王,2025年健身包品類營收約19億元,主要依賴線下門店(796家中國門店)的體驗式銷售。其策略是‘功能拆解+極簡SKU’——只保留10個核心SKU,但每個都針對特定場景(如‘游泳包’帶排水閥門,‘格鬥包’帶防刺面料),定價在99-299元,毛利率僅32%但靠週轉率取勝。 4.
安踏(ANTA)
:本土品牌崛起的典範,2025年健身包營收約11億元,增速35%。策略是‘科技下放’——將應用於滑雪服的防水透氣膜技術用於健身包內層,推出‘水立方’系列,定價499元,低於同類國際品牌30%。同時綁定本土健身KOL(如劉畊宏)進行DTC直播,2025年抖音渠道佔比達47%。
場景延伸型高端品牌
以露露樂檬為代表,將瑜伽服飾的生物科技面料經驗平移至健身包,定價800-1500元區間,女性用戶復購率38%,2025年健身包營收約24億元。
全價格帶覆蓋型運動巨頭
耐克憑藉60天供應鏈快反能力和199-1699元全價格帶覆蓋,2025年中國區健身包營收52億元,市佔率第一,且能快速響應‘帕梅拉同款’等社交媒體熱點。
性價比線下體驗型零售商
迪卡儂基於796家中國門店的試背體驗與99-299元定價,只保留10個核心SKU但每個打透單一場景(如游泳包帶排水閥門),毛利率32%但週轉率行業最高。
5. 行業趨勢
1. 趨勢一:可持續材料成為標配而非噱頭。2025年中國市場再生聚酯纖維(rPET)健身包占比從2023年的12%升至29%,...
趨勢一:可持續材料成為標配而非噱頭。2025年中國市場再生聚酯纖維(rPET)健身包占比從2023年的12%升至29%,預計2026年將達38%。全球戶外品牌帕塔戈尼亞(Patagonia)的‘黑曜石’健身包採用100%可回收漁網尼龍,儘管售價高達1499元,但在天貓國際月銷仍超2000件。維瑞評級調研顯示,65%的消費者願為環保材料支付5%-10%的溢價,但前提是功能不妥協——這對品牌的技術整合能力提出挑戰。
2. 趨勢二:智能模塊化設計從概念走向量產。2025年華為與戶外品牌奧索卡(Ozark)聯合推出的‘Huawei HiLink...
趨勢二:智能模塊化設計從概念走向量產。2025年華為與戶外品牌奧索卡(Ozark)聯合推出的‘Huawei HiLink智能健身包’內置芯片,可連接手機App記錄使用頻率、內部溫度,並支持防丟失功能。該產品定價1599元,首發3天售罄。更主流的方案是‘模塊化隔層系統’——如挪威品牌北極狐(Fjällräven)的Kånken健身款,消費者可按需購買乾溼分離盒、反光安全夾層、保溫杯套等磁吸配件,2025年該系列貢獻了該品牌23%的中國營收。
3. 趨勢三:DTC與私域流量重構分銷邏輯。以暴走的蘿莉(暴走蘿莉)為代表的新消費品牌,通過小紅書種草+抖音直播+私域社群三件...
趨勢三:DTC與私域流量重構分銷邏輯。以暴走的蘿莉(暴走蘿莉)為代表的新消費品牌,通過小紅書種草+抖音直播+私域社群三件套,將獲客成本控制在80元/人(傳統電商為200元),2025年其健身包客單價從280元提升至420元,復購率達29%。關鍵打法:推出‘30天無理由退換+免費刻字’服務,並將健身包與運動內衣、瑜伽墊組成‘訓練套裝’提升連帶率。
6. 區域市場
華東—高端化與聯名主戰場
華東市場佔據全國健身包銷售額的41%,上海、杭州、南京三城貢獻突出。2025年露露樂檬與本土瑜伽館‘卡莫瑜伽’的聯名款在此區域首發,首月銷量超3萬件。
華南—性價比與跨境出口樞紐
廣州花都區箱包產業集群聚集了300餘家健身包代工廠,2025年出口額約28億元,主要面向東南亞及中東市場,但受制於原材料漲價,利潤率僅5%-8%。
西南—新消費品牌孵化高地
成都、重慶的年輕消費者偏好‘顏值+社交屬性’健身包,暴走的蘿莉、MAIA ACTIVE等新品牌均在此設立直播基地,2025年抖音西南區域健身包GMV同比增長52%。
7. 投資前景
機遇一:瑜伽與普拉提細分市場的持續爆發。中國瑜伽愛好者規模從2021年的3200萬人增至2025年的6800萬人,且普拉提器械房數量年增47%。針對這一群體的‘超輕+高顏值+環保’健身包仍有50億元以上的增量空間,建議品牌開發可摺疊至巴掌大小的‘瑜伽二合一包’(兼顧瑜伽墊收納),並聯合頭部瑜伽館推出聯名款。
機遇二:企業健身福利的市場滲透。2025年中國企業健身房覆蓋率僅為17%(一線城市32%),但2026年預計將提升至23%。企業團購定製健身包(含公司Logo及員工姓名)有望成為新的B2B增長點,參考勁霸男裝與世紀雲圖合作的案例,單筆訂單可達5萬-20萬個。
風險:原材料成本持續上漲。2025年超高分子量聚乙烯(用於防水隔層)價格同比上漲18%,再生聚酯纖維因石油價格波動上漲12%。若2026年原材料成本再漲10%,行業平均毛利率將從當前的32%壓縮至27%,中小品牌可能面臨出清。建議頭部企業通過期貨鎖價與長協合同對衝,同時加速生物基材料(如玉米纖維、蘑菇皮革)的研發替代。
戰略性考量:
- 瑜伽/普拉提細分市場超50億元增量: 2025年中國瑜伽愛好者達6800萬人,建議品牌開發可摺疊至巴掌大小的瑜伽二合一包,並聯合頭部瑜伽館(如Pure Yoga)推出聯名款,預計2026年該品類複合增長率可保持35%。
- 企業健身福利B2B團購市場: 2026年企業健身房覆蓋率預計從17%提升至23%,企業團購定製健身包(含Logo、員工姓名)有望成為新增長點,參考勁霸男裝單筆訂單10萬個的案例,建議推出團購專屬定價(低於零售價40%)。
- 原材料成本持續上漲擠壓利潤: 2025年超高分子量聚乙烯漲18%、再生聚酯纖維漲12%,若2026年再漲10%,行業平均毛利率將從32%壓縮至27%,建議頭部企業通過期貨鎖價提前鎖定價格,中小品牌探索生物基材料降低依賴。
- 智能化功能的價格門檻限制滲透: 當前智能健身包均價1000元以上,僅覆蓋高端用戶(約12%市場份額),若想在2026年下沉至500元價格帶,品牌需尋找更低成本的芯片方案或與華為、小米生態鏈企業合作,否則可能淪為小眾產品。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-06-30的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。