

全球智能窗簾電機行業為世界各地的消費者提供豐富的產品選擇。
1. 智能窗簾電機行業概述
2026年,全球電動窗簾市場預計達到203億美元,而中國智能窗簾市場規模預計為224.6億元人民幣。智能窗簾電機作為智能家居遮陽系統的核心執行部件,已從基礎遙控功能向超靜音、強兼容、場景化、長壽命四大維度深度演進。消費者選購時最關注的靜音效果(75%)和品牌實力(68%)成為廠商必爭之地。然而,行業仍面臨價格戰與標準不統一的挑戰,B2B採購方需在性能與成本間精準權衡。
行業特徵與範圍
產品技術特徵
智能窗簾電機需同時滿足低噪音(<25dB)、高扭矩(3-60N·m)和低功耗(待機<0.5W),直流無刷電機已替代傳統交流電機成為主流技術路線。
供應鏈特徵
核心零部件如磁鋼、編碼器、減速齒輪箱高度依賴長三角(浙江、江蘇)產業集群,模具精度影響電機一致性與良品率。
認證合規特點
國內市場需通過3C認證,出口歐盟要求CE+RoHS+ERP能效標籤,噪聲實驗室需符合GB/T 18483標準,檢測成本約佔單機成本的5%。
創新研發方向
基於毫米波雷達的人體感應自動開啟技術已進入試產階段,實現無人環境下自動關簾節能,預計2027年實現千元級量產。
智能家居行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
根據市場需求增長預測,全球電動窗簾市場在2026年至2035年間將以13%的複合年增長率(CAGR)持續擴張,預計2035年市場規模將達到610億美元。中國市場表現尤為突出:2026年中國智能窗簾市場規模為224.6億元人民幣,其中精裝房配套渠道貢獻超過40%。從區域看,華東和華南地區因城鎮化率高、智能家居滲透率領先,佔據國內市場的65%以上;北美市場則因智能家居生態成熟,對語音控制兼容性要求最高;歐洲市場聚焦節能與環保,推動低功耗電機需求攀升。智能窗簾電機作為遮陽系統的核心,其出貨量與上述市場增長高度相關。
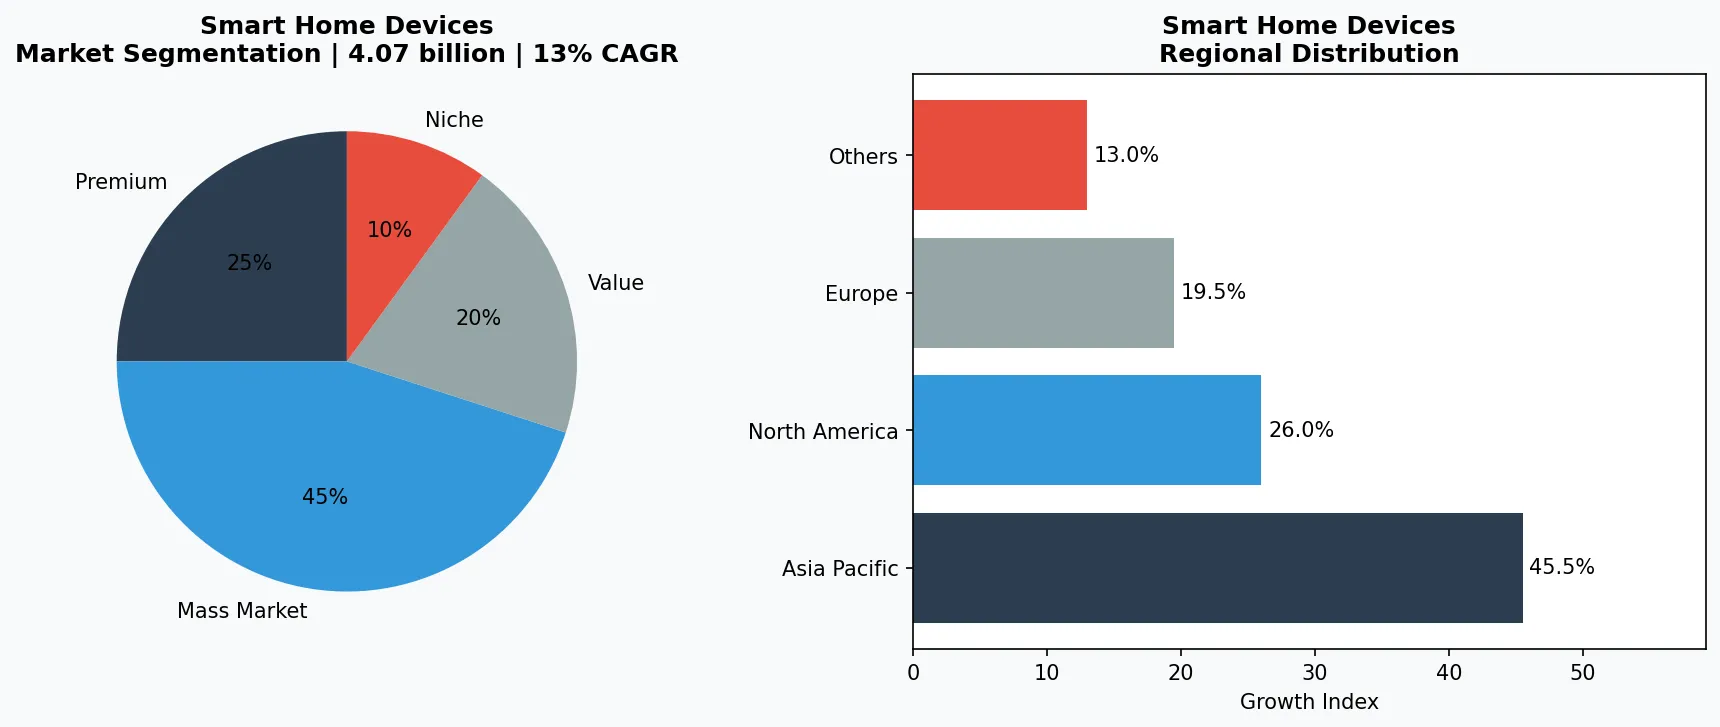
智能家居市場細分與區域分佈分析。
3. 產品分類
智能窗簾電機按驅動類型可分為直流無刷電機、管狀電機和開合簾電機三大類。直流無刷電機(如杜亞D系列)以低噪音、長壽命著稱,是高端住宅的首選。管狀電機(如尚飛40系列)適用於捲簾、羅馬簾,廣泛應用於酒店和寫字樓,其扭矩範圍覆蓋3-60牛米。開合簾電機(如邁科K系列)則專為直軌和彎軌設計,支持Wi-Fi、Zigbee、藍牙Mesh等多種協議,可無縫對接米家、華為鴻蒙等智能平臺。此外,微型減速電機在低端市場仍有較大份額,但正被直流無刷電機加速替代。
直流無刷電機系列
代表產品杜亞D9系列,噪音低至20dB,支持OTA固件升級,壽命達5萬次開合。
管狀電機系列
尚飛40系列專為捲簾設計,扭矩覆蓋3-60N·m,內置機械限位器,無需外接行程調試工具。
開合簾電機系列
邁科K系列支持Wi-Fi/Zigbee雙模,適配直軌與彎軌,可遠程設置開合比例,批量採購單價可低至280元。
4. 頭部企業
國內智能窗簾電機市場呈現‘一超多強’格局。杜亞(Dooya)作為垂直整合型龍頭,自研芯片與減速器,憑藉強大的成本控制能力佔據約30%市場份額,其產品線覆蓋從150元基礎款到800元旗艦款。國際高端品牌尚飛(Somfy)主攻五星酒店與豪宅項目,以超靜音(噪音低於22分貝)和十年質保樹立品牌壁壘,單機售價通常在千元以上。智能生態型企業綠米(Aqara)則通過米家生態綁定用戶,主打場景化聯動(如日落自動關簾),2025年在線上渠道銷量同比增長45%。此外,邁科(Make)專注於B2B工程渠道,為地產商提供ODM定製方案,2026年簽約精裝房項目超過50萬套。
垂直整合型龍頭
杜亞自研電機驅動芯片與減速器,年出貨量超500萬套,憑藉規模效應將基礎款價格壓至150元,同時保持25%以上毛利率。
國際高端品牌
尚飛以超靜音與十年質保鎖定高端酒店與豪宅市場,單機均價超千元,2025年在中國合資項目覆蓋超300家五星級酒店。
智能生態型品牌
綠米通過米家生態綁定,內置藍牙Mesh網關,與門窗傳感器、小愛音箱聯動實現‘一呼即應’,線上銷量2025年同比增長45%。
5. 行業趨勢
1. 趨勢一:超靜音技術成為剛需。消費者選購時靜音效果關注度高達75%,頭部品牌已將電機噪音壓至22分貝以下(相當於圖書館環境...
趨勢一:超靜音技術成為剛需。消費者選購時靜音效果關注度高達75%,頭部品牌已將電機噪音壓至22分貝以下(相當於圖書館環境),杜亞最新一代D9系列採用磁懸浮軸承設計,噪音降至20分貝。趨勢二:多協議融合推動生態兼容。智能窗簾電機從單一Wi-Fi向Wi-Fi+Zigbee+藍牙Mesh三模組轉換,綠米、歐瑞博等品牌已在2025年推出‘一機通聯’產品,可同時接入蘋果家庭(HomeKit)、米家、華為智慧生活三大平臺,降低用戶選擇門檻。趨勢三:場景化智能聯動從‘偽需求’走向剛需。結合光照傳感器、人在傳感器,電機可自動根據日出日落、室內光線或人員移動調節開合角度,尚飛與酒店集團合作的‘客房節能模式’使空調能耗降低18%。
6. 區域市場
中國市場(精裝驅動型)
2026年中國智能窗簾市場規模224.6億元,精裝房配套佔比超40%,華東華南因地產交付量大成為主戰場,但質量糾紛頻發催生第三方監理需求。
歐洲市場(節能導向型)
歐盟能效標籤最高等級A+要求電機待機功耗低於0.3W,促使廠商研發低功耗藍牙芯片,尚飛針對歐洲推出的Solar系列採用光伏供電,單機節能達15%。
北美市場(生態兼容型)
美國市場對語音控制(亞馬遜Alexa、谷歌助手)兼容性要求極高,不支持Matter協議的電機面臨渠道壁壘,2025年北美認證產品數量同比增長80%。
7. 投資前景
兩大機遇:其一,地產精裝房政策持續加碼,2026年全國精裝修滲透率預計達45%,智能窗簾電機作為‘標配五件套’之一,將為B2B採購商帶來每年200萬套以上的工程訂單;其二,東南亞和中東市場進入爆發期,中國品牌憑藉供應鏈成本優勢可複製國內模式,2025年杜亞海外出口營收已同比增長62%。一個風險:中小廠商低價競爭導致行業毛利率從2023年的35%降至2026年的28%,部分企業以‘犧牲靜音與壽命’換取成本,最終損害行業口碑。B2B採購方應優先選擇通過3C、CE認證且提供三年以上質保的供應商。
戰略性考量:
- 地產精裝標配落地: 2026年全國精裝修滲透率達45%,採購商可聚焦萬科、碧桂園等百強房企集採入圍名單,單項目訂單量即可達5000套以上。
- 東南亞市場紅利期: 緬甸、印尼等國智能家居起步,中國品牌出口享受零關稅,110V/60Hz適配版本訂單同比增60%,建議提前佈局本地化安裝團隊。
- 銅價波動擠壓利潤: 電機線圈銅材成本佔總成本18%-22%,2026年銅價上漲4.5%,中小廠商若未做遠期鎖價,毛利率可能跌破20%。
- 低價競爭致口碑分化: 部分電商品牌售價低至99元,採用有刷電機、壽命不足1萬次,引發大量售後投訴,採購方應要求供應商提供第三方噪音檢測報告。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-06-09的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。