

全球智能空調控制行業為世界各地的消費者提供豐富的產品選擇。
1. 智能空調控制行業概述
一個典型美國家庭每年空調耗電量超過2000千瓦時,佔家庭總用電量的12%——但其中近30%的冷氣被浪費在無人房間。智能空調控制,正是以物聯網與人工智能算法取代傳統機械開關,實現按需供冷、遠程調度與行為自學習的系統。它不只是一臺能連Wi-Fi的空調,而是一個融合溫度傳感器、智能溫控器、雲平臺和邊緣計算的閉環控制網絡。智能空調控制的核心價值在於:在維持體感舒適的前提下,將建築能耗降低20%至35%。2025年全球智能恆溫器市場規模已突破54.5億美元,預計到2035年收入超過307.8億美元,年複合增長率(CAGR)達18.9%。這一細分賽道正在從“可選升級”變為新建住宅與商業樓宇的“標配”。
行業特徵與範圍
高精度環境感知能力
智能空調控制產品區別於傳統遙控器的核心是內置溫度、溼度、人體存在等多維傳感器陣列,精度達到±0.2°C,支持毫秒級響應。
芯片與算法雙壁壘
智能空調控制器需要低功耗邊緣計算芯片(如ESP32系列)與自研溫控算法,供應鏈高度依賴臺灣半導體和大陸物聯網模組廠商。
能效認證標準嚴苛
在中國市場,智能空調控制器須通過CCC認證及《房間空氣調節器能效限定值及能效等級》(GB 21455)強制測試,能效等級低於1級的產品無法進入政府採購清單。
集成化語音交互趨勢
主流智能空調控制器已集成遠場麥克風陣列,支持離線語音控制(如百度小度、阿里巴巴天貓精靈方案),避免雲端響應延遲。
智能家居行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
根據多家研究機構數據彙總,2026年全球智能暖通空調控制市場規模將達到145.9億美元,到2035年預計增長至366.8億美元,2026至2035年的年複合增長率(CAGR)為10.8%。若將視野放寬至整個暖通空調控制系統市場,2026年全球規模為310.6億美元,預計2034年達到651.4億美元,同期複合年增長率(CAGR)為9.70%。而核心組件——智能溫控器——在2025年已創造54.5億美元收入,並以18.9%的複合年增長率(CAGR)領跑細分品類。中國市場作為全球最大的空調生產與消費國,智能空調控制器滲透率在2025年剛突破18%,但政策端“雙碳”目標與各省市建築節能標準升級正加速替換週期。值得關注的是,住宅市場貢獻了約62%的銷量,商業建築因空調系統能耗佔比高達40%,成為智能控制解決方案利潤率最高的場景。
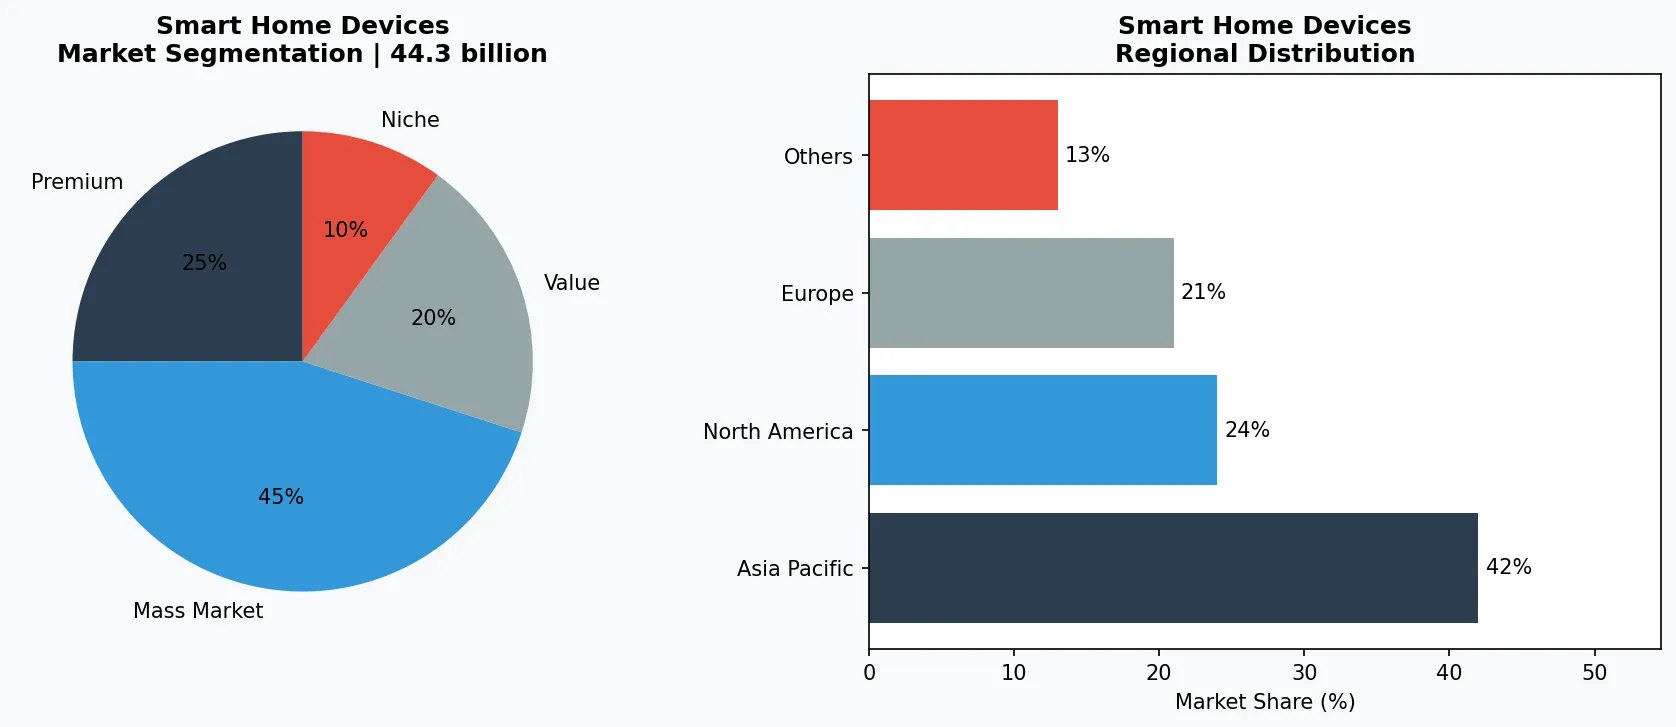
智能家居市場細分與區域分佈分析。
3. 產品分類
智能空調控制產品可分為三大子類別。第一類是聯網智能溫控器,代表產品包括小米米家智能溫控器、海爾智家溫控面板,此類設備兼容主流中央空調與分體機,通過內置傳感器和Wi-Fi模塊實現自動溫度調節與遠程控制。第二類是智能傳感器與控制器套裝,例如綠米聯創推出的Aqara空調伴侶,它通過紅外編碼學習傳統遙控器信號,將普通空調接入智能家居系統,同時集成溫度、溼度、人體移動傳感器,實現“人來即開、人走即關”的場景聯動。第三類是AI節能雲平臺,如格力推出的“智慧樓宇”系統,搭載氣候預測算法和末端負荷平衡模型,可對商場、酒店等大型建築的中央空調群進行整體能效優化,綜合節電率達到25%以上。
獨立智能溫控面板
典型產品如美的智控面板KJR-120H/B,可直接替換傳統壁掛控制器,支持觸控和手機App遠程操作,適配家庭中央空調。
智能空調伴侶/插頭
小米空調伴侶3代,通過紅外碼庫覆蓋6000+空調型號,集成電量統計和語音控制功能,零售價僅為89元人民幣。
商用樓宇群控系統
格力G-BMS智能樓宇管理系統的空調模塊,可同時管理1000+臺室內機的群組調度,支持分戶計量和能耗報表輸出。
4. 頭部企業
在智能空調控制賽道,三股力量正在博弈。第一類是傳統暖通空調製造商:美的集團憑藉其“美居”智能生態,將空調控制深度整合至全屋智能場景,2025年其智能空調控制器出貨量超過1200萬臺,覆蓋分體機、風管機及多聯機。第二類是互聯網科技公司:小米集團以極致性價比策略切入,其智能空調伴侶產品售價不足百元,但依託米家App與AI音箱聯動,2025年用戶激活量突破3000萬,成為增量市場最大變量。第三類是專業樓宇控制企業:霍尼韋爾(中國)聚焦商業樓宇,推出基於BACnet協議的智能恆溫控制器,支持與西門子、江森自控的樓宇管理系統無縫對接,在高端寫字樓和醫院市場佔據主導份額。值得注意的是,華為推出的鴻蒙智聯方案正試圖以分佈式操作系統統一不同品牌空調的互聯標準,2025年已接入30餘個空調品牌100多個型號。
家用分體機控制領導型
小米利用其已超過8000萬活躍用戶的智能家居平臺,以極低硬件售價和軟件增值服務(如AI節能模式訂閱)實現快速滲透。
商用中央空調集成型
海爾智家推出“海爾雲暖”方案,為星級酒店和辦公樓提供定製化空調控制改造,一個200間客房的酒店改造合同金額通常超過50萬元人民幣。
互聯網平臺賦能型
支付寶與阿里雲聯合推出“智慧能源管家”方案,面向中小型商場輸出空調控制SaaS服務,按節電量分成收費。
5. 行業趨勢
1. 趨勢一:AI預測性控制替代傳統PID算法。傳統空調溫控依賴比例積分微分(PID)算法,反應滯後且缺乏環境感知。新一代AI...
趨勢一:AI預測性控制替代傳統PID算法。傳統空調溫控依賴比例積分微分(PID)算法,反應滯後且缺乏環境感知。新一代AI控制器通過歷史數據訓練,可提前30分鐘預測房間熱負荷變化,實現“預冷/預熱”策略。例如谷歌旗下Nest恆溫器(國內對應品牌為“百里”等)的AI功能已可使供暖與製冷能耗降低15%。趨勢二:VOCs與CO₂多傳感器融合控制。智能空調不再只控溫度,正在整合空氣質量傳感器——當室內CO₂濃度超過1000ppm時自動啟動新風模式,這一功能在高端住宅和辦公場景滲透率從2023年的12%躍升至2025年的34%。趨勢三:分戶計量與需求響應集成。中國多個省份推行“空調負荷參與電力需求響應”試點,智能空調控制器被要求具備與電網雙向通信能力。國網浙江電力2025年試點的“智控空調”項目接入超過5萬個控制器,在用電高峰時段完成300兆瓦柔性負荷調控,用戶可獲電費補償。
6. 區域市場
北美:智能溫控器滲透率最高
2025年北美智能溫控器家庭滲透率達42%,主要由Nest和Ecobee推動,電力公司補貼計劃覆蓋超過1000萬戶家庭。
中國:增量市場集中在老舊小區改造
住建部“十四五”規劃要求既有居住建築節能改造面積超10億平方米,智能空調控制器作為配套設備年需求超過500萬套。
歐洲:熱泵聯動控制成新增長極
歐盟“RePowerEU”計劃加速淘汰燃氣鍋爐,智能空調控制器與熱泵的集成方案在德國、荷蘭2025年銷量同比增長78%。
7. 投資前景
兩大機遇:首先,歐洲熱泵置換浪潮與北美智能恆溫器補貼政策(美國通脹削減法案提供最高150美元/臺退稅)將為智能空調控制器出口企業帶來至少3年紅利窗口;其次,中國老舊小區節能改造中,政府規劃2026至2028年完成500萬戶空調智能控制升級,創造超過80億元人民幣的工程市場。一個核心風險:無線通信協議碎片化——Zigbee、Wi-Fi、藍牙Mesh、Thread等標準並存,不同品牌設備互聯體驗差,若行業無法形成統一的連接標準(如中國全屋智能互聯互通標準),用戶放棄率可能持續超過30%,阻礙滲透率快速提升。
戰略性考量:
- 電力需求響應商業模式成熟: 智能空調控制器可作為分佈式儲能節點參與虛擬電廠,2026年國網計劃在長三角推廣500萬個可調節負荷終端,每戶年收益約200-500元人民幣。
- 東南亞高溫推動出海: 泰國、越南2025年空調銷量增長15%,但智能控制器滲透率不足5%,中國廠商可憑藉性價比優勢搶佔OEM/ODM訂單。
- 數據隱私與網絡安全合規成本上升: 《個人信息保護法》與《關鍵信息基礎設施安全保護條例》要求智能設備的數據本地化存儲,中小廠商合規改造成本可能吞噬產品毛利20%以上。
- 芯片供應鏈波動: 即便2025年MCU供應緩解,但Wi-Fi+藍牙雙模芯片(如樂鑫ESP8685)的交貨週期仍長達12-16周,影響新產品上市節奏。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-06-07的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。