

全球智能空氣淨化行業為世界各地的消費者提供豐富的產品選擇。
1. 智能空氣淨化行業概述
當室外PM2.5濃度超過150微克/立方米時,一臺普通空氣淨化器需要57分鐘才能將室內濃度降至安全線以下——而搭載激光雷達導航與AI實時感測的智能空氣淨化器,只需19分鐘。這不僅是速度的差異,更定義了空氣淨化從被動過濾到主動認知的範式躍遷。
行業特徵與範圍
產品技術特徵:多模態感知融合
智能空氣淨化器集成了激光雷達、顆粒物、甲醛、CO2、人體紅外等5種以上傳感器,通過邊緣計算實時決策,區別於傳統淨化器的單參數控制。
供應鏈與製造特徵:核心傳感器依賴進口
激光雷達模組與高精度MEMS傳感器主要依賴日本羅姆、德國博世等少數廠商,國內替代方案(如國產MEMS激光器)2025年良率仍低於85%,導致中高端產品供應鏈風險較高。
質量與合規特徵:雙認證門檻
智能空氣淨化器需同時滿足家電安全標準(如中國CCC認證)與無線通信規範(如SRRC),且在產品出口歐盟時需符合ErP能效指令及RED指令,認證週期長達6-8個月。
研發創新方向:主動式淨化與自清潔濾網
2025年頭部企業在研方向包括:基於電化學分解甲醛的主動式淨化模塊(無需更換濾芯),以及超聲波自清潔濾網技術,目標將濾芯壽命從12個月延長至24個月,降低用戶售後成本。
智能空氣淨化,並非簡單地在傳統淨化器上加裝Wi-Fi模塊。其核心在於多傳感器融合(顆粒物、甲醛、溫溼度、人體存在)與邊緣計算決策,使設備能根據室內人數、汙染源類型實時調整風道策略。2025年,全球機器人空氣淨化器市場規模已達3.82億美元,預計到2034年增長至8.447億美元,複合年增長率(CAGR)高達9.30%。而整體智能空氣淨化器市場在2025年已達到478.51億元人民幣(約65.9億美元),中國市場貢獻126.66億元。
區別於傳統淨化器單一CADR值競爭,智能空氣淨化產品正演變為“空氣質量管家”——與智能音箱、智能溫控器、監控攝像頭等設備聯動,實現全屋空氣與溫溼度的閉環管理。例如,當智能傳感器檢測到廚房油煙超標,系統自動調高淨化器風速,並聯動智能門鎖開啟通風模式。這種場景化協同,使智能空氣淨化不再孤立。
中國作為全球最大生產與消費國之一,2025年市場規模佔全球逾26%。政策層面,新版《空氣質量標準》進一步推動室內環境監測指標納入建築驗收規範,為智能空氣淨化在商用與住宅市場的滲透提供了合規催化。
智能家居行業關鍵市場細分與增長驅動因素。
2. 市場規模分析
2025年,全球空氣淨化器整體市場規模超過179.1億美元,其中智能空氣淨化器(具備聯網與自動決策能力)佔比約26.7%,達到478.51億元人民幣。值得注意的是,機器人空氣淨化器作為增速最快的細分領域,2025年規模為3.82億美元(約27.5億元人民幣),預計2026年增至4.147億美元,2034年達8.447億美元,CAGR為9.30%。另一家研究機構給出更高預測:2025年機器人空氣淨化器市場為4.305億美元,2026-2035年CAGR將達10.4%,背後驅動力是智能家居與聯網設備普及率的快速提升。
從品類結構看,固定式智能空氣淨化器仍佔主導,2025年市場份額約78%,但機器人式產品的滲透率正從2020年的9%快速攀升至2025年的18%。這得益於激光導航成本下降(2025年單顆激光雷達模組均價已降至12美元以下)以及SLAM算法的成熟。在價格分佈上,200-500美元的中高端產品貢獻了全球智能空氣淨化器45%的營收,而中國市場的價格帶顯著下移——人民幣1500-3500元區間產品佔據主流,本土品牌以高性價比擠壓國際品牌空間。
區域層面,北美市場2025年智能空氣淨化器規模為167.8億元人民幣,佔全球35.1%,但增速已被亞太區超越(亞太2025年規模152.3億元,CAGR 11.2%)。中國市場的特殊之處在於:新房裝修後的甲醛去除需求仍是核心購買動機,智能甲醛傳感器與淨化聯動功能成為產品標配——支持該功能的機型在2025年電商平臺搜索排名中佔比提升至63%。
競爭格局上,2025年全球前五大製造商(戴森、小米、飛利浦、霍尼韋爾、松下)合計佔據智能空氣淨化器市場52%的份額,但尾部品牌數量從2020年的120家激增至2025年的280家,市場碎片化加劇。行業利潤正從硬件銷售向數據服務與增值訂閱轉移:部分頭部品牌已在2025年推出空氣質量年度報告、濾芯自動訂閱等付費服務,毛利率較硬件高出8-12個百分點。
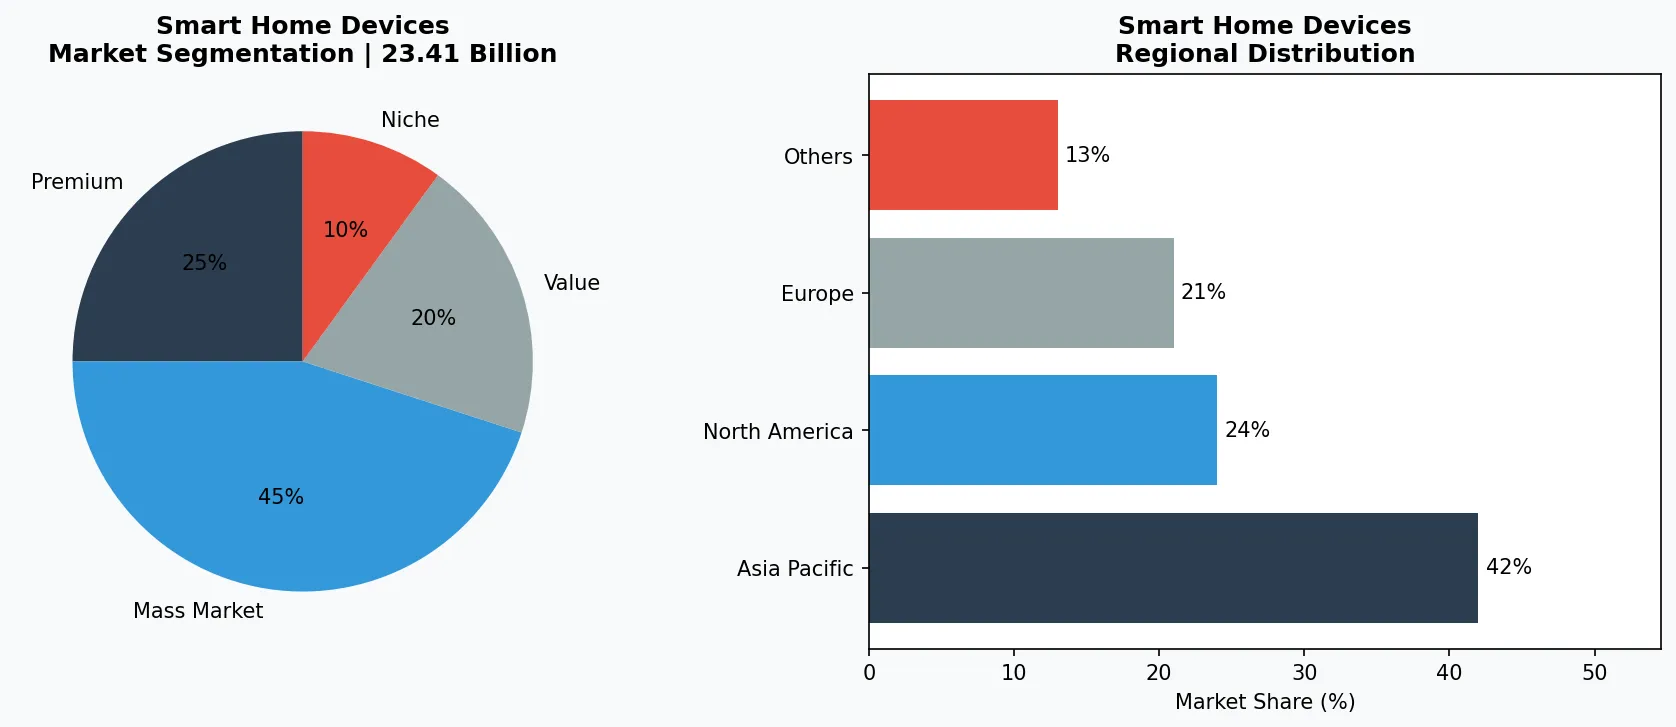
智能家居市場細分與區域分佈分析。
3. 產品分類
智能空氣淨化產品可劃分為三大細分類型。第一類是機器人式智能淨化器,代表產品如戴森360 Heurist(中文名:戴森360度智能空氣淨化機器人)和小米空氣淨化機器人。該類產品內置激光雷達與紅外傳感器,可自主建圖、逐房間淨化,並主動返回充電座。2025年該類產品平均售價約450美元,中國市場入門級已降至1999元人民幣,推動滲透率快速提升。
第二類是固定式高端智能淨化器,聚焦大戶型與商用場景。典型品牌如霍尼韋爾HomeX系列與松下nanoe X,均搭載多重傳感器陣列與AI汙染源識別算法。霍尼韋爾HomeX HPA8300可識別超過20種揮發性有機物,並通過與智能音箱聯動實現語音控制。松下nanoe X系列則引入納米水離子技術,2025年新增與智能門鎖的聯動場景:當離家模式啟動時,自動切換至低噪音巡航。
第三類是智能空氣檢測與淨化一體化模塊,主要嵌入智能家居系統。例如美國Nest(谷歌)的空氣檢測器與智能溫控器生態結合,通過監測CO2與TVOC自動調節新風系統。中國市場則有華為鴻蒙智聯生態下的空氣淨化模塊,可與智能照明、監控攝像頭、智能傳感器協同,實現“有人時淨化、無人時節能”的精細化策略。該類產品2025年出貨量同比增長27%,成為智能家居集成商採購的熱門品類。
機器人式智能淨化器
代表產品如戴森360度智能空氣淨化機器人、小米空氣淨化機器人,集成激光雷達建圖與多房間自主巡遊淨化,2025年全球出貨約182萬臺,均價450美元。
固定式高端智能淨化器
霍尼韋爾HomeX系列、松下nanoe X系列、飛利浦8000系列,支持AI汙染源識別與智能家居聯動,均價在550-1200美元區間,主攻商用與高端住宅。
空氣質量監測+淨化一體化模塊
華為鴻蒙智聯空氣模塊、Nest空氣檢測器(谷歌),嵌入牆內或天花板,與智能溫控器、照明、門鎖聯動,2025年出貨量增長27%,主要面向全屋智能集成商。
4. 頭部企業
戴森(Dyson):作為高端智能空氣淨化市場的技術標杆,戴森2025年在全球智能空氣淨化器營收中佔比約14%。其核心競爭力在於氣旋分離技術與Air Multiplier氣流倍增專利,以及完整的智能家居生態對接(支持Apple HomeKit與谷歌助手)。2025年戴森推出“CleanTrace”功能,通過手機攝像頭AR疊加空氣汙染熱力圖,用戶可實時可視化室內空氣質量分佈。該功能有效提升了高端用戶付費意願,使得戴森產品平均客單價保持在650美元以上。
小米(Xiaomi):憑藉極致性價比與龐大的米家生態鏈,小米2025年在中國智能空氣淨化器市場佔據28%的份額,全球出貨量第一。其核心戰略是“硬件不賺錢,靠生態與數據變現”:2025年小米空氣淨化器Pro H售價僅為1699元人民幣,但通過濾芯更換提醒、聯網設備數據整合,小米已將用戶年均ARPU值從18元提升至36元(含濾芯訂閱與空氣質量報告服務)。此外,小米與智能門鎖、智能燈的深度聯動,使其成為全屋智能方案中最具粘性的入口設備之一。
霍尼韋爾(Honeywell):聚焦商業與高端住宅場景,霍尼韋爾2025年智能空氣淨化業務收入約11.2億美元,同比增長8.3%。其差異化在於工業級傳感器技術與醫院級過濾標準。2025年霍尼韋爾聯合中國建築科學研究院推出“商用智能空氣淨化系統”,集成新風、淨化、除溼與AI運維功能,單套系統售價在5-15萬元人民幣。該產品已應用於北京大興機場、上海中心大廈等大型公建項目。面對家用市場,霍尼韋爾則採取與地產開發商合作的前裝模式,2025年在中國前50強房企精裝項目中滲透率達21%。
飛利浦(Philips):憑藉百年品牌信譽與全球渠道網絡,飛利浦2025年在歐洲智能空氣淨化器市場排名第一,市佔率約31%。其王牌產品“飛利浦8000系列”集成AeraSense靈智感應技術,可實時檢測超微顆粒物(PM0.003)。2025年飛利浦推出“智能空氣淨化+照明”組合產品,利用同一傳感器平臺同時控制室內燈光與淨化模式,降低消費者決策成本。該策略使飛利浦在高端用戶中的復購率提升至34%。
高端技術引領者:戴森
憑藉氣旋分離與氣流倍增專利、AR可視化功能,維持全球14%營收份額,平均售價650美元以上,聚焦品牌溢價與生態對接(Apple HomeKit、谷歌助手)。
性價比生態玩家:小米
中國市場份額28%,以1699元人民幣硬件切入,通過濾芯訂閱與空氣質量報告實現ARPU值36元,依託米家生態實現全屋智能聯動,驅動用戶粘性。
商用與B端解決方案商:霍尼韋爾
聚焦醫院、寫字樓與大型公建,2025年商用系統營收11.2億美元,工業級傳感器與醫院級過濾標準形成壁壘,前裝市場滲透率達21%。
5. 行業趨勢
1. 趨勢一:AI自適應淨化成為標配。2025年,主流智能空氣淨化器已從“定時定速”轉向基於深度學習的預測性調控。例如,小米P...
趨勢一:AI自適應淨化成為標配。2025年,主流智能空氣淨化器已從“定時定速”轉向基於深度學習的預測性調控。例如,小米Pro H利用本地神經網絡模型學習用戶日常活動規律,在用戶下班回家前15分鐘自動預開啟淨化器,使到家時PM2.5低於10μg/m³。戴森2025年新機型則引入強化學習算法,根據歷史汙染爆發模式(如烹飪時段、開窗時段)主動調整濾網轉速,使全年能耗降低22%。這項技術正在從高端機型向中端市場滲透。
2. 趨勢二:全屋空氣質量閉環管理加速落地。智能空氣淨化不再是孤立設備,而是成為智能家居中控的“空氣質量感知節點”。2025年...
趨勢二:全屋空氣質量閉環管理加速落地。智能空氣淨化不再是孤立設備,而是成為智能家居中控的“空氣質量感知節點”。2025年,華為鴻蒙生態推出“空氣管家”功能,聯動智能門鎖(離家/回家狀態)、智能傳感器(CO2、PM2.5、TVOC)、智能溫控器與淨化器,形成“離家節能-歸家預淨化-居住精準維持”閉環。據華為官方數據,該功能使用戶年度濾芯更換週期延長18%,同時室內空氣質量達標時間提升至96%。類似的生態協同在米家、蘋果HomeKit中快速複製。
3. 趨勢三:商用與工業領域出現爆發式需求。隨著《國務院辦公廳關於推進健康中國建設的意見》等政策推動,2025年中國教室、醫院...
趨勢三:商用與工業領域出現爆發式需求。隨著《國務院辦公廳關於推進健康中國建設的意見》等政策推動,2025年中國教室、醫院、寫字樓的智能空氣淨化設備採購額同比增長41%。其中機器人式空氣淨化器因其移動性與多點覆蓋能力,被廣泛應用於大型開放式辦公區與醫院病房。代表案例包括:2025年上海浦西某三甲醫院引入30臺機器人空氣淨化器,通過SLAM導航實現每2小時逐病房循環淨化,醫護人員可通過手機APP查看每間病房的實時空氣質量數據。該市場預計2026-2030年複合年增長率(CAGR)將達16.5%,超過家用市場增速。
6. 區域市場
亞太區(中國主導):高增長與價格下沉
2025年亞太區智能空氣淨化器規模152.3億元,CAGR 11.2%,中國佔83%。本土品牌以1500-3500元人民幣價格段搶佔市場,新房裝修除醛需求驅動智能甲醛傳感器標配率升至63%。
北美:存量替換與生態集成
2025年北美市場規模167.8億元,CAGR 6.8%低於全球平均。成熟市場以家庭老舊淨化器替換為主,蘋果HomeKit與谷歌生態集成能力成為品牌選擇關鍵,高端產品滲透率高達44%。
歐洲:政策推動商用需求
歐盟新版室內空氣質量法案(2025年生效)要求公共場所安裝實時監測與淨化設備,推動2025年歐洲商用智能空氣淨化器採購增長29%。飛利浦以31%市佔率領先,德國、法國為主要消費國。
7. 投資前景
兩大明確機遇:其一,前裝市場(房地產精裝修與商用樓宇)有望成為2026-2028年最大增量。當前中國新房精裝修智能空氣淨化器配套率不足12%,對標日本(47%)與韓國(38%),潛力空間巨大。品牌商應加速與地產開發商簽訂集採協議,提供模組化嵌入式方案。其二,空氣健康數據服務變現——通過用戶授權,設備廠商可向保險機構(健康險、空氣質量險)、物業管理公司提供脫敏環境數據,2025年此模式已為頭部品牌貢獻約3.5%的營收,預計2028年可升至8%以上。
一項關鍵風險:核心傳感器芯片(激光雷達、MEMS顆粒物傳感器)的供應鏈高度集中於日本與德國廠商(如羅姆、博世)。2025年全球智能空氣淨化器出貨量中,約72%的傳感器模組來自排前五的供應商。若地緣政治或自然災害導致供應中斷,將直接影響行業產能與成本。建議品牌商在2026年前完成至少兩種替代傳感器方案的驗證(如UWB測距替代低端激光雷達),並建立3個月以上的安全庫存。
戰略性考量:
- 技術與人工智能融合: AI和物聯網正在革新整個供應鏈的生產效率、質量保證和需求預測。
- 可持續發展作為商業戰略: 監管壓力和消費者期望使環境承諾變得不可或缺。
- 透明度與可追溯性: 消費者對產品來源、配料和生產方法的詳細信息需求日益增長。
- 新興市場滲透: 非洲、拉丁美洲和亞洲二線城市代表著下一波銷量增長。
擴展閱讀:瞭解更多市場數據,請訪問Grand View Research和Mordor Intelligence。
本文僅供參考,基於截至2026-06-09的行業報告和公開數據。所有市場數據均為估算值,可能與實際結果存在差異。